تخيل أنك انتقلت إلى ولاية جديدة وطلبت ثلاثة عروض لتأمين السيارة. كان أحدها أعلى بكثير من توقعك، رغم أنك لم تتسبب في حادث منذ سنوات. أو اشتريت منزلًا، فاكتشفت أن شركة التأمين تسأل عن خسارة مائية قديمة لم تحدث خلال فترة ملكيتك. في الحالتين قد تحتاج إلى فحص سجل المطالبات التأمينية قبل القفز إلى استنتاج أن الشركة أخطأت أو تعمدت رفع السعر.
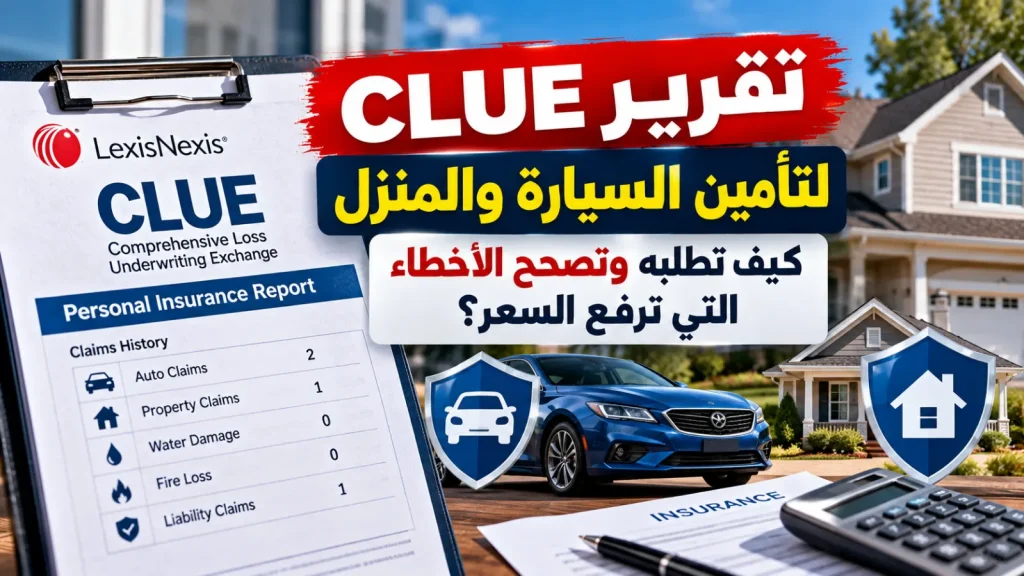
توضح هيئة حماية المستهلك المالي الأمريكية (CFPB) أن شركات متخصصة تجمع معلومات عن مطالبات تأمين السيارات والمنازل والممتلكات، وأن شركات التأمين قد تستخدمها لاتخاذ قرارات القبول والتسعير. ومن أشهر هذه التقارير CLUE، اختصار Comprehensive Loss Underwriting Exchange، الذي تديره LexisNexis. هذا الدليل يشرح ما الذي يمكن أن تعرفه، وما الذي لا يمكن استنتاجه من التقرير، وكيف تتصرف عندما تجد خطأً حقيقيًا.
ما تقرير CLUE؟ ولماذا يختلف عن Credit Report؟
تقرير CLUE سجل متخصص بتاريخ مطالبات التأمين، لا كشف حساب بنكي ولا نسخة من تقرير الائتمان التقليدي لدى Experian أو Equifax أو TransUnion. وبحسب CFPB، يجمع CLUE بيانات تصل إلى سبع سنوات عن مطالبات السيارات والمنازل والممتلكات الشخصية، ويمكن أن تستخدم شركات التأمين هذه البيانات في تقييم المخاطر والتسعير.
قد يتضمن التقرير الاسم وتاريخ الميلاد ورقم الوثيقة وتاريخ الخسارة ونوعها والمبلغ الذي دفعته شركة التأمين، فضلًا عن بيانات السيارة أو عنوان العقار. وتوضح إدارة التأمين في كونيتيكت أن التقرير قد يتضمن أيضًا مطالبات فُتح لها ملف أو رُفضت رسميًا، وليس المدفوعات النهائية وحدها. لذلك لا تفترض أن كل سجل يعني أنك قبضت تعويضًا ماليًا.
بعض الشركات تستخدم كذلك معلومات عن مخالفات القيادة أو أجهزة التتبع أو أنماط القيادة (Telematics). هذه مصادر مختلفة قد تؤثر في السعر، ولا يكفي فحص CLUE وحده لتفسير كل زيادة. اطلب من شركة التأمين توضيح نوع التقرير أو عامل التسعير الذي استخدمته إذا كانت هناك مشكلة محددة.
متى يكون طلب التقرير مفيدًا؟
- قبل الانتقال من شركة تأمين إلى أخرى، خصوصًا إذا ظهرت عروض غير متوقعة مقارنة بسجلك المعروف.
- بعد رفض إصدار وثيقة سيارة أو منزل، أو تقديم عرض بشروط أقل ملاءمة بسبب معلومات في تقرير استهلاكي.
- عند اكتشاف مطالبة لا تتذكرها أو تاريخ خسارة أو مركبة أو عنوان عقار لا يخصك.
- بعد حادث أغلق ملفه أو صُححت بياناته لدى شركة التأمين، للتأكد من أن التحديث وصل إلى السجل المتخصص.
- عند شراء منزل مستعمل؛ مع ملاحظة أن سجل العقار السابق ليس هو نفسه تقريرك الشخصي، وأن المالك الحالي هو من يمكنه طلب تقرير المطالبات الخاص بعقاره وفق إرشادات بعض الولايات.
الخطوة الأولى: اطلب نسختك المجانية من الجهة الصحيحة
تُدرج CFPB خدمة LexisNexis C.L.U.E. & Telematics OnDemand ضمن شركات التقارير الاستهلاكية المتخصصة. وتذكر أن الشركة توفر تقريرًا مجانيًا واحدًا كل 12 شهرًا عند الطلب. يمكنك بدء الطلب من صفحة CFPB الرسمية الخاصة بـCLUE التي تعرض موقع الشركة ووسائل الاتصال المحدثة، ومنها الرقم 866-897-8126.
قد تحتاج إلى إثبات الهوية والعنوان السابق أو الحالي للتحقق من أن الملف يخصك. استخدم بوابة الشركة الرسمية أو العنوان الذي توفره CFPB، ولا ترفع رقم الضمان الاجتماعي أو صورة رخصتك إلى مواقع وسطاء مجهولين. طلبك نسخة من تقريرك لا يخفض درجتك الائتمانية وفق CFPB.
إذا كانت شركة التأمين قد اعتمدت تقريرًا من مزود آخر، فقد لا يكفي CLUE. تذكر CFPB أيضًا A-PLUS Property التابعة لـVerisk، التي تجمع تاريخ مطالبات التأمين للمنازل والسيارات والممتلكات، وتتيح تقريرًا مجانيًا مرة كل 12 شهرًا عند الطلب. تورد صفحة CFPB الرسمية لـA-PLUS وسائل طلب التقرير. اسأل شركة التأمين أي جهة استخدمت بالفعل قبل إرسال طلبات عشوائية.
ماذا إذا لم تجد الشركة تقريرًا باسمك؟
عدم وجود تقرير ليس خطأ بالضرورة. توضح CFPB أن شركات التقارير المتخصصة لا تملك معلومات عن كل شخص، وأنك قد تحتاج إلى طلب تقارير منفصلة من الجهات التي تتعامل معها شركات التأمين. لا تستنتج من غياب CLUE أن كل سجل تأميني آخر خالٍ من المعلومات.
الخطوة الثانية: اقرأ التقرير كمدقق، لا كقارئ عابر
ابدأ بمقارنة بيانات التعريف: الاسم، العناوين، السيارات، أرقام الوثائق وتواريخ الخسائر. ثم انتقل إلى كل سجل مطالبة على حدة. ركّز على خمسة أسئلة: هل الواقعة تخصك؟ هل التاريخ صحيح؟ هل نوع الخسارة مطابق لما حدث؟ هل المبلغ المسجل يعكس البيانات الفعلية؟ وهل أُدرجت المطالبة أو حالتها بطريقة قد تكون غير دقيقة؟
- هوية خاطئة: قد يتشابه اسمك مع اسم شخص آخر، أو تظهر مطالبة لسيارة لا تملكها.
- عنوان عقار: قد يرتبط السجل بخسارة وقعت في العقار قبل انتقال الملكية؛ اطلب توضيح صلة السجل بالعقار بدل الادعاء تلقائيًا أنه خطأ.
- تاريخ أو مبلغ: قارن تاريخ الحادث والمبلغ الذي دُفع فعليًا بنسخة قرار المطالبة أو خطاب الإغلاق.
- حالة المطالبة: ميّز بين مطالبة دُفعت، وأخرى رُفضت، وملف فُتح ثم أغلق دون دفع. قد تظهر أنواع مختلفة من السجلات حسب طريقة الإبلاغ.
- تكرار السجل: إذا بدا أن الحادث الواحد يظهر مرتين، اطلب تفسيرًا من الجهة المبلِّغة قبل افتراض أنه تكرار غير مشروع.
لا تستخدم تقرير CLUE لإثبات أنك لم تتسبب في حادث أو أنك لست مسؤولًا قانونيًا عنه؛ التقرير يجمع بيانات تأمينية وليس حكمًا قضائيًا نهائيًا بشأن المسؤولية. وقد تكون المطالبة صحيحة حتى إن لم يكن الخطأ عليك، بحسب نوع السجل والولاية وطريقة استخدامه.
الخطوة الثالثة: جهّز ملف اعتراض يمكن التحقق منه
إذا وجدت معلومة غير دقيقة أو ناقصة، لديك بموجب قانون Fair Credit Reporting Act (FCRA) حق الاعتراض لدى شركة التقارير الاستهلاكية والجهة التي قدمت البيانات إليها. تقول CFPB إن على الشركات إجراء تحقيق معقول في النزاع دون رسوم. ليس كافيًا أن تقول «السعر مرتفع»؛ حدّد السطر الذي تطعن فيه والسبب والمستند الذي يدعمه.
ما المستندات التي تقوي اعتراضك؟
- نسخة من التقرير مع تحديد السجل أو رقم المطالبة محل الاعتراض.
- صفحة الوثيقة التأمينية أو خطاب شركة التأمين الذي يظهر رقم الملف وتاريخ الخسارة.
- خطاب إغلاق المطالبة أو قرار رفضها أو بيان مبلغ التعويض، إذا كان ذلك هو موضع الخلاف.
- إثبات بيع السيارة أو تاريخ نقل ملكية العقار، إذا كانت المطالبة تخص فترة لا تملك فيها الأصل.
- أي مراسلة سابقة من شركة التأمين تعترف بتصحيح بيانات المطالبة.
اكتب وصفًا محددًا: «يظهر في تقرير CLUE مطالبة بتاريخ كذا لسيارة ذات رقم VIN ينتهي بكذا، بينما أملك مستندًا يثبت بيع السيارة قبل ذلك التاريخ. أطلب التحقيق في صحة ربط المطالبة بملفي وتصحيح السجل وإبلاغ الجهات التي زُودت بالبيانات الخاطئة». هذا مثال توضيحي لا نموذج قانوني إلزامي.
قدّم الاعتراض عبر القناة الرسمية للشركة، واحتفظ برقم القضية ونسخة من المستندات وتاريخ الإرسال. إذا كان الخطأ صادرًا من شركة التأمين الأصلية، تواصل معها أيضًا واطلب تصحيح البيانات المرسلة إلى مزود التقرير. تجنب إرسال أصول المستندات بالبريد ما لم تُطلب صراحةً.
الخطوة الرابعة: تابع نتيجة التحقيق ولا تخلطها بتعديل السعر
توضح إدارة التأمين في ولاية واشنطن أن LexisNexis تتحقق من معلومات CLUE المتنازع عليها مع شركة التأمين المبلِّغة وتبلغ المستهلك بالنتيجة؛ وتشير إلى إطار يقارب 30 يومًا. لكن المدة الإجرائية قد تختلف وفق نوع الاعتراض والقواعد المنطبقة، لذلك اعتمد المواعيد الواردة في رسالة الاستلام الرسمية بدل افتراض موعد واحد في جميع الحالات.
إذا صحّحت الشركة البيانات، اطلب نسخة محدثة أو تأكيدًا مكتوبًا بالتغيير، ثم تواصل مع شركة التأمين التي أعطتك السعر أو رفضت الطلب. اطلب إعادة تقييم الطلب (re-underwriting أو re-quote) بناءً على المعلومات المصححة، واسأل إن كان أي تغيير سيؤثر في الفترة الحالية أم في التجديد القادم.
ليس هناك ضمان قانوني عام بأن تصحيح سجل واحد سيعيد قسطك إلى مبلغ معين أو يوجب رد كل فرق دفعته. أسعار التأمين تعتمد على عوامل أخرى، مثل الولاية والمنطقة والتغطيات وقيمة السيارة وسجل القيادة ونوع العقار وسياسات الاكتتاب. المطلوب هو إزالة أثر المعلومة غير الصحيحة ومراجعة القرار على أساس بيانات سليمة.
إذا رُفض التأمين أو ارتفع السعر بسبب التقرير: ما حقوقك؟
بحسب لجنة التجارة الفيدرالية (FTC) وقواعد FCRA، إذا اتخذت شركة التأمين إجراءً سلبيًا استنادًا كليًا أو جزئيًا إلى تقرير استهلاكي، مثل رفض التغطية أو رفع السعر، فعليها إرسال إشعار Adverse Action Notice. يوضح الإشعار جهة التقرير وبيانات الاتصال بها وحقك في طلب نسخة مجانية وحقك في الاعتراض على الأخطاء.
يجب عادة طلب النسخة المجانية المرتبطة بإشعار الإجراء السلبي خلال 60 يومًا من استلامه. هذه مهلة مختلفة عن حقك في نسخة دورية مجانية من CLUE كل 12 شهرًا. لا تؤجل الطلب لأنك تنتظر مكالمة من وكيل التأمين؛ احتفظ بالإشعار وتاريخه أولًا.
إذا رفضت الشركة إصدار الوثيقة، لا تقد سيارتك دون تأمين إلزامي بينما تراجع الاعتراض. ابحث عن تغطية بديلة قانونية ولا تفترض أن الاعتراض يمدد وثيقة منتهية. يمكن الرجوع إلى دليل عرب أمريكا عن إلغاء أو عدم تجديد تأمين السيارة لفهم خطوات منع فجوة التغطية.
مثال عملي: مطالبة سيارة مسجلة بالخطأ
افترض أن أحمد اشترى سيارة مستعملة في يناير 2025، ثم طلب تأمينًا جديدًا في أكتوبر 2026. ظهرت في CLUE مطالبة تصادم تعود إلى مارس 2024 باسم أحمد رغم أن السيارة كانت مسجلة حينها باسم مالك سابق. هذه الحالة لا تثبت وحدها أن شركة التأمين أخطأت في تقييم المركبة؛ لكنها سبب واضح لطلب التحقق من كيفية ربط السجل بأحمد أو بالمركبة.
يجمع أحمد عقد البيع وتاريخ التسجيل ورقم VIN، ويحدد السجل المختلف عليه، ويطلب التحقيق من LexisNexis والجهة التي أبلغت عن المطالبة. بعد النتيجة، يطلب من شركة التأمين شرح ما إذا كانت المطالبة أثرت في السعر وكيف ستُقيّم بعد التصحيح. لا يدعي أحمد أنه لم يقع حادث مطلقًا؛ بل يوضح أن الحادث وقع قبل ملكيته وأن نسبته إلى سجل مطالباته الشخصية تحتاج إلى تصحيح إذا كانت غير دقيقة.
وماذا عن تقرير منزل تريد شراءه؟
يمكن أن يكون سجل المطالبات المرتبط بالعقار نفسه مفيدًا لفهم تاريخ خسائر مثل تسرب المياه أو الحريق. لكن تقرير مطالبات مالك آخر يتضمن معلومات خاصة، وليس من حق المشتري الحصول على ملف المالك الشخصي دون إجراء مشروع. تنبه إدارة التأمين في واشنطن إلى أن مالك العقار هو الذي يطلب تقرير CLUE الخاص بالعقار الذي يريد المشتري الاطلاع على تاريخه.
اطلب من البائع مشاركة معلومات مناسبة عن المطالبات أو الإصلاحات ضمن إجراءات الشراء المعتادة، ولا تعتبر غياب المطالبات ضمانًا لعدم وجود عيوب. افحص العقار مهنيًا، واقرأ شروط وثيقة التأمين التي ستصدر باسمك. وإذا أبلغتك شركتك بعدم تجديد تأمين المنزل، راجع خطة عرب أمريكا للتعامل مع عدم تجديد التأمين على المنزل؛ فهي مشكلة مختلفة عن الاعتراض على تقرير CLUE.
هل تطلب تجميد تقرير CLUE؟
تذكر CFPB أن LexisNexis تتيح طلب تجميد بعض التقارير الاستهلاكية. لكن التجميد ليس إجراءً لتصحيح خطأ، وقد يعقّد وصول شركة التأمين إلى معلومات تحتاجها لإصدار عرض جديد أو تجديد وثيقة. قبل طلبه، اسأل مزود التقرير عن نطاق التجميد والاستثناءات وكيفية رفعه عند الحاجة. ولا تخلط بين تجميد تقرير تأميني متخصص وتجميد ملفات الائتمان لدى المكاتب الثلاثة.
متى تتواصل مع إدارة التأمين في ولايتك؟
إذا لم تتلق تفسيرًا معقولًا من شركة التأمين، أو رفضت تصحيح خطأ موثق، أو لم تُنفذ حقوقك المتعلقة بالإشعار والتقرير، يمكنك مراجعة إدارة التأمين في ولايتك لتحديد قناة الشكوى المناسبة. قد يكون النزاع في دقة التقرير من اختصاص شركة التقارير أو CFPB، بينما تتعلق مشكلة الاكتتاب أو طريقة تطبيق قواعد الولاية بإدارة التأمين المحلية.
تختلف قوانين الولايات في قواعد استخدام تاريخ المطالبات، وإشعارات عدم التجديد، والعوامل المسموح بها في التسعير. لا تفترض أن قاعدة ولاية واشنطن أو كونيتيكت تنطبق حرفيًا على تينيسي أو تكساس. ابحث عن إدارة التأمين الرسمية في ولايتك، واحتفظ بنسخة من الشكوى والمستندات وتاريخ الرد.
قائمة تحقق قبل شراء أو تجديد التأمين
- اسأل شركة التأمين هل اعتمدت CLUE أو A-PLUS أو تقرير قيادة أو بيانات Telematics في قرارها.
- اطلب نسختك من CLUE عبر قناة LexisNexis التي تذكرها CFPB، وتحقق من وجود أي تقارير متخصصة أخرى ذات صلة.
- طابق كل مطالبة مع السيارة أو العقار وتاريخ الخسارة ونوعها والمبلغ والحالة.
- اعترض فقط على الوقائع غير الدقيقة أو الناقصة، وارفق مستندات محددة بدل الاعتراض على السعر وحده.
- احتفظ بإشعار Adverse Action، واطلب التقرير المرتبط به خلال 60 يومًا إذا انطبقت الحالة.
- تابع نتيجة التحقيق كتابةً، ثم اطلب إعادة تسعير أو إعادة اكتتاب من شركة التأمين.
- لا تسمح بانتهاء التغطية الإلزامية أثناء النزاع، وقارن عروضًا متعددة على أساس تغطيات وخصومات متشابهة.
- راجع قوانين ولايتك أو إدارة التأمين المحلية إذا بقي خلاف حول تطبيق القواعد.
أسئلة شائعة
هل طلب CLUE يخفض Credit Score؟
لا. تؤكد CFPB أن طلب نسخة من تقريرك الاستهلاكي بنفسك لا يضر بدرجتك الائتمانية. وقد تستخدم شركات التأمين عوامل أخرى منفصلة في التسعير بحسب الولاية.
هل يظهر كل اتصال للاستفسار عن التغطية كمطالبة؟
ليس بالضرورة. تختلف ممارسات التسجيل بين الشركات، وتوضح إدارة التأمين في واشنطن أن LexisNexis تنصح شركات التأمين بعدم تسجيل مجرد الاستفسار عن التغطية أو مبلغ الخصم باعتباره مطالبة. إذا ظهر سجل لا تفهمه، اسأل الشركة المبلِّغة عن نوعه قبل طلب حذفه.
هل CLUE هو سجل مخالفات المرور؟
لا. هو سجل مطالبات تأمينية في المقام الأول. قد تستخدم شركات التأمين تقارير أخرى للمخالفات أو تاريخ القيادة، وقد تقدم LexisNexis منتجات بيانات إضافية. اطلب اسم المصدر الذي استند إليه القرار.
هل تصحيح التقرير يمحو مطالبة صحيحة قديمة؟
لا. حق الاعتراض مخصص للمعلومات غير الدقيقة أو غير المكتملة، وليس لحذف مطالبة صحيحة لمجرد أنها رفعت السعر. ويمكنك الاستفسار عن فترة اعتماد السجل لدى شركة التأمين وقواعد ولايتك.
هل أستطيع معرفة سجل مطالبات منزل لم أشتَره بعد؟
يمكنك سؤال البائع عن سجل الخسائر وطلب مشاركة تقرير العقار بالطريقة المسموح بها، لكن لا تطلب بيانات شخصية لطرف آخر دون إذن أو مسوغ قانوني. فحص المنزل الفعلي لا يقل أهمية عن التقرير.
الخلاصة: ابدأ بالمعلومة قبل الاعتراض على السعر
تقرير CLUE ليس حكمًا عليك ولا قائمة سوداء ثابتة؛ إنه أحد مصادر البيانات التي قد تؤثر في عروض التأمين. أقوى خطوة عملية هي الحصول على نسخة، وتحديد السطر المختلف عليه بدقة، وتوثيق الاعتراض، ثم طلب إعادة تقييم التأمين بعد التصحيح. وإذا كان التقرير صحيحًا، انتقل إلى مقارنة تغطيات وخصومات وعروض شركات مختلفة بدل محاولة حذف معلومات صحيحة.
آخر مراجعة للمعلومات: 9 أكتوبر/تشرين الأول 2026. هذا الدليل للتوعية العامة وليس استشارة تأمينية أو قانونية فردية.
المصادر والمراجع
- CFPB — LexisNexis C.L.U.E. & Telematics OnDemand وطلب التقرير المجاني
- CFPB — A-PLUS Property (Verisk) وتقارير مطالبات التأمين
- CFPB — مشاركة تاريخ مطالبات تأمين السيارات والمنازل وحقوق المستهلك
- إدارة التأمين في كونيتيكت — محتوى تقرير CLUE وطريقة طلبه
- FTC — نص قانون Fair Credit Reporting Act، مراجعة مارس 2026