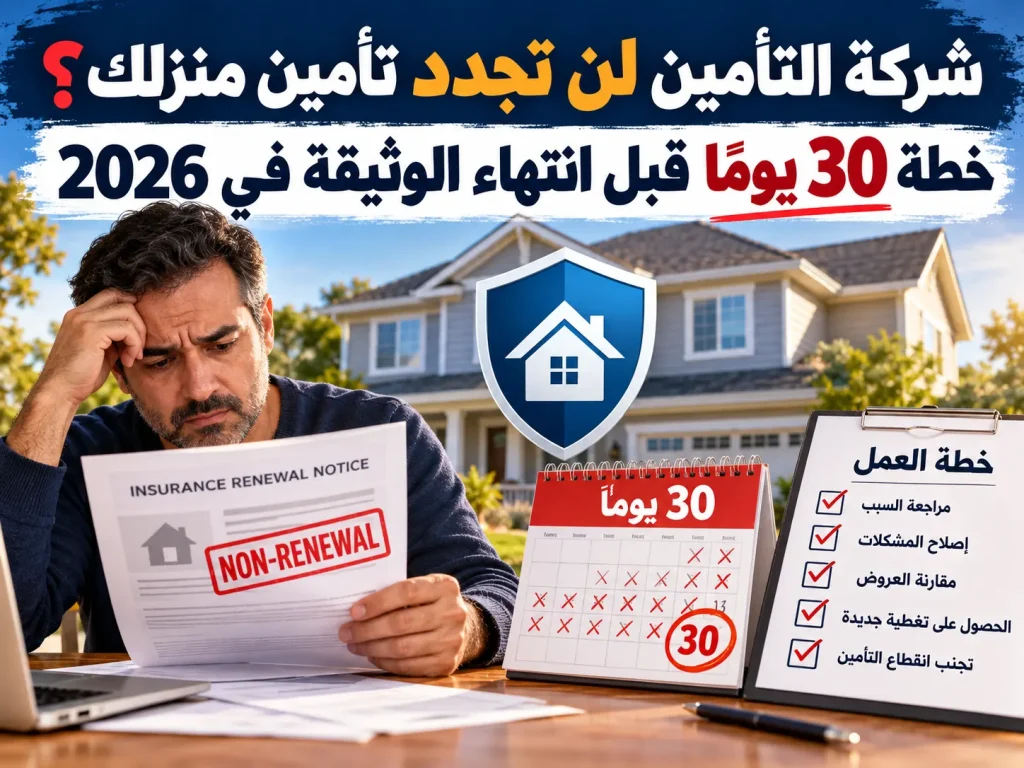
الخلاصة: إذا وصلتك رسالة تقول إن شركة التأمين لن تجدد تأمين منزلك، فلا تتعامل معها كفاتورة عادية ولا تنتظر حتى الأسبوع الأخير. عدم التجديد Nonrenewal يختلف عن الإلغاء Cancellation، والمهلة وحق الاعتراض وسبب القرار والبدائل تختلف من ولاية إلى أخرى. عمليًا، هدفك هو تنفيذ مسارين في الوقت نفسه: فهم ما إذا كان القرار صحيحًا وقابلًا للمراجعة، وتأمين بديل قبل انتهاء الوثيقة حتى لا يحدث فراغ في التغطية قد يخلق مشكلة مع شركة الرهن.
يساعد صاحب المنزل على تحويل إشعار عدم التجديد من رسالة مقلقة إلى خطة عمل: استخراج السبب المكتوب، مراجعة بيانات المنزل والمطالبات، طلب إعادة النظر إذا كان هناك خطأ أو إصلاح ممكن، مقارنة البدائل بطريقة صحيحة، والتواصل مع شركة الرهن قبل أن تفرض تأمينًا أغلى من طرفها.
أولًا: هل الرسالة Cancellation أم Nonrenewal؟
هذه ليست مسألة لغوية. Cancellation يعني أن الشركة تريد إنهاء الوثيقة قبل تاريخ انتهائها، بينما Nonrenewal يعني أنها ستترك الوثيقة تنتهي في موعدها ولن تصدر دورة جديدة. قوانين الولايات عادة تضع شروطًا مختلفة لكل حالة، ولذلك لا تفترض أن قاعدة قرأتها عن الإلغاء تنطبق على عدم التجديد.
مثال واضح على اختلاف التفاصيل: يوضح Texas Department of Insurance أن قواعد تكساس تحدد إشعارات وأسبابًا معينة للإلغاء وعدم التجديد، كما أن من رُفضت وثيقته أو ألغيت أو لم تُجدد بعد 1 يناير 2026 يحق له الحصول على بيان مكتوب يوضح السبب. وفي المقابل، لدى كاليفورنيا آليات خاصة، منها حظر مؤقت لعدم التجديد في مناطق معينة بعد بعض حرائق الغابات المعلنة كحالات طوارئ.
ماذا تفعل خلال أول 48 ساعة؟
1. لا تبدأ بالتسوق قبل أن تفهم السبب
اقرأ الإشعار كاملًا وسجّل: تاريخ انتهاء الوثيقة، السبب المذكور، تاريخ إرسال الإشعار، رقم الوثيقة، وأي مهلة للإصلاح أو الاعتراض. إذا كان السبب عامًا مثل “property condition” أو “underwriting reasons”، اطلب تفسيرًا مكتوبًا أكثر تحديدًا من الشركة أو الوكيل.
الهدف هنا ليس الجدال، بل معرفة المشكلة التي ستظهر للشركة التالية أيضًا. إذا كان السبب سقفًا متضررًا، أو أشجارًا ملاصقة للمنزل، أو مطالبة مسجلة خطأ، فإن شراء وثيقة جديدة قبل تصحيح المشكلة قد يؤدي إلى رفض آخر أو سعر أعلى.
2. اسأل سؤالًا محددًا: ما الذي يجعل القرار قابلًا للعكس؟
قل للوكيل أو قسم الاكتتاب: “إذا عالجت السبب قبل تاريخ الانتهاء، هل يمكن إعادة النظر في عدم التجديد؟ وما الإثبات الذي تحتاجونه؟”. اطلب الإجابة كتابة إن أمكن. قد تكون المعالجة صورًا بعد الإصلاح، فاتورة مقاول، تقرير سقف، إثبات إزالة خطر، أو تصحيح معلومة في سجل المنزل.
3. افتح مسار البديل في اليوم نفسه
حتى لو وعدك الوكيل بالمراجعة، لا تنتظر النتيجة قبل البحث. إعادة النظر ليست ضمانًا. اطلب عروضًا من عدة شركات ومن وكيل مستقل إن كان متاحًا، واطلب أن يبدأ البديل في اللحظة التي تنتهي فيها الوثيقة الحالية، لا في اليوم التالي.
افحص سبب عدم التجديد قبل أن تقبله
الأسباب تختلف حسب الشركة والولاية، لكن من الأمثلة التي تذكرها الجهات التنظيمية: حالة العقار، زيادة الخطر، تاريخ بعض المطالبات، شغور المنزل، أو قرار الشركة تقليل أعمالها في منطقة معينة. وجود سبب في خطاب الشركة لا يعني تلقائيًا أن كل تفاصيله صحيحة.
إذا كان السبب حالة المنزل
اطلب تحديد العنصر: السقف؟ الأسلاك؟ السباكة؟ الأشجار؟ المسبح؟ مبنى إضافي؟ ثم اطلب معيار القبول المطلوب. لا تنفق آلاف الدولارات بناءً على مكالمة غامضة. إذا كان الإصلاح منطقيًا، احتفظ بصور قبل/بعد، الفاتورة، اسم المقاول، وتاريخ الإنجاز، وأرسلها بطريقة يمكن إثباتها.
إذا كان السبب مطالبات سابقة
لا تكتفِ بعدّ المطالبات التي تتذكرها. اسأل عن المطالبة المحددة والتاريخ والمبلغ والحالة. قد تؤثر معلومات سجل المطالبات في قرارات الاكتتاب. إذا وجدت واقعة لا تخصك أو معلومة غير صحيحة، ابدأ مسار التصحيح لدى الجهة التي تحتفظ بالسجل وكذلك مع شركة التأمين، واحتفظ برقم الحالة.
إذا كان السبب “المنطقة” وليس أنت
هذه نقطة مهمة: قد لا يكون هناك شيء يمكنك إصلاحه في منزلك. الشركة قد تقلص تعرضها لمنطقة بسبب حرائق أو أعاصير أو مخاطر أخرى. هنا يصبح إضاعة الوقت في “إصلاح السبب” غير مفيد، ويجب الانتقال بسرعة إلى السوق البديل وبرامج الولاية إن وجدت.
مثال عملي: كيف تتصرف أسرة أمامها 45 يومًا؟
لنفترض أن أسرة تلقت في 2 أكتوبر إشعارًا بأن الوثيقة لن تُجدد في منتصف نوفمبر بسبب حالة السقف. الخطأ هو الاتصال بشركة واحدة وانتظار عرضها أسبوعين. الخطة الأفضل تكون متوازية:
اليومان 1–2: تطلب الأسرة من الشركة كتابة العمر المسجل للسقف والسبب الدقيق وعدم الاكتفاء بعبارة عامة. تقارن ذلك بفواتيرها وتكتشف أن السقف استُبدل قبل ثلاث سنوات لكن ملف الشركة لا يعكس التحديث.
الأيام 2–5: ترسل الفاتورة والصور وتطلب إعادة الاكتتاب، وفي الوقت نفسه تحصل على عروض بديلة باستخدام المعلومة الصحيحة نفسها.
الأسبوع الثاني: تقارن ليس السعر فقط، بل deductible للسقف والرياح، طريقة تسوية الخسارة، حدود التغطية والاستثناءات. إذا أعادت الشركة الحالية النظر، يصبح لدى الأسرة خياران حقيقيان بدل الاضطرار لقبول أول سعر.
قبل الانتهاء بأسبوعين: تختار وثيقة نافذة بلا فجوة وترسل بياناتها إلى جهة خدمة الرهن إن كان المنزل مرهونًا.
لا تقارن السعر وحده: قارن ما الذي ستدفعه عند الكارثة
قد يبدو عرض بقسط سنوي أقل أفضل، لكنه قد يحمل deductible أعلى بكثير للرياح أو البَرَد، أو تسوية مختلفة للسقف، أو حدودًا أقل لبعض الممتلكات. عند المقارنة اطلب نسخة من عرض التغطية، ثم راجع على الأقل: Coverage A للمسكن، المسؤولية، deductible الأساسي، أي deductible خاص بالرياح/الأعاصير، تغطية المياه أو الصرف إن كانت اختيارية، وطريقة تسوية السقف والممتلكات.
الفكرة العملية: حوّل النسبة المئوية إلى دولارات. إذا كان deductible خطر معين 2% من حد المسكن البالغ 400,000 دولار، فالمبلغ الذي تتحمله قد يكون 8,000 دولار. قراءة “2%” وحدها لا تعطي الأسرة الإحساس الحقيقي بالمخاطرة.
ماذا لو لم تجد شركة تقبلك؟
لا يوجد برنامج وطني واحد يعمل بالطريقة نفسها في كل الولايات. بعض الولايات لديها FAIR Plan أو آلية سوق أخير، لكن الأهلية والتغطية والشروط تختلف. في تكساس، على سبيل المثال، يوضح Department of Insurance أن Texas FAIR Plan قد يكون خيارًا بعد رفض شركتين للتأمين على المنزل. لا تنقل هذا الشرط تلقائيًا إلى ولايتك.
الخطوة الصحيحة هي البحث عن موقع Department of Insurance في ولايتك، ثم صفحة homeowners أو residual market/FAIR Plan. ويمكن الوصول إلى جهات تنظيم التأمين في الولايات عبر دليل إدارات التأمين لدى NAIC.
إذا كان لديك Mortgage: لا تسمح بفراغ في التغطية
شركة الرهن تشترط عادة استمرار تأمين العقار الذي يضمن القرض. إذا انتهت وثيقتك ولم تقدّم إثباتًا لبديل، قد تلجأ جهة خدمة الرهن إلى force-placed insurance أو lender-placed insurance. هذه التغطية هدفها حماية مصلحة المقرض وقد تكون أغلى وأقل فائدة لك من وثيقة تختارها بنفسك.
عمليًا، عندما تشتري البديل لا تكتفِ بالحصول على بطاقة أو صفحة declarations لنفسك. تأكد من إرسال إثبات التغطية إلى شركة خدمة الرهن بالطريقة التي تطلبها، ثم تحقق من تحديث سجلها. وإذا كان القسط يُدفع من escrow، اسأل كيف ستُعالج الدفعة للشركة الجديدة وأي refund من القديمة.
متى تعترض أو تقدم شكوى للولاية؟
وجود عدم تجديد لا يعني تلقائيًا وجود مخالفة. لكن الشكوى تصبح منطقية عندما تعتقد أن الشركة لم تتبع متطلبات الإشعار في ولايتك، أو اعتمدت سببًا غير صحيح، أو لم تطبق حماية خاصة تنطبق على حالتك، أو لم تشرح القرار وفق ما يفرضه قانون الولاية.
جهّز ملفًا صغيرًا بدل إرسال شكوى عاطفية: إشعار عدم التجديد، declarations page، المراسلات، الصور أو فواتير الإصلاح، التسلسل الزمني، وأي جواب مكتوب من الشركة. ثم قدم الشكوى لدى Department of Insurance في ولايتك. هذا لا يضمن عكس القرار، لكنه يعطي الجهة التنظيمية مادة محددة يمكن فحصها.
الفروق بين الولايات ليست هامشًا صغيرًا
تنظيم التأمين في الولايات المتحدة قائم بدرجة كبيرة على مستوى الولايات، ولذلك لا يصح نشر قاعدة واحدة عن مدة الإشعار أو أسباب عدم التجديد وكأنها وطنية. تكساس، مثلًا، تنشر قواعد وإرشاداتها الخاصة، بينما تطبق كاليفورنيا حماية خاصة في مناطق كوارث معينة.
في أغسطس 2026 أعلنت California Department of Insurance حماية أكثر من 64 ألف حامل وثيقة في مناطق مرتبطة بحريق Gann من الإلغاء أو عدم التجديد لمدة سنة من إعلان الطوارئ المحدد. معنى ذلك للقارئ ليس أن “كل سكان كاليفورنيا محميون سنة”، بل أن عليه فحص عنوانه/ZIP Code والإعلان المحدد وتاريخ الحماية.
نموذج رسالة عملية لطلب السبب وإعادة النظر
Subject: Request for Written Reason and Reconsideration of Homeowners Policy Nonrenewal
I received a notice that policy [POLICY NUMBER] will not be renewed on [DATE]. Please provide the specific written reason for the nonrenewal, including the property condition, claim, inspection finding, underwriting factor, or other information relied upon.
If the issue can be corrected before the policy expiration date, please identify the documentation or repairs required for reconsideration. I would also like to know the deadline for submitting that information.
Thank you.
هذا النص ليس اعتراضًا قانونيًا ولا يضمن التجديد؛ فائدته أنه يجبر المحادثة على الانتقال من كلام عام إلى سبب ووثائق وموعد.
أخطاء شائعة قد تجعل المشكلة أغلى
الانتظار حتى آخر أسبوع: يقلل خيارات المقارنة وقد يخلق فجوة في التغطية.
إخفاء سبب عدم التجديد عن الشركة الجديدة: أجب عن أسئلة الاكتتاب بدقة؛ المعلومات غير الصحيحة قد تخلق مشكلة أكبر لاحقًا.
شراء أرخص عرض دون قراءة deductibles: القسط المنخفض قد ينقل آلاف الدولارات من الخطر إليك.
إلغاء الوثيقة الحالية مبكرًا بمجرد قبول عرض جديد: اضبط تاريخ البداية والنهاية بدقة أولًا.
الافتراض أن FAIR Plan يغطي كل شيء: افحص الوثيقة الفعلية وحدودها.
نسيان شركة الرهن: وجود وثيقة جديدة لا يفيد إذا لم يصل إثباتها إلى جهة الخدمة وسجلت المنزل بلا تغطية.
Checklist قبل انتهاء الوثيقة
□ حفظ إشعار عدم التجديد كاملًا وتسجيل تاريخ الانتهاء.
□ طلب السبب المحدد كتابة.
□ مراجعة بيانات السقف والعقار والمطالبات.
□ سؤال الشركة عن شروط إعادة النظر والموعد النهائي.
□ تنفيذ الإصلاح القابل للتصحيح وتوثيقه إن كان اقتصاديًا ومنطقيًا.
□ طلب عروض متعددة في الوقت نفسه.
□ مقارنة deductibles والتغطيات لا القسط فقط.
□ فحص Department of Insurance وخيارات FAIR/residual market في ولايتك عند الحاجة.
□ اختيار تاريخ بدء يمنع أي فجوة.
□ إرسال إثبات التأمين الجديد إلى شركة الرهن.
□ متابعة أي refund أو تعديل escrow.
□ حفظ كل المراسلات والوثائق في ملف واحد.
أسئلة شائعة
هل عدم التجديد يعني أن منزلي أصبح غير قابل للتأمين؟
لا. قد يكون القرار خاصًا بشركة واحدة أو بسبب يمكن تصحيحه أو نتيجة لتقليص الشركة أعمالها في منطقة. لكنه إشارة إلى ضرورة البدء مبكرًا وعدم افتراض أن شركة أخرى ستتعامل مع الخطر بالطريقة نفسها.
هل أستطيع إجبار الشركة على التجديد؟
ليس لمجرد أنك عميل حالي. لكن قوانين الولاية قد تقيد متى ولماذا وكيف يمكن للشركة عدم التجديد، وقد توجد حماية خاصة في ظروف محددة. لذلك افحص السبب والإشعار وقواعد ولايتك بدل افتراض وجود حق فدرالي موحد بالتجديد.
هل تقديم شكوى يوقف انتهاء الوثيقة تلقائيًا؟
لا تفترض ذلك. استمر في البحث عن تغطية بديلة ما لم تحصل على تأكيد رسمي واضح بأن التغطية مستمرة. الاعتراض ومسار التأمين البديل يجب أن يتحركا بالتوازي.
هل يجب إصلاح كل ما تطلبه الشركة؟
ليس تلقائيًا. اطلب المتطلب كتابة، واحسب تكلفة الإصلاح، واسأل إن كان سيؤدي إلى إعادة النظر، وقارن ذلك بخيارات السوق الأخرى. بعض الإصلاحات مفيدة للسلامة وقيمة المنزل أصلًا، وبعضها قد لا يكون اقتصاديًا إذا كانت الشركة تقلص أعمالها في المنطقة بغض النظر عن حالة المنزل.
المصادر الرسمية
تم بناء هذا الدليل على إرشادات جهات تنظيمية رسمية، وفي مقدمتها Texas Department of Insurance، California Department of Insurance، ودليل إدارات التأمين في الولايات لدى National Association of Insurance Commissioners (NAIC). كما أعلنت NAIC في 2026 جمع بيانات وطنية تفصيلية عن سوق homeowners تشمل الإلغاءات وعدم التجديد والتكاليف والتغطيات، وهو مؤشر على أن توفر التأمين أصبح قضية تنظيمية يجري قياسها على مستوى أدق.
هذا الدليل للتثقيف العام ولا يمثل استشارة قانونية أو تأمينية شخصية. قواعد الإلغاء وعدم التجديد والمهل وبرامج السوق الأخير تختلف حسب الولاية والوثيقة.
آخر مراجعة للمعلومات: 2 أكتوبر 2026.