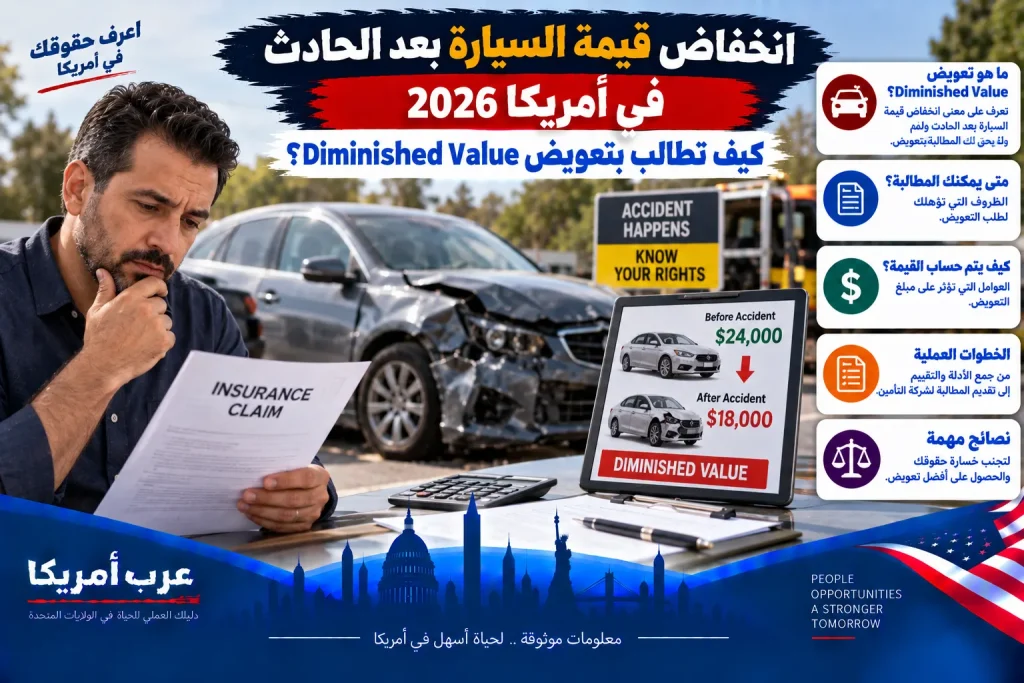
آخر تحديث: سبتمبر 2026. قد تُصلح شركة التأمين سيارتك بعد الحادث حتى تبدو وتعمل بصورة جيدة، لكن ذلك لا يعني بالضرورة أن قيمتها في سوق السيارات المستعملة عادت إلى ما كانت عليه قبل الحادث. سجل الحادث نفسه قد يجعل مشتريًا أو معرضًا يعرض سعرًا أقل عند البيع أو الاستبدال. هذا الفرق يُعرف عادة باسم Diminished Value أو «انخفاض قيمة السيارة بعد الحادث».
المشكلة أن المطالبة بهذا النوع من الخسارة ليست قاعدة موحدة على مستوى الولايات المتحدة. حقوقك تعتمد على الولاية، وعلى ما إذا كنت تطالب شركة تأمين السائق المتسبب أم شركة تأمينك أنت، وعلى نص الوثيقة، وطبيعة الضرر والإصلاح، وقدرتك على إثبات أن السيارة أصبحت أقل قيمة بالفعل. لذلك لا تتعامل مع أي معادلة منتشرة على الإنترنت باعتبارها ضمانًا لمبلغ التعويض.
ما المقصود بـ Diminished Value؟
المقصود هو النقص في القيمة السوقية للسيارة نتيجة تاريخ الحادث أو الضرر، حتى بعد تنفيذ الإصلاح. تخيل سيارتين متطابقتين تقريبًا في السنة والموديل والمسافة المقطوعة والحالة الحالية؛ الأولى لم تتعرض لحادث، والثانية تعرضت لتصادم كبير وأُصلحت. قد يدفع السوق سعرًا أعلى للأولى لأن سجل الثانية يتضمن حادثًا وإصلاحًا.
وتشير دراسة منشورة في Journal of Insurance Regulation التابع لـ NAIC إلى عدم وجود طريقة حساب واحدة مقبولة على نطاق شامل لتحديد انخفاض القيمة؛ فالنتيجة تتأثر بعمر السيارة، والمسافة المقطوعة، وقيمتها قبل الحادث، وشدة الضرر، وهل كان الضرر هيكليًا، وجودة الإصلاح، وسجل الحوادث السابق، وظروف السوق المحلية.
ثلاثة أنواع من انخفاض القيمة يجب التفريق بينها
1. الانخفاض المتأصل Inherent Diminished Value
هذا هو النوع الأكثر ارتباطًا بالمطالبات بعد الإصلاح: السيارة أُصلحت بصورة صحيحة، لكن مجرد وجود حادث موثق في تاريخها يجعل السوق يقيّمها بأقل من سيارة مماثلة بلا حادث.
2. الانخفاض المرتبط بالإصلاح Repair-Related Diminished Value
يحدث عندما تكون جودة الإصلاح نفسها سببًا إضافيًا للخسارة، مثل اختلاف الطلاء، أو بقاء فجوات غير طبيعية بين ألواح الهيكل، أو استخدام إصلاح غير مكتمل، أو بقاء مشكلة تؤثر في المظهر أو الأداء. هنا قد توجد أيضًا قضية منفصلة بشأن جودة الإصلاح، فلا تفترض أن كل النقص يُعالج بمطالبة Diminished Value وحدها.
3. الانخفاض الفوري Immediate Diminished Value
هو الفرق النظري في القيمة مباشرة بعد وقوع الضرر وقبل الإصلاح. عمليًا، كثير من نزاعات المستهلكين تتركز على القيمة المتبقية المفقودة بعد إتمام الإصلاح، لا على هذا المفهوم النظري وحده.
السؤال الأهم: هل تطالب شركة تأمينك أم تأمين السائق الآخر؟
هذا التفريق جوهري. إذا كان سائق آخر مسؤولًا عن الحادث وكنت تطالب شركة تأمين مسؤوليته، فأنت عادة في وضع Third-Party Claim. أما إذا طلبت التعويض من وثيقتك أنت، مثل Collision، فأنت في وضع First-Party Claim.
دراسة NAIC التنظيمية توضح أن حقوق الطرف الثالث لا تعتمد على عقد التأمين بين السائق الآخر وشركته بالطريقة نفسها التي تعتمد بها مطالبة الطرف الأول على نص وثيقته. كما توضح أن الولايات تختلف في التعامل مع المطالبات، وأن عددًا من الولايات يسمح بمطالبات الطرف الثالث بانخفاض القيمة. لذلك لا يصح نشر قائمة جامدة والقول إن كل مطالبة مقبولة أو مرفوضة في ولاية معينة دون مراجعة القانون الحالي والوقائع.
في مطالبة الطرف الأول، راجع وثيقتك بدقة. بعض النزاعات تدور حول ما إذا كان نص الوثيقة يغطي انخفاض القيمة بعد إصلاح السيارة. وفي مطالبة الطرف الثالث قد يكون قانون الولاية ومسؤولية السائق الآخر وطريقة إثبات الضرر عوامل حاسمة.
متى تكون مطالبة انخفاض القيمة أقوى؟
لا توجد قائمة اتحادية تمنح أهلية تلقائية، لكن قوة الإثبات ترتفع عادة عندما كانت السيارة ذات قيمة جيدة قبل الحادث، وسجلها السابق نظيفًا نسبيًا، والضرر الحالي مهمًا بما يكفي للتأثير في قرار المشتري، ويمكن إثبات قيمة السيارة قبل الحادث وبعد الإصلاح بأدلة سوقية موثوقة.
على الجانب الآخر، قد تصبح المطالبة أصعب إذا كانت السيارة قديمة جدًا أو عالية الأميال، أو لها حوادث كبيرة سابقة، أو كان الضرر الحالي بسيطًا للغاية، أو لم تستطع فصل أثر الحادث الجديد عن الأضرار السابقة. لا يعني ذلك أن المطالبة مستحيلة؛ بل يعني أن عبء الإثبات يصبح أكثر أهمية.
لا تقدم المطالبة قبل بناء ملف إثبات جيد
أكبر خطأ هو إرسال رسالة إلى شركة التأمين تقول فقط: «سيارتي فقدت قيمتها وأريد تعويضًا». مطالبة Diminished Value هي مطالبة بقيمة مالية، وبالتالي تحتاج إلى أساس يمكن فحصه.
اجمع حالة السيارة قبل الحادث
احتفظ بأي صور سابقة، وسجلات صيانة، وفاتورة الشراء إن كانت حديثة، وسجل المسافة المقطوعة، وأي معلومات تثبت عدم وجود أضرار كبيرة سابقة. إذا كانت السيارة تعرضت لحادث سابق، لا تخفِه؛ لأن اكتشافه لاحقًا قد يضعف مصداقية الملف.
احتفظ بملف الحادث والإصلاح كاملًا
يشمل ذلك تقرير الشرطة إن وُجد، وصور الضرر قبل الإصلاح، وتقدير شركة التأمين، وتقديرات الورشة، والفاتورة النهائية، وقائمة القطع، وأوامر الإصلاح، وأي Supplement أضيف أثناء العمل. إذا ظهر ضرر مخفي بعد فك السيارة، فهذه المستندات تساعد على توضيح حجم الضرر الحقيقي.
أثبت قيمة السوق بدل الاعتماد على رقم عشوائي
ابحث عن سيارات مقارنة من السنة والموديل والفئة والمواصفات والمسافة المقطوعة والمنطقة الجغرافية نفسها قدر الإمكان. المهم ليس جمع أعلى ثلاثة أسعار إعلانية، بل بناء مقارنة منطقية قابلة للدفاع.
هل تحتاج إلى Appraisal مستقل؟
ليس كل ملف يستحق دفع تكلفة خبير تقييم. إذا كانت الخسارة المحتملة صغيرة، فقد تصبح تكلفة التقييم غير اقتصادية. لكن في سيارة حديثة أو مرتفعة القيمة أو حادث كبير، قد يكون التقييم المستقل مفيدًا إذا كان يشرح منهجيته وأدلته بدل إعطاء رقم نهائي بلا أساس.
تشير دراسة NAIC إلى أن إثبات انخفاض القيمة قد يتطلب خبرة مقيم محترف في بعض الحالات، كما تحذر عمليًا من أن التقييم يظل مجالًا فيه قدر من الحكم المهني ولا توجد صيغة وطنية موحدة. لذلك اسأل المقيم قبل الدفع: ما البيانات المستخدمة؟ هل سيقدم سيارات مقارنة؟ هل يشرح الضرر وتأثيره؟ وهل الرسوم ثابتة أم مرتبطة بنسبة من التسوية؟
ماذا عن معادلة 17c المنتشرة على الإنترنت؟
ستجد مواقع كثيرة تحسب التعويض عبر معادلات تبدأ بنسبة من قيمة السيارة ثم تطبق معاملات للضرر والأميال. لا تعتبر هذه الآلات «القانون الأمريكي». بحث NAIC يناقش معادلة 17(c) تاريخيًا ضمن طرق التقييم، لكنه يؤكد أن الأدبيات لا تقدم صيغة واحدة مقبولة بصورة عامة لحساب الخسارة.
إذا استخدمت معادلة، تعامل معها كأداة تقدير أو جزء من التفاوض فقط، وليس بديلًا عن إثبات القيمة السوقية. قد تعطيك المعادلة رقمًا منخفضًا أو مرتفعًا لا يعكس سيارتك أو سوقك المحلي.
خطوات تقديم مطالبة Diminished Value
الخطوة الأولى: حدد الجهة الصحيحة
حدد هل ستطالب شركة تأمين السائق المسؤول أم شركتك. إذا كانت المسؤولية عن الحادث ما زالت محل نزاع، فقد يتأخر تقييم مطالبة انخفاض القيمة إلى أن تتضح المسؤولية أو تكتمل معالجة الضرر الأساسي.
الخطوة الثانية: انتظر حتى تتضح نتيجة الإصلاح عندما يكون ذلك منطقيًا
لأنك تريد قياس الفرق بين حالة السوق قبل الحادث وحالة السيارة بعد الإصلاح، فإن الفاتورة النهائية وجودة الإصلاح قد تكونان جزءًا مهمًا من الملف. لا تخلط بين تكلفة الإصلاح وبين انخفاض القيمة؛ هما نوعان مختلفان من الخسارة.
الخطوة الثالثة: اطلب تعليمات المطالبة كتابيًا
اطلب رقم المطالبة، واسم المسؤول عنها، والبريد أو البوابة التي تُرسل إليها الأدلة، وأي نموذج تطلبه الشركة. احتفظ بسجل لكل اتصال وتاريخه واسم الموظف وما قيل.
الخطوة الرابعة: أرسل Demand Package منظمًا
ضع ملخصًا للحادث والمسؤولية، وبيانات السيارة، والمسافة المقطوعة، ووصف الضرر، ومستندات الإصلاح، وصور قبل وبعد، ودليل القيمة، والتقييم المستقل إن كان لديك. اذكر المبلغ المطلوب وكيف توصلت إليه. تجنب المبالغة؛ المطالبة المقنعة أفضل من رقم ضخم بلا إثبات.
الخطوة الخامسة: اطلب تفسيرًا مكتوبًا إذا خُفضت المطالبة أو رُفضت
اسأل تحديدًا: هل الرفض مبني على نص في الوثيقة؟ أم قانون الولاية؟ أم خلاف حول المسؤولية؟ أم لأن الشركة ترى أن الأدلة لا تثبت خسارة؟ أم أنها تقبل المبدأ وتختلف فقط على المبلغ؟ معرفة سبب الرفض تحدد خطوتك التالية.
ماذا تفعل إذا عرضت شركة التأمين مبلغًا منخفضًا؟
لا ترفض العرض انفعاليًا ولا تقبله تلقائيًا. اطلب طريقة الحساب والبيانات التي استُخدمت. قارنها بتقييمك. إذا استبعدت الشركة عوامل مهمة مثل الضرر الهيكلي أو مواصفات السيارة أو سوق المنطقة، قدم اعتراضًا محددًا مدعومًا بالمستندات.
وتنصح NAIC المستهلك الذي يختلف مع شركة التأمين بمحاولة حل الخلاف معها أولًا، وطلب تفسير مكتوب للقرارات. وإذا بقي النزاع، يمكن طلب مساعدة إدارة التأمين في الولاية. نظام تنظيم التأمين في الولايات المتحدة قائم بدرجة كبيرة على مستوى الولايات، ولذلك الجهة التنظيمية المناسبة هي Department of Insurance أو الجهة النظيرة في ولايتك.
كيف تقدم شكوى إلى منظم التأمين في ولايتك؟
توضح NAIC في دليل تقديم الشكاوى أن إدارة التأمين في الولاية يمكنها مساعدة المستهلك في مشكلات مثل التأخير غير العادل، أو رفض المطالبة، أو عدم الالتزام بالوثيقة، أو ضعف التواصل. قبل الشكوى، اجمع رقم الوثيقة والمطالبة، والمراسلات، والفواتير، وسجل الاتصالات، واكتب تسلسلًا زمنيًا واقعيًا وحدد النتيجة التي تطلبها.
لكن الشكوى التنظيمية ليست ضمانًا بأن المنظم سيقرر قيمة سيارتك التي تريدها. دوره يعتمد على صلاحيات الولاية وعلى طبيعة النزاع. وفي بعض الحالات قد تكون هناك آلية appraisal أو mediation أو دعوى مدنية أو مسار آخر، ولكل واحد تكلفته وحدوده ومواعيده.
مثال عملي مبسط
لنفترض أن سيارة عمرها سنتان، بحالة ممتازة وسجل حوادث نظيف، تعرضت لتصادم تسبب بضرر مهم في الهيكل. بلغت تكلفة الإصلاح 12,000 دولار وأعيدت السيارة إلى حالة تشغيلية جيدة. بعد الإصلاح، حصل المالك على تقييم مستقل ومقارنات سوقية تشير إلى أن المشترين أو التجار يخصمون عدة آلاف من الدولارات عن سيارة مماثلة بلا سجل حادث.
هنا لا تكون الحجة: «الإصلاح كلف 12 ألفًا إذن أريد 12 ألفًا إضافية». الحجة الصحيحة هي: «هذه كانت القيمة السوقية المعقولة قبل الحادث، وهذه الأدلة على القيمة بعد الإصلاح، وهذا هو الفرق الذي أنسبه إلى الحادث». قد تقبل شركة التأمين الرقم أو تناقشه أو ترفض أساس المطالبة وفق قانون الولاية والوثيقة والوقائع.
مثال آخر: سيارة قديمة وحوادث سابقة
إذا كانت السيارة عمرها 12 سنة، وقطعت مسافة كبيرة، ولديها حادثان سابقان مسجلان، ثم تعرضت لضرر تجميلي محدود، فإن إثبات أن الحادث الجديد وحده أحدث انخفاضًا ماليًا كبيرًا سيكون أصعب. هنا يجب التفكير اقتصاديًا قبل دفع مئات الدولارات مقابل تقييم أو خوض نزاع طويل.
أخطاء شائعة تضعف مطالبتك
الخلط بين تكلفة الإصلاح وانخفاض القيمة: دفع تكلفة إعادة السيارة إلى حالتها لا يثبت تلقائيًا مقدار الخسارة السوقية.
إرسال Screenshot واحد من موقع بيع: إعلان سيارة واحدة لا يصنع تقييمًا سوقيًا متينًا.
إخفاء حوادث سابقة: تاريخ السيارة قد يظهر عبر قواعد بيانات وتقارير مختلفة، وإخفاء معلومات جوهرية يضر بالملف.
الاعتقاد أن كل ولاية لها القاعدة نفسها: تنظيم التأمين وقانون الأضرار يختلفان بين الولايات.
اعتبار 17c نتيجة إلزامية: لا توجد صيغة وطنية واحدة تضمن التعويض.
دفع رسوم مرتفعة لشركة تعدك بتعويض مضمون: لا يستطيع مقدم خدمة خاص ضمان قرار شركة التأمين أو المحكمة. افهم الرسوم والعقد قبل التوقيع.
توقيع Release دون فهمه: قبل قبول تسوية نهائية، اقرأ ما إذا كان التوقيع ينهي مطالبات أضرار الممتلكات الأخرى المرتبطة بالحادث. إذا كان المبلغ مهمًا أو النص غير واضح، فالحصول على مشورة قانونية مستقلة قد يكون مناسبًا.
هل بيع السيارة ضروري لإثبات انخفاض القيمة؟
ليس من الحكمة افتراض إجابة وطنية واحدة. بعض النزاعات يمكن أن تعتمد على تقييم الخسارة السوقية دون بيع فعلي، لكن متطلبات الإثبات والقانون تختلف. البيع الفعلي قد يوفر دليلًا على السعر، لكنه قد يدخل عوامل أخرى في الصفقة مثل حاجة البائع السريعة للنقد أو تفاوض المشتري أو حالة السوق. اسأل منظم الولاية أو مختصًا محليًا إذا أصبحت هذه النقطة حاسمة في مطالبتك.
ماذا لو كان الحادث Hit-and-Run أو السائق بلا تأمين؟
هنا يجب فحص وثيقتك وقانون الولاية بعناية. دراسة NAIC تشير إلى أن تغطية أضرار الممتلكات تحت Uninsured Motorist ليست موحدة؛ وجودها وطريقة تطبيقها يختلفان حسب الولاية والوثيقة. لا تفترض أن وجود UM للإصابات يعني تلقائيًا أن لديك تغطية لكل أضرار السيارة أو انخفاض قيمتها.
هل توجد مهلة لتقديم المطالبة؟
نعم، لكن لا يوجد رقم واحد يصلح لكل الولايات والحالات. قد تدخل في الموضوع مهلة قانونية للدعوى، وشروط إخطار في الوثيقة، ومواعيد مرتبطة بالتسوية أو النزاع. لذلك لا تنتظر إلى ما قبل بيع السيارة بسنوات لتبدأ جمع الأدلة. افتح الملف مبكرًا واسأل كتابيًا عن أي موعد نهائي تدعي الشركة أنه ينطبق عليك.
Checklist قبل إرسال المطالبة
قبل الضغط على زر الإرسال، تأكد من أن لديك: رقم المطالبة والوثيقة؛ بيانات السائق المسؤول وشركته إذا كانت مطالبة طرف ثالث؛ VIN وسنة وموديل وفئة السيارة؛ المسافة المقطوعة؛ صور الضرر؛ تقرير الحادث إن توفر؛ التقدير الأولي والـSupplements؛ فاتورة الإصلاح النهائية؛ سجل الحوادث السابقة؛ أدلة القيمة قبل الحادث وبعد الإصلاح؛ تقييم مستقل إذا كان اقتصاديًا؛ خطاب مطالبة يوضح الرقم المطلوب وأساسه؛ وسجل مكتوب لكل اتصال.
أسئلة شائعة
هل شركة التأمين ملزمة بإخباري تلقائيًا عن Diminished Value؟
لا تبنِ قرارك على افتراض وطني بهذا الشكل. واجبات شركة التأمين تختلف بحسب الولاية ونوع المطالبة والوثيقة. إذا كنت تعتقد أن لديك خسارة، اسأل عنها صراحة واطلب موقف الشركة كتابيًا.
هل تقرير Carfax وحده يثبت قيمة الخسارة؟
قد يساعد تقرير تاريخ السيارة على إثبات ظهور الحادث في السجل، لكنه لا يحدد وحده مقدار الانخفاض بالدولار. إثبات القيمة يحتاج عادة إلى بيانات سوق أو تقييم أكثر تفصيلًا.
هل يمكنني المطالبة إذا أصلحت السيارة لدى أفضل ورشة؟
قد يكون جوهر الانخفاض المتأصل أن السيارة فقدت جزءًا من قيمتها بسبب سجل الحادث رغم إصلاحها جيدًا. لكن قابلية التعويض تعتمد على الولاية ونوع المطالبة والأدلة.
هل المطالبة تستحق دائمًا؟
لا. احسب القيمة المحتملة للملف مقابل تكلفة التقييم والوقت واحتمال النزاع. في سيارة قديمة منخفضة القيمة وضرر محدود قد لا تكون المعركة اقتصادية.
من أراجع إذا لم أثق برد شركة التأمين؟
ابدأ بطلب قرار وتفسير مكتوبين من الشركة. بعد ذلك يمكنك العثور على منظم ولايتك عبر بوابة المستهلك لدى NAIC والتواصل مع Department of Insurance المختص. توضح NAIC أن المستهلك يستطيع تقديم شكوى عندما لا تُحل المشكلة مع شركة التأمين.
الخلاصة
إصلاح السيارة لا يعني دائمًا استعادة قيمتها السوقية بالكامل. إذا أدى سجل الحادث إلى خفض حقيقي في قيمة سيارتك، فقد توجد مطالبة Diminished Value، وخصوصًا في بعض مطالبات الطرف الثالث. لكن النجاح لا يعتمد على اسم المطالبة وحده، بل على قانون ولايتك، ونوع التغطية، والمسؤولية عن الحادث، وتاريخ السيارة، وجودة الإثبات.
ابدأ بالوثائق لا بالمعادلات: أثبت حالة السيارة قبل الحادث، احتفظ بملف الإصلاح، ابنِ مقارنة سوقية معقولة، واطلب من شركة التأمين تفسيرًا مكتوبًا لأي رفض أو تخفيض. وإذا بقي النزاع، فإدارة التأمين في ولايتك هي نقطة رسمية مهمة للحصول على معلومات أو تقديم شكوى.
إخلاء مسؤولية: هذا الدليل للمعلومات العامة ولا يمثل استشارة قانونية أو تأمينية لحالة فردية. قوانين التأمين والتعويض ومواعيد المطالبات تختلف حسب الولاية والوثيقة والوقائع؛ راجع منظم التأمين في ولايتك أو مختصًا مؤهلًا عند الحاجة.
أدلة مرتبطة
ابدأ من دليل ما بعد حادث السيارة، وإذا اعتبرت الشركة السيارة Total Loss فراجع دليل التعويض والاعتراض على القيمة.