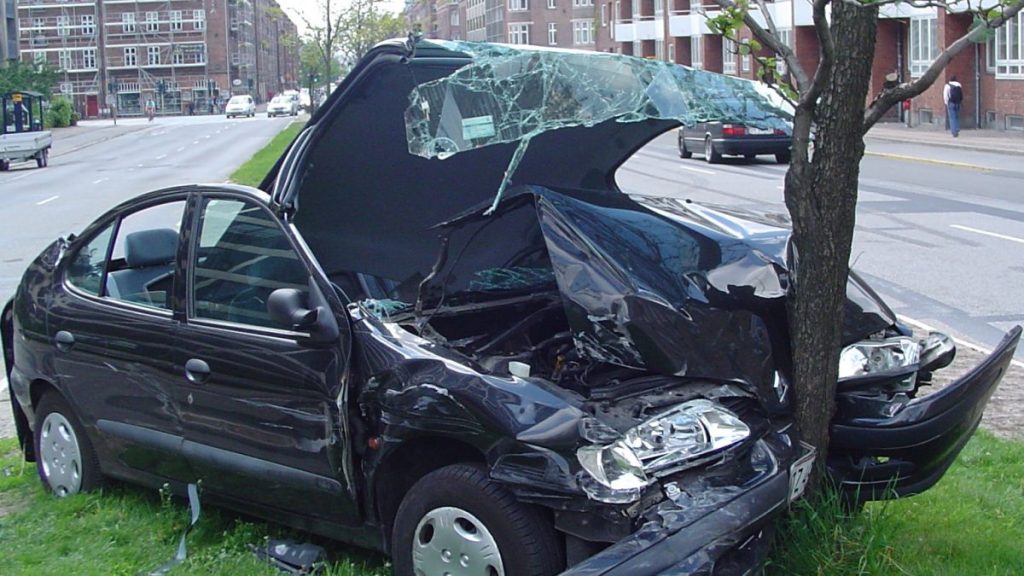
عندما تقول لك شركة التأمين إن سيارتك أصبحت Total Loss أو «خسارة كلية»، فالمعنى لا يقتصر على أن السيارة تضررت بشدة. القرار يفتح سلسلة مالية وقانونية مهمة: كيف حُسبت قيمة السيارة؟ من يحصل على شيك التعويض إذا كان عليها قرض؟ ماذا يحدث إذا كان رصيد القرض أعلى من مبلغ التأمين؟ وهل يمكنك الاعتراض إذا كان تقييم شركة التأمين أقل من قيمة سيارتك الحقيقية؟
هذا الدليل يشرح خطوة بخطوة ما يحدث بعد إعلان السيارة Total Loss في الولايات المتحدة، وكيف تفهم Actual Cash Value (ACV)، وكيف تراجع تقرير المقارنة، ومتى يفيد GAP، وماذا تفعل إذا كنت لا توافق على العرض. القواعد الدقيقة تختلف بين الولايات وشروط وثيقة التأمين، لذلك سنفصل بين المبادئ العامة والأمثلة التي تعتمد على قانون ولاية معينة.
ما معنى Total Loss في تأمين السيارات؟
شركة التأمين قد تعتبر السيارة خسارة كلية عندما يصبح إصلاحها غير اقتصادي مقارنة بقيمتها قبل الحادث، أو عندما تتجاوز تكلفة الإصلاح نسبة أو معادلة يحددها قانون الولاية أو سياسة الشركة ضمن الحدود القانونية. ليست هناك نسبة فدرالية موحدة لكل الولايات. بعض الولايات تحدد عتبة رقمية؛ فمثلًا تذكر إدارة التأمين في ساوث كارولاينا أن العتبة في تلك الولاية تبلغ 75% من القيمة النقدية الفعلية للسيارة، بينما ولايات أخرى تستخدم معادلات أو معايير مختلفة.
لذلك لا تعتمد على قاعدة منتشرة مثل «إذا تجاوز الإصلاح 70% فستصبح السيارة Total Loss» باعتبارها قانونًا أمريكيًا عامًا. قد تكون صحيحة في حالة أو ولاية معينة، لكنها ليست قاعدة وطنية.
ما هي Actual Cash Value أو ACV؟
القيمة النقدية الفعلية هي القيمة السوقية للسيارة قبل الخسارة مباشرة، وليست السعر الذي دفعتَه عندما اشتريتها، ولا الرصيد المتبقي على القرض، ولا تكلفة شراء سيارة جديدة بديلة. إدارة التأمين في كاليفورنيا توضح أن ACV تعني، ما لم تنص الوثيقة خلاف ذلك، القيمة السوقية العادلة: المبلغ الذي يقبل به بائع مطلع ومشترٍ مطلع دون ضغط غير معتاد.
في التطبيق، تنظر شركة التأمين عادة إلى سيارات مشابهة من حيث السنة، الماركة، الموديل، الفئة، عدد الأميال، التجهيزات، الحالة العامة والسوق المحلي. وقد تستخدم قواعد بيانات ومزودي تقييم ومبيعات فعلية أو عروض سيارات مماثلة.
مثال عملي
لنفترض أن سيارتك موديل 2022، وأن تكلفة الإصلاح المقدرة 18,000 دولار. بعد مراجعة سيارات مشابهة في منطقتك، قدرت الشركة ACV بمبلغ 20,500 دولار. إذا كانت قواعد الولاية والسياسة تجعل الإصلاح غير اقتصادي عند هذا المستوى من الضرر، فقد تعلن الشركة السيارة Total Loss وتبني التسوية على قيمة 20,500 دولار، مع تطبيق deductible أو إضافات ورسوم بحسب الوثيقة والقانون المحلي.
ما الذي يدخل في قيمة سيارتك؟
عند مراجعة عرض التأمين، لا تنظر إلى الرقم النهائي فقط. اطلب ورقة التقييم أو valuation report واقرأ العوامل التي بُني عليها السعر. أهم العناصر التي يمكن أن تؤثر في القيمة:
- السنة والموديل والفئة الدقيقة Trim.
- الدفع الرباعي أو نوع المحرك أو حزمة التجهيز.
- عدد الأميال.
- الحالة قبل الحادث.
- التجهيزات الأصلية والخيارات المثبتة.
- وجود أضرار سابقة.
- أسعار سيارات مقارنة في منطقتك أو سوق قريب.
- الضرائب ورسوم التسجيل أو التحويل إذا كان قانون الولاية يتطلب إدراجها.
لا تفترض أن كل تعديل أو إكسسوار أضفته إلى السيارة سيرفع ACV بالقيمة التي دفعتها. بعض الوثائق تحد تغطية المعدات المعدلة أو غير الأصلية، وقد تحتاج إلى تغطية إضافية مسبقًا.
أول خطوة بعد قرار Total Loss: اطلب التقرير الكامل
لا توافق شفهيًا مباشرة إذا كنت لا تفهم كيف وصلت الشركة إلى العرض. اطلب نسخة مكتوبة من:
- تقرير قيمة السيارة.
- السيارات المقارنة المستخدمة.
- تفاصيل أي خصم بسبب الحالة أو الأميال.
- قيمة deductible المطبقة.
- أي ضرائب ورسوم مضافة أو غير مضافة.
- قيمة salvage إذا كنت تفكر في الاحتفاظ بالسيارة.
راجع أيضًا VIN والفئة والمواصفات وعدد الأميال. خطأ بسيط مثل تسجيل فئة أساسية بدل فئة أعلى، أو تجاهل نظام دفع رباعي أو حزمة تجهيز، قد يخفض التقييم مئات أو آلاف الدولارات.
كيف تعترض على قيمة Total Loss إذا كانت منخفضة؟
إذا كان العرض أقل مما تعتقد أن السيارة تستحقه، فالاعتراض الفعال يحتاج أدلة لا مجرد القول إن السعر «غير عادل». اتبع الخطوات التالية:
- صحح البيانات: تأكد من الموديل، Trim، الأميال والتجهيزات.
- اجمع مقارنات محلية: ابحث عن سيارات مشابهة فعلًا في سنة الصنع والفئة والأميال والحالة.
- احتفظ بسجلات الصيانة: الصيانة لا تضيف بالضرورة كل ما دفعته إلى القيمة، لكنها قد تساعد في إثبات أن حالة السيارة كانت أفضل من التقدير.
- وثق الإضافات المهمة: خصوصًا الخيارات الأصلية أو المعدات المغطاة بالوثيقة.
- اطلب إعادة تقييم مكتوبة: أرسل اعتراضًا محددًا مع المقارنات والأدلة.
- راجع بند appraisal: بعض الوثائق تحتوي مسار تقييم مستقل عند النزاع حول قيمة الخسارة.
وتوضح إدارة التأمين في كاليفورنيا أن كثيرًا من الوثائق القياسية تتضمن بند appraisal يمكن أن يُستخدم عند النزاع على قيمة تسوية Total Loss. لكن آلية هذا البند وتكاليفه وتأثيره تختلف حسب الوثيقة والولاية، لذلك اقرأ عقدك قبل البدء.
هل تستطيع إجبار شركة التأمين على إصلاح السيارة بدل Total Loss؟
ليس بالضرورة. إذا كان القانون والوثيقة يسمحان للشركة بتسوية الخسارة على أساس ACV عندما يصبح الإصلاح غير اقتصادي، فإن رغبتك الشخصية بإصلاح السيارة لا تعني أن الشركة ملزمة بدفع تكلفة إصلاح تتجاوز التزامها التعاقدي. إدارة التأمين في كاليفورنيا تشرح أن شركة التأمين في مطالبة الضرر المادي تدفع عمومًا الأقل بين تكلفة الإصلاح والقيمة النقدية الفعلية للسيارة.
إذا أردت الاحتفاظ بالمركبة بعد Total Loss، اسأل عن خيار owner-retained salvage. في هذه الحالة قد تخصم الشركة قيمة salvage من التسوية، وقد تحتاج السيارة لاحقًا إلى عنوان Salvage أو فحص وإجراءات تسجيل خاصة حسب الولاية.
ماذا يحدث إذا كانت السيارة عليها قرض؟
هذه النقطة من أكثر ما يربك السائقين. وجود قرض لا يرفع قيمة السيارة التأمينية. إذا كانت ACV تساوي 18,000 دولار لكنك ما زلت مدينًا للبنك بـ23,000 دولار، فشركة التأمين لا تدفع تلقائيًا 23,000 دولار لمجرد أن هذا هو رصيد القرض.
عادة يكون البنك أو شركة التمويل lienholder مسجلًا على المركبة، وقد يصدر شيك التسوية باسمك واسم الجهة الممولة أو يذهب السداد مباشرة إلى القرض. إذا كان مبلغ التسوية أقل من رصيد القرض، يبقى الفرق مسؤوليتك ما لم توجد تغطية أخرى مثل GAP.
مثال على negative equity
رصيد القرض: 27,000 دولار. قيمة Total Loss بعد التسوية: 22,000 دولار. إذا لم يكن لديك GAP مناسب، يبقى فرق قدره 5,000 دولارات تقريبًا واجبًا عليك وفق عقد التمويل، مع مراعاة deductible وأي شروط أخرى.
ولهذا تنبه إدارة حماية المستهلك المالية CFPB إلى أن التأمين العادي يدفع حتى قيمة السيارة، بينما GAP صُمم لتغطية بعض أو كل الفرق عندما يكون رصيد القرض أعلى من مبلغ التأمين بعد سرقة السيارة أو إعلانها Total Loss.
ما هو GAP؟ وهل يغطي كل شيء؟
GAP منتج إضافي اختياري في كثير من عقود التمويل، وقد يكون بوليصة تأمين أو waiver حسب الجهة والولاية. لا تفترض أنه يغطي أي فرق بلا حدود. العقد قد يحتوي قيودًا مثل حد أقصى للتغطية، أنواع قروض غير مؤهلة، خصومات، تأخر في الدفعات، أو استثناءات تتعلق بأرصدة منتجات إضافية ممولة داخل القرض.
CFPB يوضح أيضًا أن GAP غالبًا منتج اختياري، وأن تمويل تكلفته داخل القرض يزيد المبلغ الذي تدفع عليه فوائد. وقد يكون للمستهلك حق في استرداد جزء غير مكتسب من قيمة بعض المنتجات الإضافية إذا باع السيارة أو أعاد التمويل أو سدد القرض مبكرًا، بحسب العقد والقانون.
إذا لم يكن لديك GAP، ماذا تفعل بالرصيد المتبقي؟
لا تتوقف عن دفع القرض من تلقاء نفسك بمجرد أن السيارة أصبحت Total Loss. القرض التزام منفصل عن وجود السيارة. تواصل مع الجهة الممولة فورًا، وأبلغها بالمطالبة ورقم claim، واسأل كيف ستُطبق دفعة التأمين ومتى يظهر الرصيد الجديد.
إذا تبقى مبلغ كبير لا تستطيع دفعه دفعة واحدة، اسأل عن خيارات الدفع أو تعديل الجدول إن كانت متاحة. عدم التعامل مع الرصيد قد يؤدي إلى تأخر، تحصيل، وتأثير سلبي في الائتمان.
من يستلم المال إذا كانت السيارة مدفوعة بالكامل؟
إذا لم يكن على السيارة lien أو قرض، فعادة تذهب التسوية إليك وفق شروط الوثيقة. أما إذا كان هناك lienholder، فقد يكون اسمه على الشيك أو يحصل مباشرة على جزء من التعويض. هذه ليست «رسومًا إضافية»؛ إنها نتيجة لوجود مصلحة مالية قانونية للجهة المقرضة في المركبة.
ماذا عن deductible؟
إذا كانت مطالبتك تحت collision أو comprehensive في وثيقتك، فغالبًا يطبق deductible المتفق عليه. مثلًا إذا كانت التسوية 20,000 دولار وdeductible يساوي 1,000 دولار، فقد تكون الدفعة الصافية 19,000 دولار قبل أي تعديلات أخرى.
أما إذا كانت مطالبتك ضد تأمين السائق المخطئ، فقد تختلف طريقة التعامل مع deductible. وفي بعض الحالات تدفع شركتك أولًا تحت وثيقتك ثم تحاول استرداد المبلغ من شركة الطرف الآخر عبر subrogation، وقد تسترد أنت deductible لاحقًا إذا نجحت عملية الاسترداد. التفاصيل تختلف حسب الولاية والوقائع.
هل يجب أن تتضمن التسوية ضريبة المبيعات والرسوم؟
لا توجد قاعدة واحدة لكل الولايات. بعض الولايات تفرض إدراج عناصر مثل ضريبة المبيعات ورسوم الترخيص أو التحويل في تسويات معينة، بينما يختلف التطبيق في ولايات أخرى. في كاليفورنيا، تذكر إرشادات إدارة التأمين أن تسوية الخسارة الكلية يجب أن تشمل الضرائب ورسوم الترخيص والتحويل وفق قواعد الولاية.
لذلك لا تستخدم مثال كاليفورنيا لتطالب بنفس البند في ولاية أخرى دون التحقق. راجع Department of Insurance في ولايتك أو اسأل adjuster كتابة عن كل عنصر داخل التسوية.
متى تتوقف تغطية السيارة البديلة Rental؟
هذه نقطة مفاجئة لكثير من أصحاب المطالبات. تغطية rental reimbursement ليست مفتوحة حتى تشتري سيارة جديدة متى شئت. الوثيقة قد تنهيها عند دفع الخسارة أو بعد عدد محدد من الأيام أو عند الوصول إلى الحد المالي. إدارة التأمين في كاليفورنيا تشير إلى أن التغطية تنتهي وفق شروط الوثيقة عند إصلاح السيارة أو دفع الخسارة أو انتهاء المدة المحددة، أيها يأتي أولًا.
لذلك بمجرد أن يخبرك adjuster أن السيارة Total Loss، اسأل في اليوم نفسه: ما آخر يوم مغطى للسيارة المستأجرة؟ واحصل على الإجابة كتابة إن أمكن.
هل يمكنك الاحتفاظ بالسيارة المحطمة؟
أحيانًا نعم، لكن القرار يحتاج حسابًا جيدًا. إذا احتفظت بالسيارة، قد تخصم الشركة salvage value من التسوية. وبعد ذلك قد تحتاج إلى:
- الحصول على Salvage Title.
- إصلاح المركبة على نفقتك.
- اجتياز فحوص خاصة قبل إعادة التسجيل.
- مواجهة صعوبة في التأمين أو إعادة البيع.
إذا كنت تفكر بهذا الخيار، لا توافق قبل أن تعرف بالضبط كم سيُخصم من التسوية وما الذي تطلبه DMV في ولايتك.
ماذا يحدث للوحة والعنوان Title؟
تعتمد الخطوات على الولاية. بعض الولايات تطلب تسليم title إلى شركة التأمين أو تحديثه إلى Salvage، وبعضها له تعليمات مختلفة بشأن اللوحات والتسجيل. لا توقع title فارغًا ولا ترسله إلى جهة غير معروفة. اتبع تعليمات شركة التأمين والـDMV الرسمي فقط.
أخطاء شائعة تقلل فرصك في تسوية عادلة
1. قبول أول عرض دون قراءة التقرير
الرقم قد يكون صحيحًا، لكنه قد يحتوي أيضًا خطأ في Trim أو الأميال أو المقارنات. القراءة لا تعني أنك «تتهم» الشركة؛ إنها مراجعة طبيعية لمطالبة كبيرة.
2. استخدام أسعار سيارات غير مشابهة
إذا اعترضت بسيارة أقل أميالًا بكثير أو فئة أعلى أو سوق بعيد، فاعتراضك سيكون أضعف. الأفضل تقديم مقارنات قريبة قدر الإمكان.
3. الاعتقاد أن رصيد القرض يحدد التعويض
التعويض مبني على قيمة السيارة والتغطية، لا على المبلغ الذي ما زلت مدينًا به. القرض قد يكون أعلى أو أقل من قيمة المركبة.
4. إيقاف دفعات القرض فورًا
Total Loss لا يلغي القرض تلقائيًا. استمر وفق تعليمات الجهة الممولة حتى تتأكد من تطبيق مبلغ التأمين وإغلاق الرصيد أو معرفة المتبقي.
5. تجاهل GAP الموجود أصلًا في العقد
راجع عقد الشراء والتمويل. بعض المستهلكين ينسون أنهم اشتروا GAP مع السيارة ثم يدفعون فرقًا كان يمكن المطالبة به.
كيف تكتشف عرضًا غير منطقي أو خطأ في التقييم؟
ابحث عن مؤشرات محددة:
- الموديل أو Trim خاطئ.
- الأميال أعلى من عداد سيارتك.
- تم تجاهل تجهيزات أصلية مهمة.
- المقارنات أقدم بكثير أو أبعد من السوق المحلي بلا تفسير.
- حالة سيارتك وُصفت بأنها ضعيفة رغم وجود صور وسجلات تثبت العكس.
- خصومات غير مفسرة.
- عدم احتساب عناصر مطلوبة قانونًا في ولايتك.
إذا وجدت مشكلة، اطلب من الشركة شرحًا مكتوبًا وتصحيح التقرير قبل التصعيد.
ماذا تفعل إذا رفضت شركة التأمين تعديل العرض؟
ابدأ بمسار الاعتراض الداخلي، ثم راجع وثيقتك لمعرفة appraisal أو dispute process. إذا بقي الخلاف، يمكنك التواصل مع Department of Insurance في ولايتك وتقديم شكوى إذا كنت تعتقد أن الشركة لا تطبق القانون أو شروط الوثيقة. في بعض الولايات توجد برامج وساطة أو مراجعة لمنازعات معينة؛ كاليفورنيا مثلًا لديها برنامج وساطة لبعض نزاعات أضرار السيارات التي تستوفي شروطًا محددة.
أما إذا كانت الخسارة كبيرة أو النزاع قانونيًا معقدًا، فقد تستحق استشارة محامٍ أو خبير تأمين مرخص. هذا لا يعني أن كل Total Loss يحتاج محاميًا.
قائمة المستندات التي يجب أن تجمعها
- وثيقة التأمين وDeclarations Page.
- رقم المطالبة واسم adjuster.
- تقرير الشرطة إذا وجد.
- تقرير تقييم Total Loss.
- صور السيارة قبل الحادث إن وجدت.
- صور الأضرار بعد الحادث.
- سجلات الصيانة والإصلاحات الحديثة.
- إيصالات التجهيزات المغطاة.
- بيان الرصيد الحالي من البنك أو lender.
- عقد GAP إن وجد.
- Title وregistration وفق ما تطلبه الشركة.
Checklist عملية بعد إعلان السيارة Total Loss
- لا توافق على التسوية قبل قراءة valuation report.
- تأكد من VIN وTrim والأميال والتجهيزات.
- قارن ACV بسيارات مشابهة محليًا.
- اطلب شرح كل خصم أو تعديل.
- تحقق من الضرائب والرسوم وفق قانون ولايتك.
- اتصل بالجهة الممولة واعرف payoff amount الحالي.
- ابحث في عقدك عن GAP.
- اسأل متى تنتهي تغطية rental.
- لا توقف دفعات القرض دون تعليمات واضحة.
- لا تسلم title أو السيارة قبل فهم شروط التسوية.
- إذا احتفظت بالسيارة، تحقق من Salvage Title ومتطلبات DMV.
- احتفظ بكل المراسلات والفواتير ونسخ المستندات.
أسئلة شائعة
هل Total Loss يعني أن السيارة مستحيل إصلاحها؟
لا. قد تكون قابلة للإصلاح ميكانيكيًا، لكن تكلفة الإصلاح مقارنة بقيمتها تجعلها خسارة كلية اقتصاديًا وفق قواعد الولاية والوثيقة.
هل تدفع شركة التأمين سعر السيارة عندما اشتريتها؟
غالبًا لا. التسوية تعتمد على ACV قبل الخسارة، ما لم تكن لديك تغطية خاصة مثل new-car replacement أو agreed value تنطبق على حالتك.
هل Kelley Blue Book يحدد وحده قيمة Total Loss؟
لا. يمكن استخدام أدوات تقييم كسياق، لكن شركة التأمين قد تعتمد منهجية ومقارنات أخرى يجيزها قانون الولاية. المهم مراجعة تقرير الشركة والمقارنات الفعلية.
هل يمكنني التفاوض على ACV؟
يمكنك الاعتراض وتقديم أدلة إذا كانت البيانات أو المقارنات غير دقيقة. النجاح يعتمد على قوة الأدلة وقانون الولاية وشروط الوثيقة، وليس على المساومة المجردة.
إذا كان التعويض أعلى من رصيد القرض، من يأخذ الفرق؟
بعد سداد lienholder، قد يذهب المتبقي إليك بحسب التسوية والملكية والوثيقة. تأكد من lender وشركة التأمين من طريقة الدفع.
إذا كان التعويض أقل من القرض، هل يلغي البنك الباقي؟
عادة لا. يبقى عليك الفرق ما لم يغطيه GAP أو ينص عقد التمويل على ترتيب مختلف.
هل GAP إلزامي؟
CFPB يوضح أن GAP في معظم الحالات منتج اختياري، مع ضرورة الرجوع إلى العقد إذا ادعى dealer أو lender أنه مطلوب في تمويل معين.
مصادر رسمية مفيدة
- Consumer Financial Protection Bureau: شرح GAP.
- California Department of Insurance: ما بعد الحادث وتسوية الضرر.
- New York Department of Financial Services: معلومات تأمين السيارات.
- South Carolina Department of Insurance: تأمين السيارات وTotal Loss.
الخلاصة
أهم شيء بعد إعلان سيارتك Total Loss هو ألا تتعامل مع عرض التأمين كرقم نهائي لا يمكن مراجعته. اطلب التقرير، صحح البيانات، افهم ACV، وقارن السيارة بمركبات مشابهة فعلًا. وإذا كانت السيارة ممولة، افصل ذهنيًا بين قيمة السيارة وبين رصيد القرض؛ فقد يبقى عليك فرق كبير إذا لم يكن لديك GAP مناسب.
كذلك لا تفترض أن قواعد الضرائب أو عتبة Total Loss واحدة في كل الولايات. راجع Department of Insurance وDMV في ولايتك لأن التفاصيل المحلية يمكن أن تغير المبلغ والخطوات المطلوبة.
إخلاء مسؤولية: هذا دليل معلوماتي عام وليس استشارة قانونية أو تأمينية شخصية. وثائق التأمين وقوانين الولايات تختلف، ويجب الرجوع إلى عقدك والجهة التنظيمية المختصة في ولايتك عند وجود نزاع أو خسارة كبيرة.
اقرأ أيضًا: استحواذ البنك على السيارة في أمريكا 2026: حقوقك بعد Repossession
آخر مراجعة للمعلومات: 30 سبتمبر 2026.