عند تمويل سيارة في الولايات المتحدة، قد تصل إلى مكتب التمويل في المعرض بعد أن تكون قد تفاوضت على السعر واخترت السيارة، ثم تظهر أمامك منتجات إضافية كثيرة. من أكثرها شيوعًا منتج يسمى Guaranteed Asset Protection أو اختصارًا GAP. المشكلة أن كثيرًا من المشترين لا يعرفون بالضبط ماذا يشتري هذا المنتج، ومتى يحتاج إليه، وهل هو إلزامي، وماذا يحدث إذا باع السيارة أو أعاد تمويل القرض أو سدده مبكرًا.
هذا الدليل يركز على GAP نفسه، لا على شراء السيارة عمومًا. الهدف أن تعرف كيف تقرأ العقد، وكيف تحسب ما إذا كانت الحماية ذات قيمة فعلية لك، وكيف تتعامل مع الإلغاء والاسترداد إذا انتهت حاجتك إليها. القواعد التفصيلية للعقود والاستردادات قد تختلف بحسب الولاية ومقدم المنتج والعقد، لذلك لا تعتمد على قاعدة واحدة باعتبارها صالحة لكل صفقة.
ما هو GAP بالضبط؟
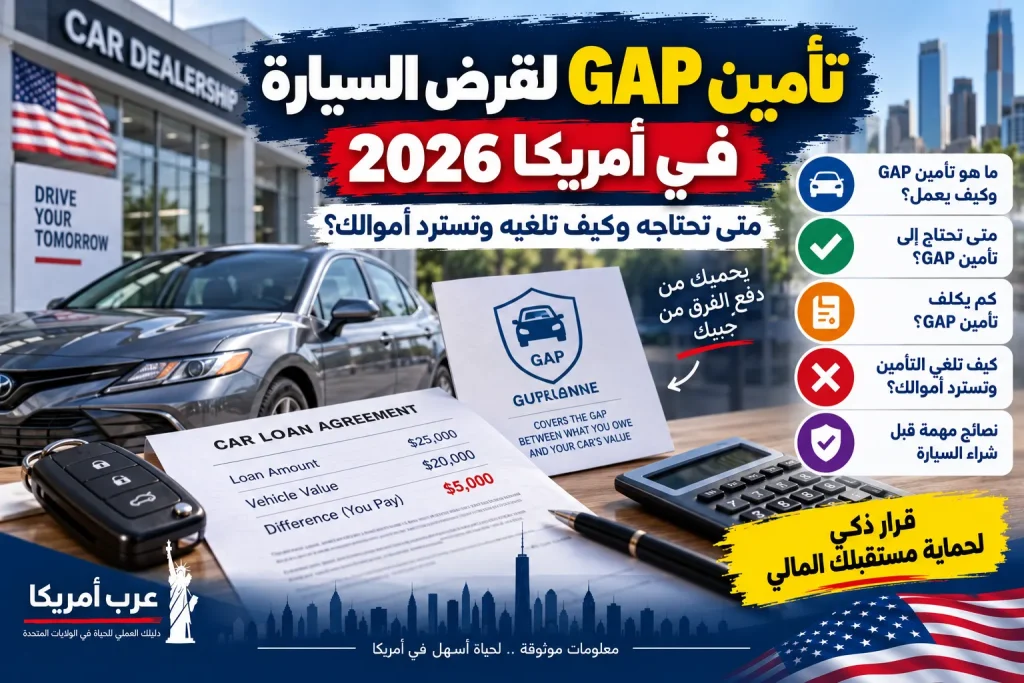
الفكرة الأساسية بسيطة: إذا تعرضت سيارة ممولة للسرقة أو اعتبرتها شركة التأمين خسارة كلية Total Loss، فإن تأمين السيارة العادي يدفع عادة وفق قيمة السيارة المشمولة بالتغطية وشروط الوثيقة، وليس بالضرورة وفق الرصيد المتبقي في قرضك. إذا كان رصيد القرض أعلى من المبلغ الذي تدفعه شركة التأمين، تظهر فجوة مالية. GAP مصمم للمساعدة في تغطية كل هذه الفجوة أو جزء منها وفق شروط العقد.
مثال مبسط: لنفترض أن رصيد قرضك وقت الخسارة 27 ألف دولار، بينما التسوية المؤهلة من شركة التأمين للقيمة كانت 23 ألفًا. هناك فرق قدره 4 آلاف دولار قبل مراعاة أي خصومات أو استثناءات. وجود GAP مناسب قد يساعد في معالجة هذا الفرق وفق العقد. لكنه لا يعني تلقائيًا أن كل دولار من أي عجز سيُدفع؛ يجب قراءة حدود المنتج والاستثناءات والمتطلبات.
من المهم أيضًا فهم أن GAP ليس بديلًا عن تأمين السيارة المطلوب. هو منتج مرتبط بالفجوة بين الدين والقيمة في سيناريوهات محددة، وليس وثيقة شاملة لإصلاح سيارتك أو دفع المسؤولية تجاه الآخرين.
هل GAP إلزامي للحصول على قرض سيارة؟
وفق إرشادات مكتب الحماية المالية للمستهلك CFPB، فإن GAP والضمان الممتد وتأمين الائتمان تكون في معظم الحالات منتجات اختيارية. إذا قال لك موظف المعرض أو المقرض إن GAP مطلوب، لا تدخل في نقاش شفهي طويل؛ اطلب أن يريك أين ينص عقد التمويل على هذا الشرط، واسأل المقرض نفسه إذا لزم الأمر.
هذه نقطة مهمة لأن المنتج الاختياري إذا أُضيف إلى مبلغ التمويل يرفع أصل المبلغ الذي تقترضه، وبالتالي قد تدفع فائدة على تكلفة المنتج أيضًا. لذلك لا تقيم GAP فقط من خلال زيادة صغيرة في القسط الشهري. انظر إلى سعره الكامل، والفائدة الناتجة عن تمويله، ومدة القرض.
إذا كان المنتج مطلوبًا فعلًا كشرط للائتمان في صفقة محددة، فهناك متطلبات إفصاح ائتمانية قد تختلف عن معاملة المنتج الاختياري. لا تفترض أن عبارة «البنك يطلبه» صحيحة لمجرد أن موظفًا قالها. اطلب مستندًا واضحًا.
متى يمكن أن يكون GAP مفيدًا فعلًا؟
تزداد قيمة GAP عندما يكون احتمال أن تدين بأكثر من قيمة السيارة مرتفعًا. يحدث ذلك عادة عندما تكون الدفعة المقدمة صغيرة، أو عندما تكون مدة القرض طويلة، أو عندما تدخل رصيدًا سلبيًا من سيارة سابقة في القرض الجديد، أو عندما تمول إضافات ورسومًا كثيرة مع سعر السيارة.
دفعة مقدمة صغيرة
السيارة أصل تنخفض قيمته، بينما رصيد القرض لا ينخفض بالسرعة نفسها دائمًا في بدايته. إذا بدأت بقرض قريب جدًا من السعر الكامل للسيارة، فقد توجد فترة يكون فيها رصيد الدين أعلى من القيمة السوقية للمركبة.
تمويل طويل
القرض الأطول قد يخفض القسط الشهري لكنه قد يبقي الرصيد مرتفعًا لفترة أطول. لا يعني ذلك أن كل قرض طويل يحتاج GAP، لكنه عامل يستحق الحساب بدل شراء المنتج تلقائيًا.
Negative Equity من سيارة سابقة
إذا كنت مدينًا على سيارتك القديمة بأكثر من قيمة الاستبدال وأضيف الفرق إلى القرض الجديد، فأنت تبدأ الصفقة الجديدة بدين لا يمثل قيمة السيارة الجديدة وحدها. هنا يجب أن تقرأ عقد GAP بعناية شديدة، لأن حدود تغطية الرصيد السلبي السابق تختلف بين المنتجات.
إضافات ممولة داخل القرض
الضمان الممتد، عقود الخدمة، حماية الإطارات وغيرها قد ترفع مبلغ التمويل. لكن لا تفترض أن GAP سيغطي كل إضافة أو رسم ممول. بعض العقود تستبعد مبالغ معينة أو تضع حدودًا على نسبة القرض إلى القيمة.
متى قد لا يكون GAP ذا قيمة كبيرة لك؟
إذا دفعت مقدمًا كبيرًا، وكان رصيد القرض أقل بوضوح من قيمة السيارة، فقد تكون الفجوة المحتملة صغيرة أو غير موجودة. كذلك إذا أصبح رصيد القرض بعد فترة أقل من قيمة السيارة بشكل مستقر، فقد تنخفض فائدة استمرار المنتج، وهنا يصبح سؤال الإلغاء والاسترداد مهمًا.
لا تستخدم قاعدة جامدة مثل «كل سيارة جديدة تحتاج GAP». القرار الصحيح يعتمد على أرقام صفقتك: الرصيد، قيمة السيارة، الدفعة المقدمة، مدة التمويل، تكلفة المنتج، وشروطه.
كيف تعرف أنك اشتريت GAP أصلًا؟
راجع عقد البيع وعقد التمويل وأوراق مكتب F&I. ابحث عن أسماء مثل GAP، Guaranteed Asset Protection، Guaranteed Auto Protection، debt cancellation أو waiver بصياغة مرتبطة بالفجوة. لا تعتمد على ذاكرتك، لأن المنتج قد يكون ممولًا ضمن الصفقة ولا يظهر لك كفاتورة شهرية مستقلة.
قارن مبلغ السيارة والضرائب والرسوم والإضافات مع Amount Financed. إذا وجدت فرقًا لا تفهمه، اطلب تفصيلًا مكتوبًا. CFPB ينبه إلى أن القسط قد يتضمن منتجات إضافية وافقت عليها، ولذلك فهم مكونات القرض أهم من النظر إلى رقم القسط وحده.
هل GAP هو «تأمين» دائمًا؟
الاسم المستخدم في السوق قد يسبب ارتباكًا. بعض المنتجات تكون وثائق تأمين، وبعضها يكون GAP waiver أو اتفاق إلغاء دين أو منتجًا تعاقديًا آخر. الجهة المنظمة، وطريقة الإلغاء، وشروط الاسترداد قد تختلف تبعًا لبنية المنتج والولاية. لذلك اقرأ عنوان العقد واسم مقدم المنتج، لا الاسم الذي استخدمه البائع شفهيًا فقط.
ما الذي يجب فحصه قبل شراء GAP؟
1. السعر الكامل
اسأل: كم سعر GAP نقدًا؟ وكم سيكلفني إذا تم تمويله حتى نهاية القرض؟ إذا أضيف السعر إلى أصل القرض فأنت لا تقارن سعر المنتج فقط، بل أثره المالي أيضًا.
2. من هو مقدم المنتج؟
اكتب اسم الشركة أو الجهة المسؤولة عن المطالبة والإلغاء. المعرض قد يبيع المنتج لكنه ليس بالضرورة الجهة التي تفصل في المطالبة.
3. ما الحد الأقصى للتغطية؟
اقرأ ما إذا كان هناك سقف بالدولار أو حد مرتبط بنسبة Loan-to-Value. هذه التفاصيل قد تكون حاسمة إذا كان القرض يحتوي على رصيد سلبي كبير.
4. ما الاستثناءات؟
راجع ما إذا كان العقد يستبعد متأخرات، رسوم تأخير، دفعات مؤجلة، إضافات، مبالغ من قرض سابق، deductible أو استخدامات معينة للمركبة. لا تفترض أن كلمة GAP تعني «سداد أي شيء متبقٍ».
5. ما شروط الإلغاء والاسترداد؟
هذه النقطة يجب أن تعرفها قبل التوقيع، لا بعد بيع السيارة. اسأل عن فترة الإلغاء، وطريقة احتساب الاسترداد الجزئي، والمستندات المطلوبة، وإلى من يذهب مبلغ الاسترداد إذا كان القرض لا يزال مفتوحًا.
تمويل GAP داخل القرض: لماذا يصبح أغلى مما يبدو؟
إذا كان سعر المنتج 900 دولار مثلًا وأضفته إلى قرض السيارة، فأنت لا تدفع بالضرورة 900 فقط؛ قد تدفع فائدة على هذا المبلغ طوال بقائه ضمن الرصيد. لذلك عبارة «سيزيد القسط بضعة دولارات فقط» لا تكفي لاتخاذ القرار.
قارن أيضًا عروضًا أخرى. CFPB يذكر أن بعض شركات التأمين والمقرضين المباشرين قد يقدمون منتجات GAP، والأسعار والتغطيات قد تختلف كثيرًا. ليس معنى وجودك في مكتب المعرض أنك مضطر لاتخاذ القرار في تلك اللحظة.
اشتريت GAP ثم غيرت رأيك: هل تستطيع الإلغاء؟
CFPB يوضح أن المنتجات الإضافية الاختيارية يمكن أن تكون قابلة للإلغاء خلال مدة القرض، وأن الإلغاء قد يوفر المال. لكن طريقة الإلغاء ومقدار الاسترداد تعتمد على العقد والقانون المطبق. لذلك أول خطوة ليست الاتصال العشوائي؛ أول خطوة هي استخراج عقد GAP نفسه.
ابحث في العقد عن Cancellation وRefund وTermination. دوّن رقم العقد، VIN، تاريخ الشراء، السعر المدفوع، واسم مقدم المنتج. ثم اتبع طريقة الإلغاء المكتوبة، ويفضل أن تحتفظ بإثبات إرسال واستلام.
بعت السيارة أو أعدت تمويل القرض أو سددته مبكرًا: ماذا عن الاسترداد؟
هذه من أهم النقاط التي يغفل عنها المستهلك. CFPB يشير إلى أنك قد تكون مستحقًا لاسترداد إذا بعت السيارة أو أعدت التمويل أو سددت قرض السيارة مبكرًا. السبب العملي هو أن المنتج المرتبط بالقرض قد لا يستمر في تقديم المنفعة نفسها بعد انتهاء القرض الأصلي.
لكن كلمة «قد» مهمة. لا تفترض مبلغًا أو نسبة استرداد من دون العقد. بعض العقود تستخدم استردادًا نسبيًا عن المدة غير المستخدمة، وبعضها يطبق شروطًا ورسومًا أو قواعد مختلفة. كذلك قد تتدخل قوانين الولاية.
خطوات عملية للمطالبة باسترداد GAP
الخطوة الأولى: اجمع الملف
جهز عقد شراء السيارة، عقد التمويل، اتفاق GAP، إثبات سداد القرض أو إعادة التمويل أو البيع، رقم VIN، وبيانات المقرض السابق. إذا لم تجد عقد GAP، اطلب نسخة من المعرض أو المقرض أو مقدم المنتج.
الخطوة الثانية: حدد الجهة التي تستقبل طلب الإلغاء
قد تكون الشركة المقدمة للمنتج، المعرض، أو جهة أخرى منصوصًا عليها في العقد. لا تعتمد على أن الموظف الأول الذي يرد على الهاتف يعرف الإجراء.
الخطوة الثالثة: قدم الطلب كتابة
حتى إذا بدأت هاتفيًا، اطلب قناة مكتوبة أو نموذجًا رسميًا. احتفظ بتاريخ الطلب ورقم الحالة واسم الموظف وأي تأكيد بالبريد الإلكتروني.
الخطوة الرابعة: اسأل أين سيذهب الاسترداد
إذا كان القرض ما زال قائمًا، قد يطبق الاسترداد على رصيد القرض بدل أن يصلك كشيك. هذا لا يعني أن المال اختفى؛ افحص كشف القرض بعد المعالجة وتأكد من تسجيل الائتمان بصورة صحيحة.
الخطوة الخامسة: تابع حتى ترى المعاملة
لا تعتبر عبارة «تم الإلغاء» نهاية العملية. تحقق من قيمة الاسترداد وطريقة حسابها وتاريخ إرسالها أو إضافتها إلى القرض.
مثال واقعي مبسط على الاسترداد
شخص اشترى GAP ممولًا مع قرض سيارة ثم أعاد تمويل القرض بعد فترة. القرض الأصلي أُغلق، لكن المستهلك لم يسأل عن GAP. بعد مراجعة الأوراق وجد بندًا يسمح بإلغاء المنتج واسترداد جزء غير مكتسب من السعر. الإجراء الصحيح هنا هو الرجوع للعقد وطلب الحساب الرسمي، لا افتراض أن إعادة التمويل تلغي المنتج وتعيد المال تلقائيًا.
وفي سيناريو آخر، شخص باع السيارة وسدد القرض بالكامل. قد توجد أهلية لاسترداد جزء من المنتج، لكن المبلغ يعتمد على شروط الاتفاق. لذلك احتفظ بأوراق سداد القرض حتى بعد إغلاق الحساب.
ماذا لو قال المعرض إن GAP لا يمكن إلغاؤه؟
اطلب الإجابة كتابة، واطلب تحديد بند العقد الذي يمنع الإلغاء. إذا كان العقد نفسه يسمح بالإلغاء فلا تكتفِ بإجابة شفوية مخالفة له. تواصل مع مقدم GAP والمقرض أيضًا، لأن المعرض ليس دائمًا صاحب القرار النهائي.
إذا كنت تعتقد أنك فُرض عليك منتج اختياري دون موافقة، أو قيل لك زورًا إنه إلزامي، أو لم تحصل على استرداد تعتقد أنك تستحقه بعد اتباع العقد، يمكنك التفكير في شكوى إلى CFPB أو FTC، وكذلك مكتب المدعي العام أو حماية المستهلك في ولايتك بحسب طبيعة المشكلة والجهة الخاضعة للاختصاص.
GAP بعد Total Loss: ما الذي تفعله؟
إذا اعتبرت شركة التأمين السيارة Total Loss، لا تتوقف عن متابعة القرض معتقدًا أن GAP سيغلق كل شيء تلقائيًا. ابدأ مطالبة التأمين الأساسية، واحصل على تسوية شركة التأمين، ثم اتبع إجراءات مقدم GAP. قد يطلب العقد مستندات مثل بيان التسوية، سجل القرض، عقد البيع، وإثباتات أخرى.
استمر في مراقبة حساب القرض إلى أن تتأكد من تطبيق جميع المدفوعات أو الإعفاءات. التأخير أو نقص المستندات قد يترك الحساب مفتوحًا، وشروط كل عقد مختلفة.
أخطاء شائعة يجب تجنبها
- الاعتقاد أن GAP إلزامي دائمًا: هو في معظم الحالات منتج اختياري وفق CFPB.
- شراء المنتج بسبب القسط فقط: احسب السعر الكامل والفائدة.
- عدم قراءة الاستثناءات: قد لا يغطي العقد كل مكونات العجز.
- نسيان الاسترداد بعد البيع أو إعادة التمويل: راجع العقد فور إغلاق القرض الأصلي.
- عدم الاحتفاظ بالأوراق: عقد GAP هو المرجع الأساسي عند النزاع.
- الخلط بين GAP وتأمين السيارة: لكل منهما وظيفة مختلفة.
- الاعتقاد أن الإلغاء يعني شيكًا فوريًا: قد يطبق الاسترداد على رصيد القرض إذا كان مفتوحًا.
قائمة تدقيق قبل التوقيع على GAP
- هل المنتج اختياري أم يوجد شرط مكتوب حقيقي؟
- كم سعره الكامل؟
- هل سأمول السعر وأدفع عليه فائدة؟
- هل لدي GAP بالفعل من مصدر آخر؟
- ما سقف التغطية؟
- هل يغطي Negative Equity السابق؟ وإلى أي حد؟
- ما الاستثناءات الرئيسية؟
- هل هناك deductible أو مبالغ لا تدخل في الحساب؟
- كيف ألغي المنتج؟
- كيف يحسب الاسترداد؟
- من يستلم طلب الإلغاء؟
- ماذا يحدث إذا بعت السيارة أو أعدت التمويل؟
أسئلة شائعة
هل GAP مطلوب قانونًا مع كل قرض سيارة؟
لا. لا توجد قاعدة عامة تجعل GAP إلزاميًا مع كل قرض. CFPB يصفه عمومًا كمنتج إضافي اختياري. إذا قيل لك إنه مطلوب في صفقتك، اطلب الشرط المكتوب وتحقق مع المقرض.
هل GAP يدفع ثمن سيارة بديلة؟
وظيفته الأساسية ليست شراء سيارة جديدة لك، بل معالجة الفجوة المؤهلة بين رصيد القرض وتسوية التأمين وفق العقد.
هل يمكنني شراء GAP خارج المعرض؟
قد يتوفر من بعض شركات التأمين أو المقرضين المباشرين، لذلك المقارنة قبل الشراء خطوة مفيدة.
هل يمكن إلغاء GAP بعد سنة؟
قد يكون ذلك ممكنًا بحسب عقدك والقانون المطبق. راجع بند الإلغاء والاسترداد؛ لا تعتمد على مدة موحدة لكل المنتجات.
إذا أعدت تمويل السيارة، هل أحصل على Refund تلقائيًا؟
لا تفترض أن العملية تلقائية. CFPB يشير إلى احتمال استحقاق استرداد عند إعادة التمويل أو البيع أو السداد المبكر، لكن عليك مراجعة العقد ومتابعة الطلب.
هل GAP مفيد إذا كانت قيمة سيارتي أعلى من رصيد القرض؟
إذا لم تعد هناك فجوة سلبية ذات معنى، تقل المنفعة العملية التي صمم المنتج من أجلها. راجع أرقامك وشروط الإلغاء بدل الاستمرار تلقائيًا.
ماذا تفعل اليوم إذا كان لديك قرض سيارة؟
افتح عقد التمويل وابحث عن كل Add-on ممول. إذا وجدت GAP، اكتب سعره واسم مقدم المنتج. قارن رصيد القرض الحالي بقيمة السيارة بصورة تقريبية، ثم اقرأ شروط الإلغاء. إذا كنت قد بعت السيارة أو أعدت تمويلها أو سددت القرض مبكرًا، راجع فورًا ما إذا كان لديك استرداد لم تطالب به.
هذه المراجعة لا تحتاج إلى شراء خدمة أو دفع رسوم لمجرد السؤال. أهم شيء أن تبدأ من المستندات الأصلية، ثم تتواصل مع الجهات المذكورة فيها.
الخلاصة
GAP ليس منتجًا جيدًا أو سيئًا في المطلق. قد يكون ذا قيمة عندما يكون رصيد القرض أعلى من قيمة السيارة بشكل واضح، لكنه قد يصبح تكلفة غير ضرورية إذا اشتريته من دون فهم أو إذا انتهت الفجوة ولم تراجع إمكانية الإلغاء. القرار الصحيح يبدأ بثلاثة أرقام: رصيد القرض، قيمة السيارة، وسعر GAP الكامل.
وعند البيع أو إعادة التمويل أو السداد المبكر، لا تغلق الملف قبل مراجعة حقك المحتمل في الاسترداد. احتفظ بالعقد، قدم الطلب كتابة، وتابع حتى ترى المبلغ مطبقًا فعليًا.
المصادر التي تم التحقق منها: مكتب الحماية المالية للمستهلك CFPB في إرشاداته حول Guaranteed Asset Protection والمنتجات الإضافية لقروض السيارات، ولجنة التجارة الفيدرالية FTC في إرشاداتها للمستهلك حول إضافات معارض السيارات. ذُكرت المصادر نصًا دون إضافة روابط إلى المتن في هذه المسودة.
إخلاء مسؤولية: هذا المحتوى معلومات عامة وليس استشارة قانونية أو مالية أو تأمينية. عقود GAP وقواعد الاسترداد تختلف حسب الولاية ومقدم المنتج والعقد؛ راجع مستنداتك والجهة المنظمة المختصة عند وجود نزاع.