آخر تحديث: 7 سبتمبر/أيلول 2026.
قد تدخل إلى شقة أعجبتك، تدفع Application Fee، وتقدم إثبات الدخل والهوية، ثم يأتيك الرد: «الطلب مرفوض» أو «نحتاج Security Deposit أعلى» أو «يلزمك Co-signer». كثير من المستأجرين يظنون أن هذه مجرد قرارات داخلية للمالك لا يمكن مراجعتها، لكن الحقيقة أكثر دقة: في الولايات المتحدة توجد قواعد فيدرالية مهمة تحكم استخدام تقارير فحص المستأجرين Tenant Screening Reports، كما توجد حقوق عند الرفض أو فرض شروط أسوأ بسبب تقرير ائتماني أو فحص خلفية.
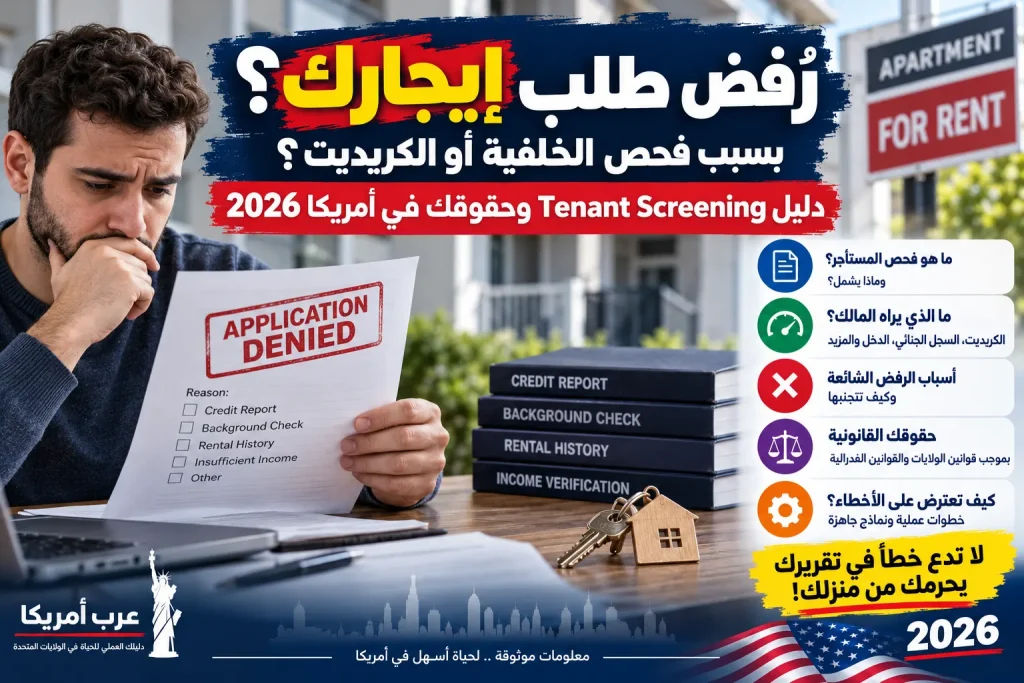
هذا الدليل يشرح ما الذي يمكن أن يراه المالك في فحص المستأجر، متى يحق لك طلب نسخة من التقرير، ما هو Adverse Action Notice، كيف تعترض على الأخطاء، وما الفرق بين حق المالك في وضع معايير مالية وبين التمييز غير القانوني. كما يوضح أين تختلف القواعد حسب الولاية، ولماذا يجب ألا تدفع رسوم تقديم متعددة قبل أن تعرف سياسة الفحص.
الخلاصة السريعة: إذا رفض المالك طلبك أو طلب منك وديعة أعلى أو كفيلًا بسبب معلومات في تقرير فحص المستأجر، فالقانون الفيدرالي Fair Credit Reporting Act قد يلزمه بإبلاغك بأن القرار استند إلى التقرير وباسم الشركة التي أعدته. وعندها تستطيع طلب نسخة مجانية من التقرير خلال 60 يومًا والاعتراض على المعلومات غير الدقيقة.
ما هو Tenant Screening Report؟
تقرير فحص المستأجر هو تقرير تستخدمه شركات إدارة العقارات أو الملاك لتقييم طلب الإيجار. قد يأتي من شركة متخصصة في Tenant Screening أو من مزود يجمع عدة أنواع من البيانات في تقرير واحد. وبحسب CFPB، يمكن أن يشمل التقرير معلومات مثل السجل الائتماني، الديون، سجل الإخلاءات، السجل الجنائي، التحقق من الدخل والعمل، سجل الإيجار السابق، وأحيانًا «درجة» أو توصية آلية بشأن قبول الطلب. ليس كل مالك يستخدم التقرير نفسه. شركة إدارة كبيرة قد تستخدم مزودًا وطنيًا مثل TransUnion Rental Screening Solutions أو First Advantage أو شركة متخصصة أخرى، بينما قد يعتمد مالك صغير على Credit Report وفحص خلفية منفصلين. لذلك من المفيد أن تسأل قبل دفع الرسوم: ما اسم شركة الفحص؟ ما المعايير الأساسية؟ هل هناك حد أدنى للدخل أو Credit Score؟ وهل يتم رفض الطلب تلقائيًا بسبب نوع معين من السجل؟هل يستطيع المالك سحب Credit Report الخاص بي؟
قانون Fair Credit Reporting Act يسمح لشركات التقارير بإعطاء تقرير ائتماني لمالك أو شركة إدارة عندما يوجد «غرض مسموح» مرتبط بمعاملة بدأها المستهلك، مثل طلب استئجار شقة. هذا مختلف عن وصول شخص عشوائي إلى تقريرك بلا سبب مشروع. CFPB يوضح أن طلب الإيجار نفسه يمكن أن يشكل سببًا تجاريًا مشروعًا لاستخدام المعلومات الائتمانية ضمن عملية التقييم. عمليًا، كثير من شركات التأجير تطلب منك الموافقة ضمن نموذج التقديم. اقرأ نموذج الموافقة ولا تضغط «Agree» بسرعة. إذا كان النموذج يسمح أيضًا بفحص جنائي أو دخل أو سجل إخلاءات، فأنت بحاجة إلى فهم ما الذي يتم جمعه، خصوصًا إذا كنت تعرف أن هناك خطأ قديمًا في بياناتك.ماذا يمكن أن يظهر في تقرير فحص المستأجر؟
قد يظهر أكثر مما يتوقع كثير من الناس. بعض التقارير تجمع:- Credit history وديون متأخرة أو حسابات تحصيل.
- معلومات عن Eviction filings أو أحكام إخلاء.
- عناوين سابقة وأسماء مرتبطة بملفات عامة.
- سجل جنائي عندما يسمح القانون بذلك.
- التحقق من العمل والدخل.
- إشارات من ملاك سابقين أو سجل إيجار سابق.
- درجات أو نماذج Risk Score تستخدمها شركة الفحص.
متى يصبح قرار المالك «Adverse Action»؟
Adverse Action لا يعني الرفض فقط. وفق CFPB، يمكن أن يشمل أيضًا قبولك بشروط أسوأ بسبب المعلومات في التقرير. من أمثلة ذلك:- رفض طلب الإيجار.
- طلب Security Deposit أعلى.
- طلب Co-signer أو Guarantor لم يكن مطلوبًا لغيرك.
- فرض إيجار أعلى أو شروط مالية مختلفة إذا كان السبب تقرير المستهلك.
رفضوني ولم يشرحوا السبب، ماذا أفعل؟
ابدأ بسؤال واضح ومحدد: «هل اتخذتم القرار بسبب Tenant Screening Report أو Credit Report؟ وإذا نعم، ما اسم الشركة التي قدمت التقرير؟». لا تدخل مباشرة في جدال حول ما إذا كان القرار «عادلًا». أول هدف هو معرفة مصدر المعلومات. إذا أكد المالك أن القرار استند إلى تقرير، اطلب Adverse Action Notice. احتفظ برسالة الرفض ورسالة البريد الإلكتروني وإيصال رسوم التقديم ونسخة من الإعلان. إذا كان القرار بسبب تقرير من شركة Consumer Reporting Agency، يمكنك طلب نسختك المجانية من الشركة خلال 60 يومًا من القرار السلبي.مهم: لا تدفع رسوم تقديم لشقة ثانية وثالثة قبل معرفة سبب الرفض الأول إذا كنت تشك بوجود خطأ في تقرير الفحص. الخطأ نفسه قد ينتقل معك إلى كل طلب جديد.
كيف تحصل على نسخة من التقرير؟
استخدم اسم شركة الفحص الموجود في Adverse Action Notice. CFPB يحتفظ بقائمة لشركات Consumer Reporting المتخصصة، ومنها شركات Tenant Screening. لكل شركة طريقة مختلفة لطلب التقرير: نموذج أونلاين، هاتف، بريد، أو مجموعة من هذه الخيارات. إذا كان التقرير يشمل Credit Report من Equifax أو Experian أو TransUnion، يمكنك أيضًا مراجعة تقريرك الائتماني من المصادر الرسمية. لكن لا تفترض أن تقرير الائتمان العادي سيكشف كل ما ظهر للمالك؛ تقرير Tenant Screening قد يحتوي Eviction Records أو بيانات أخرى لا تظهر في Credit Report الأساسي.كيف تراجع التقرير بطريقة صحيحة؟
لا تنظر فقط إلى Credit Score. افحص كل قسم:- الاسم والتهجئة وأي Alias غير معروف.
- Social Security Number الجزئي أو تاريخ الميلاد إذا ظهر.
- العناوين السابقة.
- ملفات Eviction والمحكمة وتاريخها ونتيجتها.
- أي Criminal Record أو Arrest information.
- الديون والأرصدة وحالة الحساب.
- سجل العمل والدخل.
- اسم المالك السابق والمبالغ المستحقة إن ظهرت.
كيف تعترض على خطأ في Tenant Screening Report؟
قانون FCRA يعطيك حق الاعتراض على المعلومات غير الدقيقة أو غير المكتملة. CFPB يوضح أن شركة التقرير يجب أن تجري تحقيقًا معقولًا من دون رسوم عند تقديم Dispute، وأن الجهة التي زودت الشركة بالمعلومة الخاطئة قد تكون مطالبة أيضًا بتصحيحها وإبلاغ شركات التقارير التي أرسلت إليها البيانات. أفضل طريقة هي الاعتراض على مسارين في الوقت نفسه عندما يكون ذلك مناسبًا: شركة Tenant Screening نفسها، ومصدر المعلومة. إذا كان الخطأ من محكمة أو Landlord أو Debt Collector أو Credit Bureau، عالج المصدر وليس النسخة النهائية فقط. احتفظ برقم الشكوى وتاريخ الإرسال والوثائق التي أرفقتها.كم يستغرق تصحيح الخطأ؟
المواعيد القانونية تعتمد على نوع التقرير والاعتراض والجهة، وقد تختلف التفاصيل، لذلك لا تبنِ خطة انتقالك على توقع أن كل نزاع سيحل خلال يومين. إذا كنت تحتاج سكنًا بسرعة، أخبر شركة الإدارة أن لديك Dispute مفتوحًا وقدم دليلًا يدعم موقفك، واسأل ما إذا كانت ستقبل مراجعة يدوية Manual Review بدل الرفض الآلي. قد لا يكون المالك ملزمًا بانتظار نتيجة الاعتراض في كل حالة، لكن وجود ملف موثق يمكن أن يساعدك في تجنب إعادة تقديم الطلب بلا تفسير، كما يفيد إذا احتجت إلى تقديم شكوى لاحقًا.هل يستطيع المالك رفضي بسبب Credit Score منخفض؟
في السكن الخاص، يملك المالك عادة مساحة واسعة لوضع معايير مالية مشروعة مثل حد أدنى للدخل أو تاريخ ائتماني، بشرط تطبيقها بشكل قانوني وغير تمييزي والالتزام بقواعد FCRA عند استخدام تقارير المستهلك. لا يوجد قانون فيدرالي عام يجبر كل مالك خاص على قبول متقدم يحمل Credit Score معينًا. لكن تختلف القواعد على مستوى الولاية والمدينة. بعض الولايات والمدن تنظم Application Fees أو Credit Checks أو مصادر الدخل أو طريقة استخدام السجل الجنائي. لهذا فإن «المعيار القانوني» في تكساس قد لا يطابق نيويورك أو كاليفورنيا أو واشنطن العاصمة.هل رفضي بسبب عدم وجود Credit History يعتبر غير قانوني؟
ليس تلقائيًا. المهاجر الجديد أو الشاب قد لا يملك ملفًا ائتمانيًا كافيًا. المالك قد يطلب بدائل مثل دخل أعلى، كفيل، وديعة ضمن الحدود المسموح بها في الولاية، أو إثباتات أخرى. لكن إذا تم استخدام «عدم وجود كريديت» كذريعة لرفض أشخاص من أصل قومي أو دين معين بينما يتم منح استثناءات لآخرين في ظروف متشابهة، فقد تصبح القضية مسألة Fair Housing. إذا كنت جديدًا في أمريكا، جهز مسبقًا Pay Stubs أو Offer Letter أو Bank Statements عند الحاجة، ومراجع من مالك سابق إن وجدت، واسأل إن كانت الشركة تقبل International Credit أو Guarantor.ماذا عن السجل الجنائي؟
هذه من أكثر المناطق حساسية. وجود سجل جنائي لا يعني أن كل رفض غير قانوني، لكنه أيضًا لا يعني أن أي سياسة «رفض تلقائي لأي سجل» آمنة قانونيًا. HUD أوضح في إرشاداته أن سياسات الفحص يجب أن تراعي متطلبات Fair Housing، وأن الاعتقال Arrest وحده ليس دليلًا على ارتكاب نشاط إجرامي يمكن الاعتماد عليه كإدانة. في السكن العام أو المدعوم فيدراليًا توجد قواعد إضافية محددة، وقد تشجع HUD الجهات على تقييم ظروف الفرد مثل طبيعة المخالفة وخطورتها والوقت الذي مر منذ حدوثها وأدلة إعادة التأهيل. أما في السكن الخاص، فتظل قوانين الولاية والمدينة مهمة جدًا.متى يتحول الفحص إلى تمييز في السكن؟
Fair Housing Act يحظر التمييز في السكن على أساس العرق، اللون، الأصل القومي، الدين، الجنس، الحالة العائلية، والإعاقة. لذلك المشكلة ليست في وجود معيار فحسب، بل في طريقة استخدامه. إذا كان المالك يطلب من العرب أو المسلمين أوراقًا أكثر، أو يرفض أسماء معينة بينما يقبل متقدمين مشابهين، أو يطبق حدًا ماليًا على مجموعة ولا يطبقه على غيرها، فهذه إشارات تستحق التوثيق. كما أن بعض السياسات التي تبدو محايدة قد تثير مشكلات إذا كان أثرها غير متناسب ولا توجد لها مبررات قانونية مناسبة. القضايا من هذا النوع معقدة، لذلك لا تستنتج التمييز من رفض واحد فقط، لكن احتفظ بالأدلة.كيف توثق احتمال التمييز؟
- احتفظ بنسخة من الإعلان وتاريخ ظهوره.
- احتفظ برسائل البريد والـText Messages.
- اكتب اسم الموظف الذي تحدث معك وتاريخ المكالمة.
- اطلب المعايير مكتوبة إن أمكن.
- لا تسجل مكالمة صوتية قبل التأكد من قانون التسجيل في ولايتك.
- قارن الشروط التي طُلبت منك بما هو معلن رسميًا، لا بما سمعته من شخص ثالث فقط.
هل Application Fee قابل للاسترداد؟
لا توجد قاعدة فيدرالية واحدة تجعل كل Application Fee قابلًا للاسترداد أو غير قابل للاسترداد. هذه مسألة تنظمها الولايات والمدن والعقود. بعض الولايات تضع حدودًا على الرسوم أو تشترط الإفصاح أو تسمح بتحصيل التكلفة الفعلية فقط، بينما ولايات أخرى تمنح المالك مساحة أوسع. لذلك قبل الدفع اسأل: هل الرسوم Refundable؟ ماذا يحدث إذا تم تأجير الشقة لشخص آخر قبل معالجة طلبي؟ هل تشمل الرسوم Background Check؟ وهل يجب علي دفع رسوم جديدة إذا تقدمت لوحدة أخرى ضمن نفس الشركة؟ خذ الإجابة كتابة إن أمكن.كيف تقلل خسارة رسوم التقديم؟
قبل إرسال الطلب، اسأل الشركة عن Minimum Income Requirement وCredit criteria والسياسة المتعلقة بالإخلاء والسجل الجنائي وعدد المتقدمين الحاليين. المالك ليس مضطرًا بالضرورة لإعطائك كل خوارزمية الفحص، لكن معرفة المعايير الأساسية قد تمنعك من دفع رسوم وأنت غير مؤهل من البداية. إذا كانت هناك عدة وحدات في نفس المجمع، اسأل هل طلب واحد يغطيها كلها. وإذا كان لديك تقرير حديث من شركة الفحص نفسها، اسأل إن كانوا يقبلونه بدل دفع فحص جديد؛ بعض الشركات لن تقبل، لكن السؤال مجاني.ما الفرق بين Soft Pull وHard Pull؟
ليس كل فحص ائتماني يؤثر على Credit Score بالطريقة نفسها. بعض خدمات فحص المستأجر تستخدم Inquiry لا يضر الدرجة، بينما قد تستخدم خدمات أخرى طريقة مختلفة. CFPB يوضح أن طلبك أنت لنسخة من تقاريرك لا يخفض Credit Score. أما أثر فحص المالك فيعتمد على نوع الاستعلام والمزود، لذلك اسأل الشركة قبل التقديم إذا كان الأمر مهمًا لك.سيناريو عملي 1: رفض بسبب Eviction لا يخصك
قد يظهر في التقرير ملف إخلاء باسم شخص يشبه اسمك. لا تعيد تقديم الطلب لشقق أخرى فورًا. اطلب التقرير، حدد المحكمة ورقم القضية، واحصل على مستند يثبت أن المدعى عليه شخص آخر أو أن تاريخ الميلاد والعنوان مختلفان. قدم Dispute لشركة الفحص وأرسل نسخة لشركة الإدارة واطلب إعادة مراجعة القرار إذا كانت الوحدة ما زالت متاحة.سيناريو عملي 2: تم قبولك لكن الوديعة تضاعفت
إذا قيل لك إن Security Deposit أعلى بسبب «التقرير»، فهذا قد يكون Adverse Action حتى لو لم يتم رفضك. اطلب اسم شركة التقرير ونسخة الإشعار. افحص إذا كان هناك خطأ في الديون أو Credit history. كذلك تحقق من قانون ولايتك لأن الحد الأقصى للوديعة يختلف من ولاية إلى أخرى.سيناريو عملي 3: طلبوا Co-signer بعد Background Check
قد يكون طلب الكفيل قرارًا سلبيًا مرتبطًا بالتقرير. اطلب توضيح السبب ولا تفترض أن هذا مجرد «سياسة عامة» إذا لم يكن مطلوبًا قبل الفحص. إذا كان التقرير صحيحًا، قد يكون الكفيل حلًا عمليًا. وإذا كان خاطئًا، فالأولوية هي تصحيح التقرير حتى لا تتحول المشكلة إلى شرط دائم في كل طلب.سيناريو عملي 4: مهاجر جديد بلا SSN
عدم وجود SSN لا يعني استحالة الاستئجار، لكنه قد يجعل أنظمة الفحص الآلية أقل قدرة على التحقق من الهوية والائتمان. اسأل عن بدائل التحقق مثل Passport أو ITIN إذا كان مقبولًا، Proof of Income، Bank Statements أو Guarantor. لا تقدم رقم SSN غير صحيح ولا تستخدم رقم شخص آخر؛ هذا قد يخلق مشكلة قانونية وأمنية أكبر بكثير من رفض طلب إيجار.ماذا عن تجميد Credit Report؟
إذا كان لديك Credit Freeze بسبب حماية الهوية، قد يفشل الفحص الائتماني حتى لو كنت مؤهلًا. قبل التقديم اسأل أي Credit Bureau سيستخدمه المالك، ثم ارفع التجميد مؤقتًا بالطريقة الرسمية عند الحاجة. لا ترفع Freeze لفترة طويلة بلا ضرورة، وأعد تفعيله بعد انتهاء نافذة الفحص.قائمة تدقيق قبل دفع Application Fee
- اسأل عن الحد الأدنى للدخل وCredit criteria.
- اسأل عن اسم Tenant Screening Company.
- تأكد من قيمة Application Fee وسياسة الاسترداد.
- راجع Credit Report الخاص بك مسبقًا.
- إذا كان لديك Eviction قديم أو قضية، احصل على مستندات النتيجة.
- جهز Pay Stubs وOffer Letter وإثبات الهوية.
- اسأل عن Co-signer أو Guarantor إذا كان الائتمان محدودًا.
- لا ترسل SSN أو صورة الهوية عبر رابط غير موثوق.
- تحقق أن الإعلان والعقار حقيقيان قبل الدفع.
أخطاء شائعة يجب تجنبها
- دفع رسوم لعدة شقق قبل معرفة سبب أول رفض.
- الاعتماد على Credit Karma أو تطبيق واحد بدل التقرير الذي استخدمه المالك.
- افتراض أن «الرفض» يعني دائمًا تمييزًا غير قانوني.
- افتراض العكس أيضًا: أن المالك يستطيع استخدام أي معيار بلا حدود.
- عدم طلب Adverse Action Notice.
- الاعتراض على شركة الفحص دون إرسال أدلة.
- إرسال مستندات حساسة عبر بريد أو رابط مشبوه.
- تجاهل قوانين الولاية الخاصة بالرسوم والودائع والسجل الجنائي.
أسئلة شائعة
هل يحق لي معرفة Credit Score الذي استخدمه المالك؟
يعتمد ذلك على نوع التقرير والسياسة وما تتطلبه القوانين المطبقة. حقك الأساسي عند Adverse Action هو معرفة شركة التقرير والحصول على تقريرك والاعتراض على الأخطاء. اسأل الشركة أو المالك عن الدرجة أو المعيار إذا لم يكن ظاهرًا.هل أستطيع إجبار المالك على قبول طلبي بعد تصحيح الخطأ؟
ليس تلقائيًا. تصحيح التقرير يزيل المعلومة غير الدقيقة، لكنه لا يلغي كل معايير التأجير الأخرى. ومع ذلك يمكنك طلب إعادة تقييم إذا كانت الوحدة ما زالت متاحة.هل طلب نسخة من تقريري يضر Credit Score؟
لا. CFPB يوضح أن طلبك نسخة من تقاريرك الاستهلاكية لا يضر Credit Score.هل يمكنني تقديم شكوى إذا لم تصحح الشركة خطأ واضحًا؟
نعم. يمكنك استخدام آلية الشكوى لدى CFPB إذا حاولت تصحيح التقرير ولم تُحل المشكلة، كما قد توجد حقوق خاصة بموجب FCRA وقانون الولاية.ماذا لو رفضوني بسبب أصلي أو ديني؟
التمييز على أساس الأصل القومي أو الدين محظور بموجب Fair Housing Act. وثق الوقائع، واحتفظ بالمراسلات، ويمكنك تقديم شكوى إلى HUD أو التواصل مع محامٍ أو جهة Fair Housing محلية.الخلاصة
أقوى خطوة قبل التقديم على شقة ليست تعبئة النموذج بسرعة، بل معرفة ما الذي سيفحصه المالك ومراجعة بياناتك مسبقًا. وإذا تم رفضك، لا تقبل عبارة «النظام رفض» كجواب نهائي. اسأل هل استند القرار إلى Tenant Screening Report، اطلب Adverse Action Notice، احصل على التقرير، وراجع كل معلومة فيه. في سوق إيجار تنافسي، خطأ واحد في تقرير الفحص قد يكلفك رسوم تقديم متكررة ويؤخر انتقالك. ومع ذلك، ليست كل نتيجة سلبية خطأ أو تمييزًا. الهدف هو التفريق بين معيار مالي مشروع، ومعلومة غير دقيقة يمكن تصحيحها، وسياسة قد تنتهك Fair Housing أو قانون الولاية. إخلاء مسؤولية: هذا الدليل معلومات عامة وليس استشارة قانونية. قوانين رسوم طلب الإيجار والودائع واستخدام السجل الجنائي وحقوق المستأجر تختلف بين الولايات والمدن، لذلك راجع الجهة الرسمية في ولايتك أو محاميًا مختصًا إذا كانت لديك قضية محددة.المصادر الرسمية
اقرأ أيضًا: فحص المستأجر Tenant Screening في أمريكا 2026: ماذا يرى المالك وكيف تعترض على الأخطاء؟
🎯 فرصة | للعرب في أمريكا 🇺🇸تابع قناة فرصة على واتساب
متابعة القناة
تنبيه: هذا المحتوى إخباري ومعلوماتي، ولا يُعد استشارة قانونية أو مالية. في القضايا الحساسة، راجع مختصًا مؤهلًا.