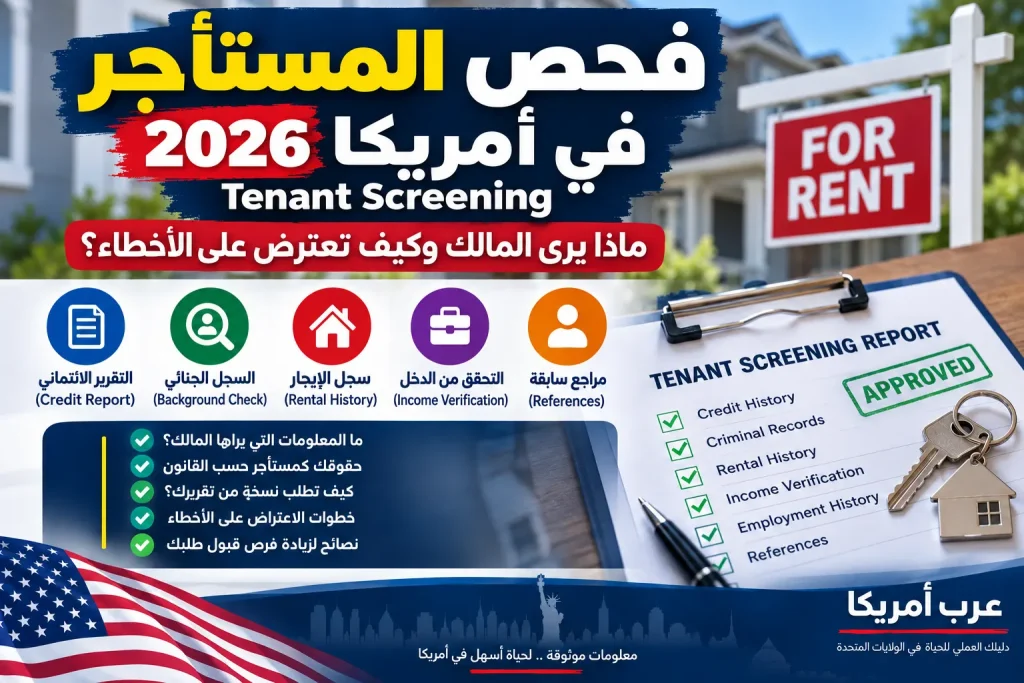
آخر تحديث: 12 سبتمبر/أيلول 2026. عندما تتقدم لاستئجار شقة في الولايات المتحدة، قد يبدو أن القرار يعتمد فقط على دخلك ودرجة الكريديت. لكن في الواقع تستخدم شركات إدارة العقارات وكثير من الملاك ما يسمى فحص المستأجر Tenant Screening أو Rental Background Check، وهو تقرير قد يجمع تاريخ الائتمان، وسجل الإيجار، وقضايا الإخلاء، والتحقق من العمل والدخل، وأحيانًا السجل الجنائي وبيانات أخرى. الخطأ في هذا التقرير قد يحول طلبًا قويًا إلى رفض، أو يؤدي إلى طلب وديعة أكبر أو كفيل إضافي.
هذا الدليل يشرح للمستأجر العربي في أمريكا كيف يعمل فحص المستأجر، وما الذي قد يظهر فيه، وما الذي يجب فحصه قبل دفع رسوم طلب الشقة، وماذا تفعل إذا رُفض طلبك بسبب معلومة خاطئة. الهدف ليس التحايل على معايير المالك، بل التأكد من أن القرار مبني على معلومات صحيحة وأنك تستخدم حقوقك الفيدرالية بطريقة عملية.
ما هو فحص المستأجر Tenant Screening؟
توضح مكتب الحماية المالية للمستهلك CFPB أن الملاك يستخدمون تقارير فحص المستأجرين للمساعدة في اتخاذ قرار التأجير وتحديد شروط مثل مبلغ التأمين. التقرير ليس بالضرورة نسخة من Credit Report فقط؛ فقد يكون ملفًا مركبًا من مصادر متعددة، وقد تنتج عنه درجة مخاطر أو توصية آلية للمالك.
بحسب CFPB، قد يشمل التقرير معلومات الائتمان، وتاريخ الإيجار، وقضايا الإخلاء والدعاوى، والتحقق من الوظيفة، والسجل الجنائي، وسجلات أخرى، إضافة إلى درجة أو توصية مبنية على المعايير التي اختارها المالك. لذلك من الخطأ افتراض أن درجة الكريديت الجيدة وحدها تضمن القبول.
لماذا هذه المشكلة مهمة للمهاجرين والعائلات العربية؟
القادم الجديد قد يملك دخلًا جيدًا لكنه لا يملك تاريخًا ائتمانيًا أمريكيًا طويلًا أو سجل إيجار داخل البلاد. وقد تكون الأسماء العربية الطويلة أو المتشابهة أكثر عرضة لمشكلة المطابقة الخاطئة إذا كانت بيانات الهوية ناقصة. هذا لا يعني أن نظام الفحص يرفض العرب تلقائيًا، لكنه يجعل إدخال الاسم الكامل وتاريخ الميلاد وبقية البيانات بصورة دقيقة خطوة مهمة لتقليل احتمالات خلط ملفك بملف شخص آخر.
إذا كنت جديدًا في البلاد ولا تملك Credit History أو SSN بعد، فراجع أيضًا دليل عرب أمريكا حول استئجار شقة بدون كريديت أو SSN. فغياب الملف الائتماني يختلف عن وجود معلومات سلبية أو خاطئة في تقرير الفحص، ولكل حالة طريقة معالجة مختلفة.
ماذا تفعل قبل دفع Application Fee؟
1. اسأل عن معايير القبول قبل التقديم
قبل أن تدفع رسوم الطلب أو رسوم الفحص، اسأل إدارة العقار عن المعايير الأساسية: الحد الأدنى للدخل، طريقة حساب الدخل، هل يوجد حد أدنى معلن للكريديت، هل يقبلون كفيلًا أو Guarantor، وما شركة Tenant Screening التي يستخدمونها. لا يوجد معيار وطني واحد يلزم كل مالك بقبول درجة ائتمانية محددة؛ السياسات تختلف حسب العقار والقانون المحلي.
هذه الخطوة توفر المال. إذا كان العقار يشترط دخلًا لا تستطيع إثباته أو سياسة لا تنطبق عليك، فمن الأفضل معرفة ذلك قبل دفع رسوم غير قابلة للاسترداد. كذلك اسأل هل الرسوم تشمل الفحص فقط أم توجد رسوم إدارية منفصلة، واقرأ سياسة الاسترداد قبل الدفع.
2. استخدم اسمك القانوني كاملًا وبصورة متسقة
تنصح لجنة التجارة الفيدرالية FTC بإعطاء المالك الاسم الكامل، بما فيه الاسم الأوسط إن وجد، وتاريخ الميلاد الصحيح. إذا كانت وثائقك الأمريكية تستخدم ترتيبًا معينًا للاسم، حاول الحفاظ على الاتساق في طلب الإيجار ووثائق الدخل والهوية. لا تختصر اسمًا قانونيًا لمجرد أن نطقه أسهل إذا كان الاختصار قد يجعل المطابقة أقل دقة.
3. راجع Credit Report قبل البحث المكثف
فحص المستأجر قد يتضمن معلومات ائتمانية. لذلك من المفيد مراجعة تقاريرك الائتمانية والبحث عن حساب لا تعرفه، عنوان خاطئ، رصيد غير صحيح، أو معلومات تخص شخصًا آخر. طلب نسختك بنفسك لا يساوي طلب قرض جديد ولا ينبغي التعامل معه كسبب لخفض درجتك.
4. جهز ملف إثبات الدخل مسبقًا
قد يطلب العقار Pay Stubs أو خطاب عمل أو كشوف حساب أو مستندات أخرى. العامل المستقل قد يحتاج إثباتات مختلفة عن الموظف. لا ترسل وثائق حساسة إلى شخص مجهول عبر إعلان غير موثوق. تأكد أولًا من هوية المالك أو شركة الإدارة ومن أن الوحدة حقيقية.
ما المعلومات التي يمكن أن تظهر في التقرير؟
وفق إرشادات FTC للمستأجرين، يمكن أن تشمل تقارير الخلفية بيانات الهوية والعناوين السابقة، العمل والدخل، معلومات حسابات الائتمان وسدادها، سجلات محاكم الإسكان مثل قضايا الإخلاء، بعض السجلات الجنائية، الإيجارات غير المدفوعة، الإفلاس أو الدعاوى. وقد تنتج شركة الفحص Score أو Recommendation يستخدمها المالك في القرار.
المهم هنا أن وجود قضية في قاعدة بيانات لا يعني دائمًا أن وصفها صحيح أو كامل. قد تظهر قضية إخلاء من دون النتيجة النهائية، أو سجل يخص شخصًا يحمل اسمًا مشابهًا، أو نفس القضية مرتين. لهذا السبب لا يكفي أن يقول لك مدير العقار: «النظام رفضك».
أكثر الأخطاء التي يجب البحث عنها
تذكر FTC أمثلة عملية للأخطاء: معلومات تخص شخصًا آخر، بيانات ناقصة عن كيفية انتهاء قضية مدنية أو جنائية أو إخلاء، تكرار السجل نفسه، معلومات قديمة تجاوزت مدة الإبلاغ المسموحة، أو سجل كان ينبغي أن يكون مختومًا أو مشطوبًا وفق القانون المعمول به.
للمتقدم العربي، راجع خصوصًا تهجئات الاسم المختلفة. إذا كنت تستخدم Transliteration متعددة للاسم نفسه بين جواز السفر ورخصة القيادة أو مستندات قديمة، تحقق من أن السجل السلبي يعود إليك فعلًا وليس إلى شخص آخر. لا تفترض أن تشابه الاسم دليل كافٍ.
كم تبقى المعلومات السلبية في Tenant Screening؟
توجد حدود فيدرالية على أنواع من المعلومات، لكن التفاصيل ليست متطابقة لكل سجل. يوضح CFPB أن قضايا الإخلاء يمكن أن تظهر في تقارير الفحص حتى سبع سنوات في حالات كثيرة، وأن الإفلاس قد يبقى حتى عشر سنوات، بينما لا يوجد حد زمني فيدرالي مماثل للإدانات الجنائية. كما قد تمنح قوانين الولاية حماية إضافية أو تمنع استخدام بعض السجلات.
لذلك لا تعتمد على قاعدة «كل شيء يختفي بعد سبع سنوات». نوع المعلومة، نتيجة القضية، قانون الولاية، وهل السجل مختوم أو مشطوب كلها أمور مهمة. إذا كانت المسألة حساسة أو تؤثر في سكنك بصورة كبيرة، فالمساعدة القانونية المحلية قد تكون أفضل من التخمين.
ماذا يحدث إذا رفض المالك طلبك بسبب التقرير؟
هنا توجد حماية فيدرالية مهمة. إذا اتخذ المالك قرارًا سلبيًا بسبب معلومات في تقرير فحص المستأجر، فإن Fair Credit Reporting Act يفرض إشعارًا يسمى Adverse Action Notice. والقرار السلبي لا يعني الرفض فقط؛ قد يشمل أيضًا طلب كفيل، أو وديعة أكبر، أو إيجار أعلى بسبب التقرير.
بحسب CFPB، يجب أن يوضح الإشعار اسم وعنوان ورقم هاتف الشركة التي قدمت التقرير، وأن يشرح حقك في الحصول على نسخة مجانية إذا طلبتها خلال 60 يومًا من الإجراء السلبي، وحقك في الاعتراض على المعلومات غير الدقيقة.
لا تكتفِ بجملة «تم رفضك»
إذا قيل لك إن Background Check هو السبب، اطلب معلومات شركة الفحص. وإذا كان الإشعار شفهيًا، فمن العملي طلب نسخة مكتوبة للاحتفاظ بها. الشركة التي أنشأت التقرير ليست بالضرورة الجهة التي قررت رفضك؛ المالك أو الإدارة يتخذ القرار، لكن معرفة الشركة ضرورية للحصول على التقرير وتصحيح الخطأ.
خطة عملية من 7 خطوات بعد الرفض
الخطوة 1: احفظ كل شيء
احتفظ بطلب الإيجار، والإيصالات، ورسائل البريد أو النصوص، وإعلان الوحدة، وأي إشعار رفض. دوّن تاريخ التقديم والرفض واسم الموظف الذي تحدثت معه. هذه السجلات مهمة إذا احتجت لاحقًا إلى إثبات التسلسل الزمني.
الخطوة 2: اطلب اسم شركة الفحص
يجب أن تحصل في حالة Adverse Action المبني على التقرير على بيانات الشركة. لا ترسل اعتراضك عشوائيًا إلى Experian أو Equifax مثلًا إذا كان التقرير صادرًا من شركة Tenant Screening متخصصة مختلفة.
الخطوة 3: اطلب نسختك المجانية سريعًا
لديك حق في نسخة مجانية من التقرير من الشركة المستخدمة إذا طلبتها خلال 60 يومًا من الإجراء السلبي. لا تؤجل الطلب حتى تنسى تفاصيل الوحدة أو تضيع المستندات.
الخطوة 4: راجع التقرير سطرًا سطرًا
قارن الاسم، تاريخ الميلاد، العناوين، قضايا المحاكم، المبالغ، تواريخ السداد، حالة كل قضية، وأي سجل جنائي. ضع علامة على كل عنصر غير دقيق أو ناقص. الخطأ الصغير في عنوان سابق ليس مثل قضية إخلاء تخص شخصًا آخر؛ رتب اعتراضك حسب أثر المعلومة.
الخطوة 5: اجمع الدليل
إذا كانت قضية إخلاء قد رُفضت أو حُسمت بطريقة مختلفة عما يظهر، احصل على سجل المحكمة. إذا كان الدين مدفوعًا، اجمع إثبات السداد. إذا كان السجل لشخص آخر، جهز ما يثبت اختلاف الهوية. أرسل نسخًا لا أصول مستنداتك المهمة.
الخطوة 6: اعترض لدى شركة الفحص والجهة التي زودتها بالمعلومة
يوصي CFPB بالاعتراض على المعلومة غير الدقيقة لدى شركة التقارير وكذلك لدى الجهة التي قدمت البيانات عند الاقتضاء. وفق القواعد الفيدرالية، تكون مهلة التحقيق عادة 30 يومًا، وقد تمتد في بعض الحالات إلى 45 يومًا. احتفظ بإثبات إرسال الاعتراض ورقمه المرجعي.
الخطوة 7: أخبر المالك بأنك تعترض على خطأ
لا يوجد ضمان أن الوحدة ستبقى شاغرة حتى انتهاء التحقيق، لكن من المفيد إبلاغ الإدارة فورًا بأن المعلومة محل نزاع وتقديم مستند مختصر يوضح الخطأ. بعض الإدارات قد تعيد النظر إذا ظهر دليل واضح، لكن ذلك يعتمد على السياسة والقانون المحلي.
مثال عملي: قضية إخلاء لا تخصك
لنفترض أن أحمد تقدم إلى شقة، ودخله يحقق شرط العقار، لكنه تلقى رفضًا بسبب «Eviction Record». بعد طلب التقرير اكتشف قضية باسم شخص يحمل اسمًا قريبًا منه في مقاطعة لم يعش فيها قط. هنا لا تكون الاستراتيجية الصحيحة هي تقديم طلبات جديدة ودفع رسوم مرارًا؛ الأفضل أولًا الاعتراض على المطابقة، وتقديم ما يثبت تاريخ عناوينه وهويته، وطلب تصحيح التقرير.
إذا استمر أحمد في التقديم قبل معالجة الخطأ، قد تستخدم مجمعات أخرى الشركة نفسها أو مصدر البيانات نفسه، فيتكرر الرفض. تصحيح أصل المشكلة قد يكون أهم من تحسين Credit Score في هذه الحالة.
مثال آخر: القضية لك لكن النتيجة ناقصة
قد تكون هناك قضية إخلاء رُفعت فعلًا، لكن المالك السابق سحبها أو انتهت لمصلحة المستأجر، بينما التقرير يعرض مجرد Filing من دون النتيجة. هنا يجب التركيز على اكتمال السجل لا إنكار وجود القضية. وثيقة المحكمة التي تظهر النتيجة النهائية قد تكون الدليل الأقوى.
هل الرفض بسبب سجل جنائي قانوني دائمًا؟
لا يمكن اختزال هذه المسألة في نعم أو لا. قوانين الإسكان العادل، وإرشادات الجهات الفيدرالية، وقوانين الولايات والمدن قد تؤثر في طريقة استخدام السجل الجنائي. والسياسة الشاملة التي ترفض فئات واسعة بلا تقييم مناسب قد تثير قضايا قانونية في بعض الظروف.
إذا كنت تعتقد أن القرار لم يكن مجرد تطبيق محايد لمعيار الفحص بل تضمن تمييزًا بسبب العرق أو اللون أو الأصل القومي أو الدين أو الجنس أو الحالة العائلية أو الإعاقة، فهذه مسألة مختلفة عن خطأ التقرير. راجع دليل عرب أمريكا حول التمييز في السكن وكيفية تقديم شكوى Fair Housing.
هل يستطيع المالك طلب وديعة أكبر بسبب التقرير؟
قد يعتبر طلب وديعة أكبر Adverse Action إذا كان سببه معلومات في تقرير المستهلك، وبالتالي تنطبق متطلبات الإشعار الفيدرالي ذات الصلة. لكن الحد الأقصى للوديعة وقواعد تحصيلها وإعادتها مسائل تعتمد بدرجة كبيرة على قانون الولاية أو المدينة. لا تستخدم رقمًا عامًا على مستوى أمريكا لأن بعض الولايات تضع سقفًا واضحًا وبعضها يختلف.
ماذا عن رسوم طلب الشقة؟
رسوم Application Fee ليست موحدة وطنيًا. بعض الولايات أو المدن تضع حدودًا أو قواعد خاصة، وفي أماكن أخرى تكون السياسة مختلفة. قبل الدفع، اطلب كتابةً قيمة الرسوم وما الذي تغطيه وهل هي قابلة للاسترداد. إذا كنت تقدم إلى عدة شقق، يمكن للرسوم أن تتحول إلى تكلفة كبيرة، ولذلك معرفة معايير القبول قبل التقديم مهمة ماليًا.
إذا لم يكن لديك كريديت أو SSN
غياب التاريخ الائتماني ليس «خطأ» في التقرير. قد تحتاج بدلًا من ذلك إلى إثبات دخل أقوى، أو تاريخ إيجار من مصدر آخر، أو كفيل، أو عقار يستخدم معايير أكثر مرونة، بحسب القانون وسياسة المالك. لا تحاول اختراع SSN أو استخدام رقم شخص آخر؛ ذلك قد يخلق مشكلة أكبر بكثير من رفض طلب إيجار.
كذلك لا تدفع لشخص يعدك بأنه يستطيع «مسح» معلومات صحيحة من سجلاتك فورًا مقابل مبلغ كبير. المعلومات الخاطئة يمكن الاعتراض عليها، أما المعلومات السلبية الصحيحة فتخضع لقواعد زمنية وقانونية ولا تختفي لأن شركة خاصة وعدتك بذلك.
متى تتواصل مع جهة حكومية أو مساعدة قانونية؟
إذا حاولت تصحيح تقرير فحص ولم تُحل المشكلة، يمكنك استخدام قنوات الشكوى لدى CFPB في مسائل Consumer Reporting. وإذا كانت المشكلة نزاعًا مع المالك، تعرض USAGov نقطة بداية للوصول إلى جهات الولاية المختصة بحقوق المستأجر والمساعدة القانونية. القوانين المحلية مهمة جدًا في السكن، لذلك لا تتوقف عند المعلومات الفيدرالية عندما تكون المشكلة مرتبطة بحدود الوديعة أو الإخلاء أو رسوم الطلب أو مهلة الإشعار.
قائمة فحص قبل إرسال طلب الإيجار القادم
- اقرأ معايير القبول واسأل عن شرط الدخل والكريديت قبل دفع الرسوم.
- اسأل عن اسم شركة Tenant Screening المستخدمة.
- اكتب اسمك القانوني وتاريخ ميلادك بصورة دقيقة ومتسقة.
- راجع Credit Report وأصلح الأخطاء الواضحة مسبقًا.
- جهز إثباتات الدخل والعمل والسكن السابق.
- لا ترسل SSN أو وثائق هوية إلى معلن لم تتحقق منه.
- احتفظ بإيصال Application Fee ونسخة الطلب.
- إذا رُفضت بسبب التقرير، اطلب Adverse Action Notice ومعلومات الشركة.
- اطلب نسختك المجانية خلال 60 يومًا ولا تؤجل.
- اعترض على الأخطاء بوثائق، واحتفظ بكل المراسلات.
أسئلة شائعة
هل Tenant Screening يخفض Credit Score؟
طريقة فحص الائتمان قد تختلف حسب الخدمة المستخدمة. أما طلبك نسخة من تقاريرك الاستهلاكية بنفسك للتحقق من المعلومات فلا ينبغي أن يعامل كطلب ائتمان جديد. اسأل إدارة العقار قبل التقديم عن نوع Credit Inquiry إذا كان ذلك مهمًا لك.
هل يحق لي معرفة لماذا رُفضت؟
إذا كان القرار السلبي مبنيًا على تقرير مستهلك، يحق لك الحصول على Adverse Action Notice يتضمن معلومات شركة التقرير وحقوقك في النسخة المجانية والاعتراض. يمكنك أيضًا سؤال المالك عن العنصر الذي أثّر في القرار، لكن الشركة التي أعدت التقرير لا تكون عادة صاحبة قرار التأجير.
كم لدي من الوقت لطلب التقرير المجاني بعد الرفض؟
إذا كان الرفض أو الإجراء السلبي بسبب تقرير الفحص، يوضح CFPB وFTC أن لك حق طلب نسخة مجانية من الشركة خلال 60 يومًا من إشعار الإجراء السلبي.
كم تستغرق منازعة الخطأ؟
توضح CFPB أن شركة التقارير تحقق عادة خلال 30 يومًا، وقد تصل المدة إلى 45 يومًا في بعض الحالات. قد تفرض قوانين بعض الولايات آجالًا أقصر.
هل مجرد رفع قضية إخلاء يعني أنني خسرتها؟
لا. Filing لا يساوي بالضرورة حكمًا نهائيًا ضد المستأجر. لهذا يجب التأكد من أن التقرير يعكس النتيجة الصحيحة للقضية، لا مجرد وجودها في سجل المحكمة.
ماذا أفعل إذا شككت أن الرفض بسبب اسمي العربي أو أصلي؟
احتفظ بالمراسلات ومعايير القبول وأي اختلاف في المعاملة، ثم راجع حقوق Fair Housing. الأصل القومي من الفئات المحمية في قانون الإسكان العادل، وقد توجد حماية إضافية محليًا.
الخلاصة
فحص المستأجر في أمريكا ليس مجرد «كريديت تشيك». قد يكون ملفًا واسعًا يؤثر في قبولك، الوديعة، الكفيل وشروط الإيجار. أفضل دفاع ليس الانتظار حتى يأتي الرفض، بل معرفة شركة الفحص، إدخال بيانات الهوية بدقة، مراجعة تقاريرك، والاحتفاظ بمستنداتك.
وعندما يكون الرفض مبنيًا على تقرير، لا تعتبر كلمة «Denied» نهاية الطريق. اطلب إشعار Adverse Action، احصل على التقرير المجاني خلال المهلة، وافحص المعلومات بندًا بندًا. إذا وجدت خطأ، اعترض عليه بالدليل. وإذا كانت المشكلة تمييزًا أو انتهاكًا لقانون محلي، انتقل إلى مسار Fair Housing أو المساعدة القانونية المناسب بدل محاولة حل مشكلة قانونية بمجرد تقديم طلب جديد إلى عقار آخر.
تنبيه: هذا الدليل معلومات عامة وليس استشارة قانونية. قوانين الإيجار والودائع ورسوم الطلب والإخلاء تختلف بين الولايات والمدن، لذلك راجع الجهة الرسمية أو المساعدة القانونية في ولايتك عند وجود نزاع محدد.