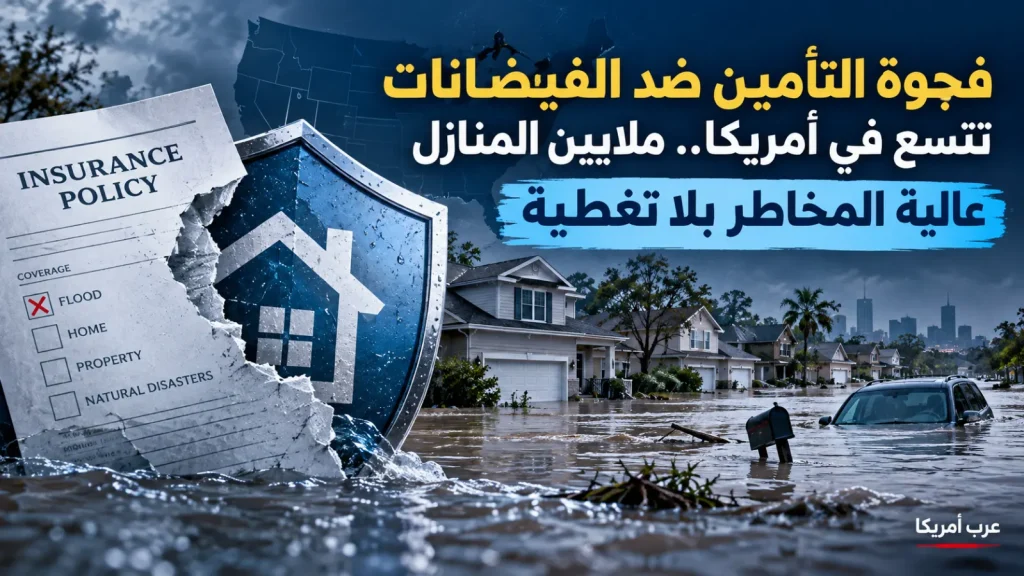
كشف تحليل جديد لوكالة أسوشيتد برس عن فجوة متزايدة بين خطر الفيضانات الفعلي في الولايات المتحدة وبين عدد العقارات التي تتمتع بتغطية تأمينية فدرالية ضد الفيضانات، في وقت ترتفع فيه كلفة الوثائق وتتراجع أعداد المشتركين في البرنامج الوطني للتأمين ضد الفيضانات (NFIP).
وبحسب التحليل المنشور في 29 سبتمبر/أيلول 2026، لا تغطي وثائق التأمين الفدرالية سوى نحو 2.4% من العقارات على مستوى البلاد، بينما تُصنَّف نحو 8.4% من العقارات بأنها تواجه مخاطر فيضانات شديدة أو قصوى. ويبلغ عدد وثائق NFIP نحو 4.5 مليون وثيقة، بعد تراجع العدد بنحو نصف مليون وثيقة خلال خمس سنوات.
هذه الأرقام لا تعني أن كل عقار غير مشمول بوثيقة فدرالية لا يملك أي حماية، إذ توجد سوق خاصة للتأمين ضد الفيضانات أيضًا. وتُظهر بيانات أوردها تقرير حديث لخدمة أبحاث الكونغرس أن الشركات الخاصة كانت قد أصدرت نحو 643 ألف وثيقة حتى مايو/أيار 2026، مقابل نحو 4.55 مليون وثيقة في البرنامج الفدرالي. لكن الفارق بين حجم المخاطر وعدد المؤمن عليهم يظل كبيرًا.
لماذا تتراجع التغطية رغم ارتفاع الخطر؟
أحد أهم الأسباب هو السعر. وتقدّر أسوشيتد برس أن الكلفة النموذجية لوثيقة التأمين ضد الفيضانات أصبحت نحو 1,100 دولار سنويًا، بزيادة تقارب 90% خلال خمس سنوات. وجاء جزء مهم من الزيادة بعد تطبيق نظام التسعير المعروف باسم Risk Rating 2.0، الذي يهدف إلى جعل السعر أقرب إلى الخطر الحقيقي الذي يواجهه كل عقار بدل الاعتماد بدرجة كبيرة على مناطق الخطر الواسعة في الخرائط التقليدية.
المشكلة أن التسعير الأكثر ارتباطًا بالمخاطر كشف أن بعض العقارات كانت تدفع سابقًا أقل بكثير من مستوى الخطر الفعلي. والنتيجة بالنسبة إلى بعض الأسر كانت زيادات كبيرة ومتدرجة في الأقساط، ما دفع بعض أصحاب المنازل إلى التخلي عن التغطية عندما لم تكن مفروضة عليهم من جهة الإقراض.
وتؤكد بيانات حكومية حديثة حجم البرنامج: ففي نهاية 2025 كان NFIP يضم أكثر من 4.5 مليون وثيقة توفر أكثر من 1.3 تريليون دولار من التغطية، وفق خدمة أبحاث الكونغرس. كما أشار مكتب المساءلة الحكومية GAO في 2026 إلى أن العقارات ذات الخسائر المتكررة تمثل تحديًا ماليًا خاصًا للبرنامج، لأن نسبة صغيرة نسبيًا من العقارات مسؤولة تاريخيًا عن حصة كبيرة من قيمة المطالبات.
الخريطة الرسمية لا تساوي كل الخطر
النقطة التي قد تكون الأهم لصاحب المنزل هي أن وجود العقار خارج منطقة الفيضانات عالية الخطورة على خريطة FEMA لا يعني أن احتمال الفيضان معدوم. خرائط FEMA تؤدي وظيفة تنظيمية وتأمينية مهمة، لكنها لا تلتقط دائمًا كل أنواع الخطر، خصوصًا الفيضانات الناتجة عن الأمطار الغزيرة بعيدًا عن السواحل والأنهار الرئيسية.
ويظهر ذلك بوضوح في شرق كنتاكي. وفق تحليل أسوشيتد برس، كانت نسبة العقارات المؤمن عليها في المنطقة التي ضربتها فيضانات 2022 نحو 2.1% فقط، رغم أن نحو 47% من العقارات هناك تُقدَّر بأنها تواجه مخاطر شديدة أو قصوى. كما أن 18% فقط من المباني التي تضررت في تلك الكارثة كانت داخل المنطقة التي صنفتها خرائط FEMA عالية الخطورة.
هذا التفريق مهم: الخريطة الرسمية تحدد متطلبات قانونية وتمويلية في حالات معينة، أما قرار الأسرة بشأن مقدار الخطر الذي تستطيع تحمله ماليًا فيحتاج إلى النظر أيضًا في تاريخ الفيضانات المحلي، وطبيعة الأرض، وتصريف مياه الأمطار، وموقع المنزل بالنسبة إلى المجاري المائية، وأي بيانات أحدث عن المخاطر.
ماذا يعني هذا للعرب في أمريكا؟
بالنسبة إلى العائلات العربية التي تملك منزلًا أو تستعد للشراء، الخطأ الأكثر كلفة هو افتراض أن بوليصة homeowners insurance العادية تشمل الفيضان. في العادة، الضرر الناتج عن ارتفاع المياه والفيضانات يحتاج إلى تغطية منفصلة. وإذا كان المنزل داخل منطقة Special Flood Hazard Area وكان القرض العقاري خاضعًا للمتطلبات الفدرالية، فقد تكون تغطية الفيضان إلزامية؛ أما خارج هذه المناطق فقد لا يطلبها المقرض، لكن ذلك لا يعني أن الخطر صفر.
الأمر يهم المستأجر أيضًا. برنامج NFIP يتيح تغطية للمحتويات، وليس للمنازل المملوكة فقط، وبالتالي يمكن للمستأجر حماية ممتلكاته من خسائر الفيضان وفق شروط الوثيقة. ومن المهم التمييز بين تأمين المستأجر التقليدي وبين تغطية الفيضان وعدم افتراض أن أحدهما يحل محل الآخر.
إذا كنت تملك أو تستأجر منزلًا، راجع أولًا ما إذا كانت وثيقتك الحالية تتضمن تغطية للفيضانات فعلًا، وليس فقط أضرار المياه من أسباب أخرى. افحص خريطة FEMA الرسمية لعنوان العقار، ثم اطلب عرض سعر من NFIP أو وكيل تأمين، وقارنه بخيارات التأمين الخاص إن كانت متاحة في ولايتك. وإذا كنت على وشك شراء منزل، لا تجعل عبارة «العقار خارج flood zone» نهاية البحث؛ اسأل عن تاريخ مطالبات الفيضان والعقار والمنطقة وعن أي خرائط أو تقييمات خطر أحدث.
التأمين ليس بديلًا عن مساعدات FEMA بعد الكارثة
هناك فرق عملي آخر يسبب التباسًا لكثير من الأسر. المساعدة الفدرالية بعد إعلان كارثة ليست بوليصة تأمين، ولا ينبغي التعامل معها على أنها ستعيد المنزل والممتلكات إلى وضعها السابق. مساعدات FEMA الفردية تستهدف الاحتياجات الأساسية المؤهلة، بينما تدفع وثيقة التأمين وفق حدود وشروط التغطية المتعاقد عليها.
وأظهر مثال فيضانات كنتاكي حجم الفارق: قدّمت FEMA نحو 90 مليون دولار من المساعدات المباشرة بعد فيضانات 2022، وفق أسوشيتد برس، وهو مبلغ يعادل تقريبًا خُمس الحد الأدنى المقدّر لتكاليف إعادة البناء في المنطقة. بالنسبة للأسرة، يمكن أن يكون الفرق بين وجود وثيقة وعدم وجودها هو الفرق بين مطالبة تأمينية منظمة وبين الاعتماد على المدخرات والقروض والمساعدات المحدودة.
مشكلة أوسع من تكلفة الوثيقة
البرنامج الفدرالي نفسه يواجه معادلة صعبة. الكونغرس يريد أن تكون التغطية متاحة وبأسعار يمكن تحملها، لكنه يريد أيضًا أن تعكس الأقساط الخطر الحقيقي وألا تتحول الخسائر المتكررة إلى عبء متزايد على دافعي الضرائب. ولهذا استمر الجدل حول كيفية إصلاح NFIP، بما في ذلك تحديث الخرائط، وتخفيف العبء عن الأسر منخفضة الدخل، وتشجيع تخفيف المخاطر عبر رفع المنازل أو تحسين البناء أو الانتقال من المواقع التي تتكرر فيها الخسائر.
وتعمل FEMA على تطوير نهج أحدث لبيانات مخاطر الفيضانات، لكن التحول إلى نظام أكثر دقة يحتاج وقتًا وقرارات تنظيمية وتمويلية. وفي الأثناء، تبقى مسؤولية التحقق من الخطر الفعلي مهمة خصوصًا للمشتري الذي قد يعتمد على خريطة واحدة أو على متطلبات المقرض وحدها.
ما التالي؟
سيبقى ملف NFIP أمام الكونغرس لأن البرنامج يعتمد منذ سنوات على تمديدات تشريعية متكررة بدل إعادة تفويض طويلة الأجل. كما أن النقاش حول القدرة على تحمل الأقساط سيزداد أهمية إذا واصلت الأسعار الارتفاع أو استمر خروج أصحاب الوثائق من البرنامج.
بالنسبة إلى القارئ، التطور الذي يستحق المتابعة ليس رقم القسط وحده، بل ثلاثة أمور معًا: تحديثات خرائط وبيانات FEMA، أي تغيير في قواعد التسعير أو الدعم، وما إذا كان الكونغرس سيقر إصلاحًا طويل الأجل للبرنامج. وحتى ذلك الحين، يبقى تقييم الخطر على مستوى العنوان ومقارنة التغطيات خطوة أكثر أمانًا من الاعتماد على التصنيف العام للمنطقة.
المصادر: وكالة أسوشيتد برس، وكالة إدارة الطوارئ الفدرالية FEMA، خدمة أبحاث الكونغرس CRS، ومكتب المساءلة الحكومية GAO. تحليل أسوشيتد برس المنشور في 29 سبتمبر 2026.