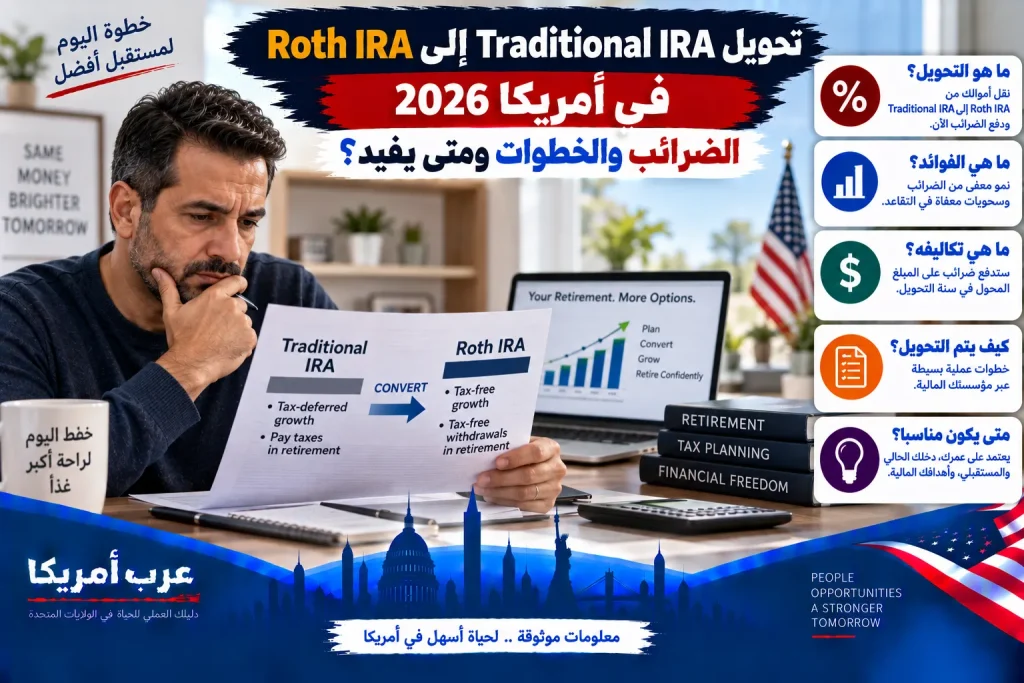
آخر تحديث: سبتمبر 2026. قد يبدو تحويل حساب Traditional IRA إلى Roth IRA مجرد نقل أموال من حساب تقاعد إلى آخر، لكنه في الحقيقة قرار ضريبي طويل الأجل: أنت تختار عادةً دفع الضريبة الآن على الجزء غير الخاضع للضريبة سابقًا، مقابل نقل الأموال إلى حساب Roth قد يتيح سحوبات مؤهلة معفاة من ضريبة الدخل الفيدرالية مستقبلًا. لذلك لا توجد إجابة واحدة تناسب الجميع؛ فقد يكون التحويل ممتازًا في سنة منخفضة الدخل، ومكلفًا جدًا إذا دفعك إلى شريحة ضريبية أعلى أو أثّر في مزايا مرتبطة بالدخل.
هذا الدليل يشرح القواعد الفيدرالية الأساسية لعام 2026، وكيفية تنفيذ Roth conversion، وما الذي يدخل في الدخل الخاضع للضريبة، وكيف تتعامل مع المساهمات غير القابلة للخصم وForm 8606، ولماذا يجب الانتباه إلى ضرائب الولاية والتأمين الصحي وMedicare قبل تحديد مبلغ التحويل.
ما هو Roth IRA conversion؟
التحويل يعني نقل كل أو جزء من أموال Traditional IRA إلى Roth IRA. وفق IRS، يمكن تنفيذ التحويل بعدة طرق: تحويل مباشر بين الأمناء trustee-to-trustee، أو نقل داخل المؤسسة المالية نفسها، أو استلام توزيع ثم إيداعه في Roth IRA ضمن القواعد المطبقة. في معظم الحالات العملية يكون النقل المباشر أبسط لأنه يقلل مخاطر فقدان المهلة أو التعامل الخاطئ مع الأموال.
الفكرة الضريبية الأساسية هي أن المبالغ التي لم يسبق دفع ضريبة الدخل عليها داخل Traditional IRA تصبح عادةً ضمن الدخل الإجمالي في سنة التحويل. أما الجزء الذي يمثل basis، أي مساهمات سبق أن دفعت عليها الضريبة ولم تخصمها، فلا ينبغي أن يُفرض عليه الضريبة مرة ثانية، لكن حساب هذا الجزء يتطلب عناية خاصة.
التحويل ليس مساهمة Roth عادية
من أكثر نقاط الالتباس شيوعًا الخلط بين Roth contribution وRoth conversion. المساهمة السنوية الجديدة تخضع لحدود مساهمات IRA وشروط الدخل الخاصة بالمساهمة المباشرة في Roth IRA. أما التحويل من Traditional IRA إلى Roth IRA فهو عملية مختلفة، وحد المساهمة السنوي لا يحدد مقدار التحويل.
في 2026 يبلغ الحد الإجمالي للمساهمات السنوية في Traditional وRoth IRA معًا 7,500 دولار، أو 8,600 دولار لمن بلغ 50 عامًا أو أكثر، بشرط عدم تجاوز التعويض الخاضع للضريبة. وتوضح IRS صراحة أن حد المساهمة لا ينطبق على rollover contributions. لذلك لا تفترض أن مبلغ التحويل محدود بـ7,500 دولار؛ يمكن أن يكون أكبر، لكن الزيادة قد تعني فاتورة ضريبية أكبر بكثير.
كيف تُحسب الضريبة على التحويل؟
إذا كان لديك Traditional IRA ممول بالكامل بأموال قُبل خصمها ضريبيًا، وكانت قيمته 50,000 دولار وحولت كامل المبلغ إلى Roth IRA، فقد يدخل تقريبًا كامل الجزء غير الخاضع سابقًا للضريبة في دخلك الخاضع للضريبة الفيدرالية لسنة التحويل. لا يعني ذلك أن الضريبة تساوي 50,000 دولار، بل أن هذا المبلغ يُضاف عادةً إلى الدخل الذي تُحسب عليه الضريبة وفق وضعك الضريبي وبقية دخلك وخصوماتك.
مثال مبسط
لنفترض أن شخصًا لديه دخل خاضع للضريبة قبل التحويل، ثم قرر تحويل 20,000 دولار كلها من أموال pre-tax. قد يؤدي التحويل إلى زيادة دخله الخاضع للضريبة بنحو 20,000 دولار. الجزء الواقع داخل كل شريحة يخضع لمعدل تلك الشريحة؛ لذلك استخدام معدل واحد على كامل التحويل قد يعطي تقديرًا خاطئًا.
لهذا السبب يستخدم بعض دافعي الضرائب استراتيجية partial conversion: تحويل جزء محدد بدل الحساب كله، بحيث يملؤون مساحة ضريبية متاحة دون القفز أكثر مما يريدون إلى شريحة أعلى. هذه ليست قاعدة إلزامية ولا ضمانًا للتوفير؛ إنها طريقة تخطيط يجب حسابها على الأرقام الفعلية.
ماذا لو كانت لديك مساهمات غير قابلة للخصم؟
هنا تصبح العملية أكثر حساسية. إذا سبق أن وضعت أموالًا بعد الضريبة في Traditional IRA وسجلتها كمساهمات nondeductible، فلديك basis. عند التحويل لا يمكنك عادةً اختيار تحويل «الأموال بعد الضريبة فقط» وعزل الأموال pre-tax الموجودة في بقية حسابات IRA التقليدية كما لو كانت حسابات منفصلة.
تُستخدم قواعد التجميع والحساب النسبي عند تحديد الجزء الخاضع للضريبة، ولهذا قد يفاجأ من ينفذ ما يسمى Backdoor Roth وهو يملك أرصدة كبيرة pre-tax في Traditional أو SEP أو SIMPLE IRA. وجود 10,000 دولار after-tax في حساب و90,000 دولار pre-tax في حساب IRA آخر لا يعني ببساطة أن تحويل الـ10,000 سيكون بلا ضريبة.
لماذا Form 8606 مهم؟
توضح IRS أن Roth conversion يُبلّغ عنه باستخدام Form 8606 في الحالات ذات الصلة، وهو النموذج الذي يساعد أيضًا على تتبع basis في Traditional IRA. فقدان سجلات المساهمات غير القابلة للخصم قد يؤدي إلى حساب خاطئ أو صعوبة في إثبات أن جزءًا من المال سبق أن خضع للضريبة.
قبل التحويل اجمع نسخ Form 8606 السابقة، وForm 1099-R عند صدوره، وكشوف حسابات IRA، وسجلات المساهمات والخصومات الضريبية السابقة. إذا كانت لديك سنوات قديمة مع مساهمات nondeductible ولم تكن متأكدًا من تسجيلها، لا تخمّن basis.
خطوات تنفيذ Roth conversion عمليًا
1. احسب الصورة الضريبية قبل الضغط على زر التحويل
قدّر دخل 2026 من الرواتب والعمل الحر والاستثمارات والمعاشات والتوزيعات وأي مصادر أخرى. ثم قدّر الدخل الخاضع للضريبة قبل التحويل، وحدد مقدار التحويل الذي تفكر فيه. اختبر أكثر من سيناريو: 5,000 و10,000 و25,000 دولار مثلًا بدل اتخاذ قرار all-or-nothing.
2. افحص جميع حسابات IRA التقليدية
دوّن أرصدة Traditional IRA وSEP IRA وSIMPLE IRA وأي basis مسجل. هذه الخطوة مهمة خصوصًا لمن ينفذ تحويلًا بعد مساهمة غير قابلة للخصم، لأن النظر إلى حساب واحد فقط قد يعطي نتيجة ضريبية مضللة.
3. افتح Roth IRA إن لم يكن لديك واحد
يمكن أن يكون Roth IRA لدى المؤسسة نفسها أو مؤسسة أخرى. تأكد من أن الحساب Roth IRA فعليًا، وليس Traditional IRA جديدًا أو حساب وساطة عاديًا.
4. اطلب تحويلًا مباشرًا إن كان مناسبًا
توضح IRS أن trustee-to-trustee transfer يسمح للمؤسسة التي تحتفظ بـTraditional IRA بنقل المبلغ مباشرة إلى أمين Roth IRA. وإذا كان الحسابان لدى المؤسسة نفسها يمكن تنفيذ same-trustee transfer. النقل المباشر يقلل خطر أن تستلم المال شخصيًا ثم تفوتك مهلة rollover.
5. خطط للضريبة من مال خارج حساب التقاعد إن أمكن
إذا حوّلت 30,000 دولار ثم أخذت جزءًا من الحساب لتدفع الضريبة، فأنت تقلل المبلغ الذي يصل إلى Roth وقد تنشأ آثار إضافية على الجزء الذي لم يُرحّل، خصوصًا لمن هم دون 59½ ولا ينطبق عليهم استثناء. لذلك يُفضّل عادةً تقييم القدرة على دفع الضريبة من سيولة خارج IRA، لكن القرار يعتمد على ظروفك.
6. احتفظ بالمستندات حتى الإقرار الضريبي
راجع Form 1099-R الصادر عن المؤسسة، والمستندات التي تؤكد وصول الأموال إلى Roth IRA، ثم عالج التحويل في الإقرار الضريبي الصحيح. لا تفترض أن المؤسسة المالية تعرف basis التاريخي في حساباتك الأخرى.
متى قد يكون التحويل منطقيًا؟
قد يستحق التحليل في سنة انخفض فيها الدخل بسبب تغيير وظيفة أو توقف مؤقت عن العمل أو بداية تقاعد قبل بدء مصادر دخل أخرى. وقد يكون جذابًا لمن يتوقع معدلًا ضريبيًا أعلى مستقبلًا، أو يريد تنويع مصادر التقاعد بين حسابات pre-tax وRoth، أو لديه أفق استثماري طويل يسمح للأموال بالبقاء داخل Roth.
لكن عبارة «ادفع الضريبة الآن لأنها سترتفع لاحقًا» ليست قاعدة مالية مؤكدة. لا أحد يعرف بدقة معدلات الضرائب المستقبلية أو دخلك المستقبلي أو الولاية التي ستعيش فيها. القرار الصحيح يعتمد على مقارنة تكلفة الضريبة الحالية بالقيمة المتوقعة للمرونة الضريبية مستقبلًا.
متى قد يكون التحويل فكرة سيئة؟
قد يكون التحويل غير مناسب إذا كنت في سنة دخل مرتفع جدًا، أو تحتاج إلى سحب أموال من IRA نفسه لتغطية الضريبة، أو تتوقع الانتقال قريبًا من ولاية ذات ضريبة دخل مرتفعة إلى ولاية لا تفرضها، أو تحتاج إلى المال خلال فترة قصيرة. كذلك قد يؤدي رفع الدخل المعدل إلى آثار جانبية تتجاوز ضريبة الدخل نفسها.
الآثار الجانبية التي يجب حسابها
التأمين الصحي Marketplace
زيادة الدخل بسبب conversion قد تؤثر في حسابات الدخل المستخدمة لبعض الإعانات أو الائتمانات المرتبطة بالتأمين الصحي. لذلك من يشتري تغطيته عبر Marketplace لا ينبغي أن ينظر فقط إلى الشريحة الضريبية؛ يجب تقدير الأثر الإجمالي على تكلفة التأمين أيضًا.
Medicare
للمستفيدين من Medicare قد يؤثر ارتفاع الدخل في تكاليف مرتبطة بالدخل مثل IRMAA وفق القواعد والفترات المستخدمة في تحديدها. تحويل كبير في سنة واحدة قد تكون له نتيجة تظهر لاحقًا، ولذلك يحتاج المتقاعد إلى تخطيط متعدد السنوات.
ضرائب الولاية
القواعد الفيدرالية ليست كل شيء. معالجة دخل التقاعد والتحويلات تختلف بين الولايات. قد تكون الضريبة الفيدرالية مقبولة بينما تجعل ضريبة الولاية التحويل أقل جاذبية، أو العكس. افحص قواعد ولايتك في سنة التحويل، ولا تستخدم قاعدة ولاية أخرى.
ائتمانات وخصومات أخرى
أي بند ضريبي أو برنامج يعتمد على MAGI أو AGI قد يتأثر بزيادة الدخل. لذلك السؤال الصحيح ليس «كم ضريبة سأدفع على التحويل؟» فقط، بل «كم ستتغير فاتورتي الإجمالية ومزاياي بعد التحويل؟».
هل توجد غرامة 10% على Roth conversion؟
لا ينبغي الخلط بين الضريبة الناتجة عن conversion وبين additional tax على السحب المبكر. التحويل المؤهل كتحويل لا يُعامل ببساطة كسحب نقدي عادي، لكن أخذ جزء من التوزيع لنفسك بدل تحويله أو استخدام أموال من IRA لدفع الضرائب قد يخلق نتائج مختلفة. كما توجد قواعد خمس سنوات مهمة لبعض توزيعات Roth والمبالغ المحولة لمن هم دون 59½.
إذا كان هدفك استخدام الأموال قريبًا، فافحص قواعد التوزيع قبل التحويل؛ Roth IRA ليس مجرد حساب يجعل كل سحب في أي وقت معفى من الضريبة والغرامات.
قاعدة الخمس سنوات: هناك أكثر من مفهوم
من الأخطاء المتكررة الحديث عن «قاعدة الخمس سنوات» كأنها قاعدة واحدة. توجد قواعد مرتبطة بكون توزيع Roth مؤهلًا، كما توجد اعتبارات خمس سنوات خاصة بالمبالغ المحولة وعقوبة السحب المبكر في ظروف معينة. عمر صاحب الحساب وسبب السحب وتاريخ الحساب والتحويلات كلها قد تغير النتيجة.
لذلك إذا كنت تخطط للتحويل ثم سحب المال قبل 59½، لا تعتمد على جملة مختصرة من الإنترنت؛ راجع القواعد الخاصة بحالتك أو مختصًا ضريبيًا.
هل يمكن التراجع عن Roth conversion؟
لا تبنِ خطتك على افتراض أنك تستطيع ببساطة إعادة التحويل إلى Traditional IRA إذا ندمت لاحقًا. القواعد الحالية لا تسمح بإعادة توصيف Roth conversion المكتمل بالطريقة القديمة التي كان يستخدمها بعض المستثمرين قبل تغييرات القانون. لهذا يجب تحديد المبلغ بعناية قبل التنفيذ.
ماذا عن 401(k) إلى Roth IRA؟
يمكن لبعض التوزيعات المؤهلة من خطط صاحب العمل مثل 401(k) و403(b) والخطط الحكومية 457(b) أن تنتقل إلى Roth IRA وفق قواعد rollover. الجزء pre-tax الذي ينتقل إلى Roth يكون عادةً خاضعًا للضريبة في سنة النقل. لكن ليست كل توزيعات خطة العمل قابلة للـrollover؛ مثلًا توجد استثناءات لفئات معينة من التوزيعات.
إذا كنت تنقل من خطة عمل، اطلب direct rollover عندما يكون مناسبًا. توضح IRS أن التوزيع المدفوع مباشرة لك من خطة تقاعد قد يخضع لحجز ضريبي، بينما النقل المباشر يتجنب هذا الحجز على مبلغ التحويل المباشر.
الفرق بين conversion وBackdoor Roth
Backdoor Roth ليس نوع حساب مستقلًا. المصطلح يصف عادةً استراتيجية يساهم فيها الشخص بمبلغ غير قابل للخصم في Traditional IRA ثم يحوله إلى Roth IRA، وغالبًا يستخدمها من يتجاوز دخله حدود المساهمة المباشرة في Roth. لكن وجود أرصدة IRA أخرى pre-tax قد يجعل النتيجة خاضعة للحساب النسبي، ولذلك ليست العملية «ضريبة صفر» تلقائيًا.
حدود الدخل الخاصة بالمساهمة المباشرة في Roth IRA لعام 2026 تختلف حسب حالة الإقرار؛ أعلنت IRS نطاق phase-out من 153,000 إلى 168,000 دولار للأعزب ورب الأسرة، ومن 242,000 إلى 252,000 دولار للمتزوجين الذين يقدمون إقرارًا مشتركًا. هذه الحدود تخص المساهمة المباشرة، وليست حدًا لمبلغ conversion.
أخطاء شائعة يجب تجنبها
- تحويل مبلغ كبير في ديسمبر دون حساب الدخل السنوي النهائي.
- الاعتقاد أن حد مساهمة IRA السنوي هو نفسه حد conversion.
- تجاهل Traditional وSEP وSIMPLE IRA الأخرى عند وجود basis بعد الضريبة.
- نسيان Form 8606 أو فقدان سجلات nondeductible contributions.
- دفع ضريبة التحويل من داخل IRA دون فهم أثر الجزء غير المحول.
- الخلط بين قواعد المساهمة المباشرة في Roth وقواعد التحويل.
- تجاهل ضريبة الولاية وMarketplace وMedicare.
- تنفيذ conversion على أساس توقع أن التراجع عنه متاح لاحقًا.
Checklist قبل تنفيذ التحويل
- احسب دخلك المتوقع لعام 2026 قبل conversion.
- اجمع أرصدة Traditional وSEP وSIMPLE IRA.
- راجع جميع Forms 8606 السابقة وحدد basis بدقة.
- احسب عدة مبالغ للتحويل بدل افتراض تحويل كامل الحساب.
- قدّر الضريبة الفيدرالية وضريبة الولاية.
- افحص أثر زيادة الدخل على Marketplace أو Medicare إن كان ينطبق عليك.
- حدد مصدر دفع الضريبة.
- استخدم نقلًا مباشرًا عندما يكون الأنسب.
- احتفظ بـ1099-R وإثباتات التحويل ومستندات basis.
- راجع أثر قواعد السحب والخمس سنوات إذا قد تحتاج المال قريبًا.
أسئلة شائعة
هل أستطيع تحويل جزء فقط من Traditional IRA؟
نعم، يمكن تحويل جزء بدل كامل الحساب، وهذا ما يجعل التخطيط الجزئي ممكنًا. لكن الجزء الخاضع للضريبة يعتمد على طبيعة الأموال ووجود basis وحسابات IRA الأخرى.
هل يوجد حد دخل يمنعني من Roth conversion؟
لا تخلط بين حدود الدخل للمساهمة المباشرة في Roth IRA وبين conversion. حدود المساهمة المباشرة لا تعمل كحد مماثل يمنع التحويل من Traditional IRA، لكن التحويل نفسه قد يرفع دخلك الخاضع للضريبة.
هل مبلغ conversion يستهلك حد مساهمة IRA لعام 2026؟
لا. IRS توضح أن حد المساهمة السنوي لا ينطبق على rollover contributions. المساهمة السنوية والتحويل معاملتان مختلفتان.
هل أدفع الضريبة فورًا عند التحويل؟
الضريبة تُحسب ضمن التزامات سنة التحويل، لكن قد تحتاج إلى تعديل withholding أو دفع estimated tax لتجنب نقص الدفع. لا تنتظر تلقائيًا حتى موعد الإقرار دون تقدير التزامك.
هل كل تحويل Roth معفى من غرامة السحب المبكر؟
عملية التحويل نفسها تختلف عن سحب الأموال للاستهلاك، لكن طريقة التنفيذ وأي مبلغ تحتفظ به بدل تحويله وقواعد التوزيع اللاحقة قد تنتج آثارًا ضريبية أو غرامات. افحص الحالة المحددة.
هل يمكن تحويل 401(k) قديم مباشرة إلى Roth IRA؟
يمكن لكثير من eligible rollover distributions من خطط العمل الانتقال إلى Roth IRA، ويكون الجزء الذي لم يسبق دفع الضريبة عليه عادةً دخلًا في سنة التحويل. تحقق من أهلية التوزيع وقواعد الخطة قبل التنفيذ.
المصادر الرسمية
للقواعد التفصيلية راجع IRS Publication 590-A، كما تشرح IRS Retirement Plans FAQs regarding IRAs طرق تحويل Traditional IRA إلى Roth IRA والإبلاغ عنه. وقد تم التحقق من الرابطين قبل إدراجهما.
الخلاصة
Roth conversion ليس حيلة ضريبية مجانية ولا قرارًا يجب اتخاذه لأن Roth «أفضل» دائمًا. أنت تستبدل غالبًا تأجيل الضريبة بدفعها اليوم مقابل مرونة ضريبية محتملة في المستقبل. أفضل سنة للتحويل قد تكون سنة منخفضة الدخل، وأفضل مبلغ قد يكون تحويلًا جزئيًا لا كامل الحساب. لكن النتيجة تعتمد على الشريحة الضريبية وbasis وحسابات IRA الأخرى والولاية والتأمين الصحي وMedicare والمدة التي ستبقى فيها الأموال مستثمرة.
قبل التنفيذ، حوّل القرار إلى أرقام: قارن سيناريو بلا تحويل بعدة مبالغ للتحويل، واحسب التكلفة الفيدرالية والولائية والآثار المرتبطة بالدخل. إذا كان لديك basis قديم، عدة حسابات IRA، أو تحويل كبير، فإن مراجعة CPA أو Enrolled Agent أو مستشار ضريبي مؤهل قد تمنع خطأ مكلفًا.
إخلاء مسؤولية: هذا المحتوى للتثقيف العام ولا يمثل استشارة ضريبية أو مالية شخصية. القواعد والنتيجة تختلف حسب الدخل والحسابات والولاية والظروف الفردية، ويجب الرجوع إلى IRS ومختص مؤهل عند الحاجة.
دليل مرتبط على عرب أمريكا
الفرق بين 401(k) وIRA: أين تدّخر لتقاعدك؟