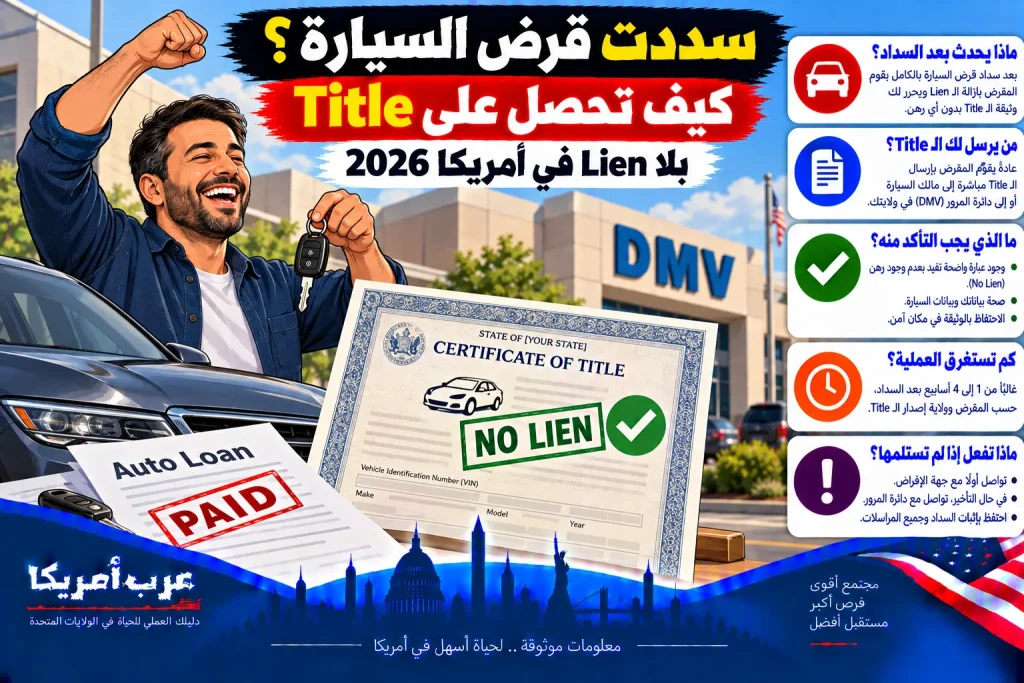
آخر تحديث: سبتمبر 2026. عندما تنتهي من سداد قرض السيارة في الولايات المتحدة، قد تتوقع أن تصبح السيارة «حرة» فورًا وأن يصلك الـTitle في اليوم التالي. عمليًا، هناك خطوة قانونية وإدارية مهمة بين آخر دفعة وبين امتلاك Title خالٍ من حق الدائن: إزالة الـLien. وقد يكون العنوان ورقيًا أو إلكترونيًا، وقد ترسل الولاية نسخة جديدة تلقائيًا أو تطلب منك إجراءً إضافيًا. لذلك فإن دفع الرصيد لا يكفي وحده إذا بقي اسم المقرض مسجلًا كصاحب حق على السيارة.
هذا الدليل يشرح ما الذي تفعله بعد سداد Auto Loan، وكيف تحصل على Lien Release، وكيف تتأكد أن سجل الولاية أصبح نظيفًا، وماذا تفعل إذا تأخر المقرض أو أغلق البنك أو ضاع العنوان. القواعد الخاصة بالـTitle والـLien تختلف حسب الولاية، لذلك سنفصل بين المبادئ العامة وبين الإجراءات التي يجب التحقق منها لدى DMV أو وكالة المركبات في ولايتك.
أولًا: ما هو Lien على السيارة؟
عندما تموّل شراء سيارة، تكون السيارة عادة ضمانًا للقرض. يسجل المقرض حقًا يسمى Lien على عنوان المركبة. أنت تستخدم السيارة وتسجلها وتؤمّنها، لكن وجود الـLien يعني أن هناك جهة مالية لها مصلحة قانونية في المركبة حتى يُسدد الدين وفق العقد.
وجود Lien ليس مشكلة بحد ذاته؛ هو جزء طبيعي من كثير من قروض السيارات. المشكلة تبدأ عندما تسدد القرض ويبقى السجل كما هو. عندها قد تواجه عائقًا عند البيع أو نقل الملكية أو تسجيل السيارة في ولاية أخرى أو الحصول على Title بديل.
لا تخلط بين ثلاثة أشياء: رصيد القرض، وLien، وTitle. رصيد القرض هو ما تدين به. الـLien هو الحق المسجل للمقرض. أما Title فهو سجل الملكية الذي تصدره الولاية. سداد الرصيد يجب أن يؤدي في النهاية إلى إنهاء الـLien، لكن طريقة توثيق ذلك ليست موحدة في جميع الولايات.
قبل آخر دفعة: اطلب Payoff Amount وليس الرصيد الظاهر فقط
إذا كنت تريد إغلاق القرض مبكرًا، لا ترسل ببساطة المبلغ الظاهر في آخر كشف وتفترض أن الحساب أصبح صفرًا. اطلب من المقرض Payoff Quote أو Payoff Amount صالحًا لتاريخ محدد.
قد يختلف مبلغ الإغلاق عن Current Balance بسبب الفائدة المتراكمة حتى تاريخ وصول الدفع، أو رسوم مسموح بها في العقد، أو دفعات معلقة. كما أن بعض العقود قد تتضمن Prepayment Penalty إذا كان قانون الولاية والعقد يسمحان بذلك. يوضح Consumer Financial Protection Bureau أن إمكان السداد المبكر دون عقوبة يعتمد على العقد وقانون الولاية.
اطلب تعليمات الدفع الرسمية، وتأكد من رقم الحساب وطريقة إرسال المبلغ. إذا كان السداد ناتجًا عن بيع السيارة أو Trade-In أو Refinance، لا تفترض أن المعرض أو المقرض الجديد أنهى القرض القديم لمجرد توقيع الأوراق؛ تابع الحساب القديم حتى يظهر Paid in Full.
ماذا يجب أن يحدث بعد سداد القرض؟
بعد وصول مبلغ السداد الكامل ومعالجة الحساب، يفترض أن يثبت المقرض انتهاء مصلحته في السيارة. لكن الشكل العملي يختلف.
في نظام ورقي قد يوقع المقرض على خانة تحرير الـLien في Title أو يرسل Lien Release منفصلًا أو مستندًا تقبله الولاية. وفي أنظمة Electronic Lien and Title قد يرسل المقرض الإشعار إلكترونيًا إلى DMV، ثم تصدر الولاية Title جديدًا أو تحدّث سجلها.
مثال مهم: California DMV يوضح أن المشاركين في نظام ELT يحتفظون بمعلومات الـLien إلكترونيًا، وعند سداد الـLien يرسل إشعار satisfaction إلى DMV، ثم يمكن إصدار Title للمالك المسجل أو التعامل معه وفق الحالة. هذا مثال على ولاية محددة، وليس قاعدة زمنية أو إجرائية لكل أمريكا.
الخطوات العملية بعد آخر دفعة
1. احصل على إثبات أن الحساب Paid in Full
احتفظ بآخر كشف، وإيصال التحويل، ورسالة Paid in Full أو Zero Balance إن توفرت. إذا دفعت عبر الهاتف أو التحويل البنكي، خزّن رقم التأكيد وتاريخ الدفع.
لا تعتمد على لقطة شاشة واحدة من التطبيق. اطلب مستندًا يمكن الرجوع إليه لاحقًا إذا ظهر خلاف في السجل أو التقرير الائتماني أو عند محاولة بيع السيارة.
2. اسأل المقرض كيف سيُرفع الـLien
اتصل بالـLender أو Servicer واسأل أسئلة محددة: هل الـTitle ورقي أم إلكتروني؟ هل سترسلون Lien Release إليّ أم مباشرة إلى الولاية؟ هل يجب أن أقدم طلبًا إلى DMV؟ إلى أي عنوان سيُرسل Title؟ وما المدة المتوقعة وفق إجراءات ولايتي؟
CFPB يوضح أن المقرض ليس بالضرورة المعرض الذي رتّب التمويل. إذا كنت لا تعرف الجهة التي تخدم القرض، راجع كشف الحساب أو رسالة الترحيب بالقرض لتحديد Lender/Servicer الصحيح.
3. تأكد أن عنوانك البريدي صحيح
هذه خطوة بسيطة لكنها تسبب مشاكل كثيرة. إذا انتقلت منذ شراء السيارة، قد يكون لدى المقرض أو DMV عنوان قديم. حدّث بياناتك وفق قواعد الولاية قبل انتظار مستند ملكية مهم.
لا ترسل بيانات حساسة عبر بريد إلكتروني غير موثوق. استخدم بوابة المقرض الرسمية أو رقم الهاتف الموجود في كشف الحساب، وليس رقمًا جاءك برسالة نصية مجهولة.
4. راقب سجل الولاية ولا تفترض أن كل شيء تم تلقائيًا
بعد انتهاء المدة التي يذكرها المقرض أو الولاية، تحقق من حالة الـTitle عبر DMV أو وكالة المركبات الرسمية. بعض الولايات تدير العناوين إلكترونيًا ولا تسلم ورقة تلقائيًا بالطريقة التي يتوقعها المستهلك.
إذا كنت ستبيع السيارة قريبًا، ابدأ هذه العملية مبكرًا. لا تنتظر يوم البيع لتكتشف أن المقرض القديم ما زال ظاهرًا في السجل.
5. احتفظ بـLien Release حتى بعد حصولك على Title نظيف
حتى لو وصل Title جديد، احتفظ بنسخة رقمية واضحة من Lien Release ورسالة Paid in Full. هذه الأوراق مفيدة إذا ظهر خطأ لاحقًا أو احتجت إلى Title بديل أو كانت هناك مشكلة في نقل البيانات بين الجهات.
هل توجد مهلة فيدرالية واحدة لإرسال Title بعد السداد؟
لا. هذه نقطة يجب التعامل معها بحذر. تنظيم Title وتسجيل المركبات يتم أساسًا على مستوى الولايات، وتختلف الأنظمة والمهل والمستندات المطلوبة. لذلك لا يصح القول إن «كل بنك ملزم بإرسال Title خلال X أيام» كقاعدة وطنية عامة من دون تحديد القانون الذي ينطبق.
قد تفرض ولاية معينة مهلة على lienholder، وقد يكون لدى DMV نظام إلكتروني يغيّر مسار المعاملة. إذا تأخر المستند، افحص قاعدة ولايتك بدل الاعتماد على تجربة شخص في ولاية أخرى.
ماذا لو دفعت القرض ولم يصل Title؟
ابدأ بتحديد أين توقفت العملية بدل تقديم شكوى عامة.
أولًا، اطلب من المقرض تأكيدًا مكتوبًا أن القرض مغلق وأن Lien Release أُرسل، مع تاريخ الإرسال وطريقته إن أمكن. ثانيًا، تحقق من DMV لمعرفة هل الـLien ما زال مسجلًا. ثالثًا، راجع عنوانك البريدي واسمك وVIN للتأكد من عدم وجود خطأ بيانات.
إذا قال المقرض إنه أرسل release إلكترونيًا بينما DMV لا يراه، اطلب من الطرفين تحديد رقم المعاملة أو المستند المطلوب لإعادة الإرسال. سجّل أسماء الموظفين وتواريخ الاتصالات وأرقام الحالات.
إذا لم تُحل المشكلة، قد تستطيع تقديم شكوى إلى الجهة المنظمة للمؤسسة المالية أو CFPB عندما تكون المسألة ضمن اختصاصه، وإلى جهة المركبات أو الجهة التنظيمية في ولايتك حسب المشكلة.
ماذا لو البنك أو شركة التمويل أغلقت؟
هذه من أصعب الحالات، لكنها لا تعني أن الـLien سيبقى إلى الأبد. الإجراء يعتمد على الولاية وعلى ما حدث للمؤسسة: قد يكون القرض انتقل إلى مؤسسة أخرى، أو توجد جهة خلف قانوني، أو لدى DMV إجراء خاص لإثبات أن الدين انتهى عندما لا يمكن الحصول على release بالطريقة المعتادة.
لا تحاول إزالة اسم المقرض بنفسك من مستند أو تقديم ورقة معدلة. ابدأ من سجل DMV لتحديد اسم lienholder كما يظهر رسميًا، ثم ابحث عن المؤسسة الخلف أو تعليمات الولاية.
في كاليفورنيا مثلًا، تنشر DMV إجراءً للحالات التي تكون فيها المؤسسة مغلقة أو لا تتوافر معلومات عنها، وقد تطلب أدلة على محاولة الاتصال ومستندات إضافية. هذا مثال يبين لماذا يجب الرجوع إلى الولاية، لا وصفة وطنية واحدة.
ماذا لو ضاع Lien Release أو Title؟
إذا كان الـLien قد رُفع في قاعدة بيانات الولاية لكن Title الورقي ضاع، فغالبًا تتعامل مع طلب Replacement/Duplicate Title وفق قواعد ولايتك. أما إذا كان الـLien ما زال ظاهرًا، فقد تحتاج إلى إثبات satisfaction أو إعادة إصدار release من المقرض.
لا تطلب Duplicate Title قبل أن تفهم وضع الـLien؛ الحصول على نسخة جديدة من سجل ما زال يظهر المقرض لا يحل المشكلة الأساسية.
Title إلكتروني أم ورقي: لماذا يهم الفرق؟
في Electronic Lien and Title لا تكون الورقة بالضرورة محتجزة في خزنة البنك. قد تحتفظ DMV بالسجل إلكترونيًا، ويقوم lienholder بإرسال release إلكتروني. بعد ذلك تحدد الولاية ما إذا كانت ستصدر ورقة أو تبقي العنوان إلكترونيًا أو تتطلب طلبًا.
في النظام الورقي، قد يحمل المقرض Title نفسه أو يرسل مستند release يحتاج إلى تقديمه. لذلك سؤال «متى يرسل البنك العنوان؟» لا يمكن الإجابة عنه بدقة قبل معرفة نظام الولاية.
هل سداد القرض يرفع اسم المقرض من التأمين تلقائيًا؟
لا تفترض ذلك. Loan payoff وTitle وAuto Insurance أنظمة مترابطة عمليًا لكنها ليست معاملة واحدة. أثناء التمويل، قد يظهر المقرض كـLoss Payee أو Lienholder على وثيقة التأمين. بعد إغلاق القرض، اتصل بشركة التأمين واسأل عن المستند المطلوب لتحديث الوثيقة.
لا تلغِ التغطيات المطلوبة قانونيًا لمجرد انتهاء القرض. انتهاء شرط المقرض لا يلغي متطلبات التأمين التي تفرضها ولايتك، ولا يعني بالضرورة أن تخفيض التغطية قرار مالي مناسب.
ماذا عن التقرير الائتماني؟
إغلاق Auto Loan قد لا يظهر لحظيًا على تقارير الائتمان. راقب الحساب بعد فترة معقولة وتأكد أن الرصيد والحالة يعكسان الإغلاق بصورة صحيحة. وجود تأخر في تحديث التقرير الائتماني لا يعني تلقائيًا أن الـLien ما زال قائمًا في DMV؛ هما سجلان مختلفان.
إذا ظهر رصيد غير صحيح، ابدأ بمراسلة servicer واحتفظ بإثبات السداد. ويمكن الاعتراض على معلومات ائتمانية غير دقيقة عبر قنوات وكالات التقارير الائتمانية وفق حقوقك.
هل يمكن بيع السيارة فور دفع آخر دفعة؟
قد يكون القرض مسددًا اقتصاديًا لكن نقل الملكية ما زال يحتاج إثباتًا مقبولًا بأن الـLien انتهى. قبل إعلان السيارة للبيع، تحقق مما يحتاجه DMV في ولايتك لإتمام transfer.
إذا كان Title إلكترونيًا، اسأل عن مسار البيع من مالك إلى مشترٍ. وإذا كان ورقيًا، لا تعد المشتري بأن Title سيصل في يوم محدد ما لم تكن لديك معلومة مؤكدة.
في صفقة Private Party، وجود Lien غير محرر قد يجعل المشتري يتراجع أو يمنع التسجيل. لذلك الأفضل إنهاء السجل أولًا عندما يكون ذلك ممكنًا.
ماذا لو كنت تسدد القرض بسبب Trade-In؟
هذه حالة مختلفة قليلًا. عندما تسلم سيارة ممولة إلى Dealer، قد يتولى المعرض سداد القرض القديم كجزء من الصفقة. لكن مسؤوليتك العملية لا تنتهي عند تسليم المفاتيح.
احصل على Payoff Amount قبل الصفقة، وافهم كيف عولجت Negative Equity إن وجدت، ثم تحقق لاحقًا من المقرض القديم أن الحساب أصبح صفرًا. CFPB ينصح بالتأكد من أن القرض القديم سُدد بالكامل بعد Trade-In، لأن تأخر السداد قد يخلق مشكلة في الحساب.
إذا استمر المقرض القديم بطلب دفعات، لا تتجاهلها اعتمادًا على قول شفهي من المعرض. اتصل بالطرفين فورًا ووثّق كل شيء.
ماذا لو سددت القرض مبكرًا؟
السداد المبكر يمكن أن يقلل الفائدة في بعض القروض، لكنه لا يعني أن أي مبلغ إضافي ترسله سيغلق القرض تلقائيًا. اطلب Payoff Quote واتبع طريقة الدفع المخصصة للإغلاق.
راجع العقد أيضًا بحثًا عن Prepayment Penalty. CFPB يوضح أن وجود العقوبة يعتمد على العقد وقانون الولاية، وبعض الولايات تحظرها في أنواع معينة من القروض.
بعد السداد المبكر، نفّذ نفس خطوات تحرير الـLien؛ لا يوجد اختصار لأنك دفعت قبل الموعد.
مثال عملي
لنفترض أن أحمد لديه Auto Loan ورصيده الظاهر 6,420 دولارًا ويريد بيع السيارة. يتصل بالمقرض ويطلب 10-Day Payoff Quote، فيكون المبلغ 6,447 دولارًا بسبب الفائدة حتى تاريخ متوقع. يدفع المبلغ بالطريقة المحددة ويحصل على رقم تأكيد.
بعد معالجة الدفع، يظهر الحساب Paid in Full. يسأل المقرض فيخبره أن الولاية تستخدم ELT وأن release سيُرسل إلكترونيًا. ينتظر المدة التي حددتها الجهة، ثم يتحقق من DMV ويؤكد إزالة lienholder. يحتفظ برسالة الإغلاق، ثم يبدأ البيع.
الخطأ كان سيكون أن يرسل 6,420 دولارًا فقط، أو يبيع السيارة قبل التأكد من release، أو يفترض أن ورقة Title ستأتي تلقائيًا رغم أن ولايته تتبع مسارًا مختلفًا.
أخطاء شائعة بعد سداد قرض السيارة
اعتبار كشف «الرصيد صفر» بديلًا دائمًا عن Lien Release
Zero Balance دليل مهم، لكنه ليس بالضرورة المستند الذي يحتاجه DMV لإزالة lienholder.
انتظار Title دون معرفة هل الولاية إلكترونية
قد تنتظر أسابيع بينما الإجراء يتطلب طلبًا منك، أو يكون Title إلكترونيًا أصلًا.
فقدان مستندات السداد
احتفظ بملف واحد فيه العقد، Payoff Quote، إثبات الدفع، Paid in Full، Lien Release، وأي مراسلات مع DMV.
بيع السيارة قبل تنظيف السجل
هذا يخلق تأخيرًا ونزاعًا مع المشتري، خصوصًا في البيع الخاص.
الاتصال بالمعرض بدل المقرض
المعرض قد يكون رتب التمويل لكنه ليس الجهة التي تملك أو تخدم القرض. حدد lender/servicer الصحيح من مستندات الحساب.
افتراض أن قوانين ولاية أخرى تنطبق عليك
الـTitle والـLien من أكثر الموضوعات التي تختلف إجرائيًا بين الولايات. استخدم موقع DMV الرسمي لولايتك.
Checklist بعد سداد Auto Loan
احتفظ بهذه القائمة: اطلب Payoff Amount إذا كان السداد مبكرًا؛ ادفع وفق تعليمات المقرض؛ احفظ إثبات الدفع؛ تأكد أن الحساب Paid in Full؛ اسأل هل Title ورقي أم إلكتروني؛ اسأل كيف ومتى سيُرسل Lien Release؛ حدّث عنوانك؛ تحقق من سجل DMV؛ احتفظ بنسخة من release؛ حدّث شركة التأمين عند الحاجة؛ راقب التقرير الائتماني؛ ولا تبع السيارة قبل التأكد من إمكانية نقل Title.
أسئلة شائعة
هل Title يصل من البنك أم من DMV؟
يعتمد على الولاية ونظام العنوان. في بعض الأنظمة يتعامل المقرض إلكترونيًا مع DMV وتصدر الولاية العنوان، وفي حالات أخرى توجد مستندات ورقية. اسأل الجهتين عن الإجراء المحدد لولايتك.
هل أحتاج إلى الذهاب إلى DMV بعد السداد؟
ليس دائمًا. بعض الأنظمة تعالج release إلكترونيًا، بينما قد تتطلب حالات أخرى تقديم مستند أو طلب Title. لا تفترض؛ تحقق من تعليمات الولاية.
ماذا أفعل إذا مر وقت طويل ولم يصل شيء؟
احصل أولًا على إثبات Paid in Full وتاريخ إرسال release من المقرض، ثم تحقق من DMV. إذا بقي lienholder في السجل، اطلب تصحيحًا أو إعادة إرسال وفق الإجراء الرسمي.
هل يمكنني قيادة السيارة إذا لم يصل Title الجديد؟
القدرة على القيادة تعتمد على التسجيل والتأمين وصلاحية الوثائق المطلوبة في ولايتك، وليس مجرد وجود ورقة Title بيدك. لكن تأخر Title قد يمنع البيع أو نقل الملكية.
هل يمكن أن تكون السيارة بلا ورقة Title أصلًا؟
نعم، بعض الولايات تستخدم أنظمة عناوين إلكترونية في حالات معينة. عدم وجود ورقة في يدك لا يعني عدم وجود سجل ملكية.
هل سداد القرض يحذف الحساب من Credit Report؟
ليس بالضرورة أن يختفي الحساب؛ قد يظهر كحساب مغلق أو مسدد وفق طريقة تقارير الائتمان. المهم أن تكون المعلومات، ومنها الرصيد والحالة، دقيقة.
هل يجب أن أدفع لشركة خاصة لإزالة الـLien؟
لا تبدأ بشركة وسيطة قبل معرفة الإجراء الرسمي. غالبًا الخطوة الأولى هي المقرض وDMV. احذر أي جهة تعدك «بتنظيف Title» مقابل رسوم من دون تفسير قانوني واضح.
متى تحتاج إلى مساعدة إضافية؟
إذا كان المقرض يرفض الاعتراف بالسداد، أو يوجد نزاع على مبلغ الإغلاق، أو lienholder مغلق ولا يوجد خلف واضح، أو DMV يرفض المستندات، فاطلب تعليمات مكتوبة من الجهة المختصة. في نزاع مالي مع servicer قد تكون شكوى CFPB مناسبة حسب الاختصاص، وفي نزاع Title قد تكون DMV أو الجهة التنظيمية في الولاية هي المسار الصحيح.
إذا كانت السيارة جزءًا من تركة أو إفلاس أو نزاع ملكية أو أمر قضائي، فالموضوع قد يتجاوز مجرد release إداري ويستحسن الحصول على مشورة قانونية في الولاية.
الخلاصة
سداد Auto Loan هو نهاية الدين، لكنه ليس دائمًا نهاية الإجراءات. الهدف الحقيقي هو أن يصبح لديك سجل ملكية واضح بلا Lien غير مستحق، مع مستندات تثبت ذلك. اطلب Payoff Amount الصحيح، احتفظ بإثبات Paid in Full، اعرف هل ولايتك تستخدم Title ورقيًا أم إلكترونيًا، وتابع release حتى يظهر في سجل DMV.
أهم قاعدة: لا تعتمد على افتراض وطني واحد للمهلة أو المستند. Title وLien تحكمهما إجراءات الولاية إلى حد كبير. افحص تعليمات ولايتك الرسمية، ووثّق كل خطوة، ولا تنتظر لحظة بيع السيارة لاكتشاف المشكلة.
إخلاء مسؤولية: هذا الدليل معلومات عامة وليس استشارة قانونية أو مالية. تختلف قواعد العناوين والرهون والرسوم والمهل حسب الولاية والعقد والجهة الممولة، لذلك تحقق من DMV والمقرض والجهات الرسمية المختصة بحالتك.
أدلة مرتبطة
بعد إزالة الـLien، راجع دليل تسجيل السيارة والـTitle، خصوصًا إذا كنت ستبيع السيارة أو تنقلها إلى ولاية أخرى.