آخر تحديث: سبتمبر 2026.
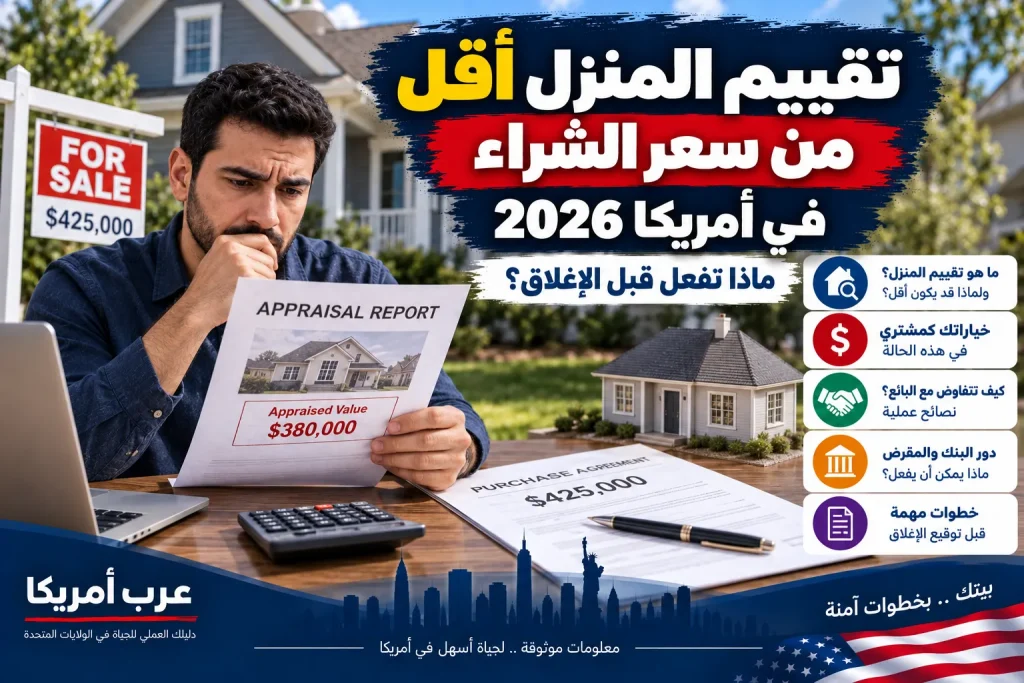
قد تصل إلى مرحلة متقدمة في شراء منزل في أمريكا: وافق البنك مبدئيًا على القرض، دفعت مبلغ Earnest Money، أجريت الفحص، واتفق الجميع على موعد الإغلاق. ثم تصل نتيجة التقييم العقاري وتكون الصدمة: قيمة المنزل في تقرير الـAppraisal أقل من السعر الذي وافقت على دفعه. هذه ليست مشكلة شكلية؛ فقد تغيّر مقدار التمويل الذي يقدمه البنك، والمبلغ النقدي المطلوب منك، وقد تهدد الصفقة كلها.
هذا الدليل يشرح عمليًا ماذا يعني انخفاض التقييم، وما الخيارات المتاحة للمشتري، وكيف تراجع التقرير وتفاوض البائع وتطلب Reconsideration of Value عند وجود خطأ، ومتى يكون الانسحاب أكثر أمانًا من دفع فرق كبير من جيبك.
ما هو تقييم المنزل Appraisal؟
التقييم العقاري هو رأي مهني مكتوب في قيمة العقار. عندما تموّل شراء المنزل برهن عقاري، يهتم المقرض بالقيمة لأن المنزل نفسه هو الضمان للقرض. لا يعني السعر الذي وافق عليه المشتري والبائع أن البنك سيعتبر المنزل مساويًا لهذا السعر تلقائيًا.
يقارن المثمّن العقار عادة بمبيعات حديثة لعقارات مشابهة، ويراعي الموقع والمساحة والحالة والخصائص والتعديلات والعوامل السوقية. ويختلف التقييم عن Home Inspection: الفحص يركز أساسًا على حالة المنزل ومشكلاته الفنية، أما التقييم فيركز على القيمة مع ملاحظات مرتبطة بالعقار ومتطلبات نوع القرض.
ما معنى Appraisal Gap؟
Appraisal Gap هو الفرق بين سعر الشراء المتفق عليه والقيمة التي انتهى إليها التقييم. إذا كان سعر العقد 350,000 دولار والتقييم 330,000 دولار، فالفجوة 20,000 دولار.
المشكلة أن المقرض يحسب نسبة Loan-to-Value وفق قواعد القرض والقيمة المقبولة لديه، وليس لمجرد أن العقد كتب سعرًا أعلى. لذلك قد لا يمول البنك المبلغ الذي كنت تتوقعه، وقد تحتاج إلى تعديل الصفقة أو زيادة النقد أو اختيار حل آخر.
مثال عملي
افترض أنك اتفقت على منزل بسعر 400,000 دولار، وكنت تخطط لدفعة أولى 10%. إذا جاء التقييم 370,000 دولار، فلا تفترض أن البنك سيغطي الفرق كما لو أن المنزل قُيّم بـ400,000. طريقة الحساب الدقيقة تعتمد على برنامج القرض ونسبة التمويل والموافقة النهائية. اطلب من Loan Officer أن يعطيك أرقامًا محدثة مكتوبة: مبلغ القرض، الدفعة النقدية المطلوبة، وأي أثر على Mortgage Insurance أو شروط القرض.
أول خطوة: احصل على نسخة كاملة من التقييم
في طلبات الائتمان المضمونة برهن من الدرجة الأولى على مسكن، تفرض Regulation B على الدائن توفير نسخة من التقييمات والتقديرات الكتابية للمقترض. وبحسب CFPB يجب توفير النسخة فور اكتمالها أو قبل الإغلاق بثلاثة أيام عمل، أيهما أسبق، وفق القاعدة المنطبقة.
لا تكتفِ بعبارة من الموظف تقول إن «التقييم منخفض». اطلب التقرير نفسه واقرأ الصفحات التي توضح العقارات المقارنة والتعديلات والوصف والمساحة والحالة.
راجع التقرير بحثًا عن أخطاء قابلة للإثبات
الهدف ليس الاعتراض لأن الرقم لم يعجبك. الاعتراض الأقوى مبني على وقائع. راجع خصوصًا:
- عنوان العقار ورقم الوحدة إن وجد.
- المساحة وعدد غرف النوم والحمامات.
- مساحة الأرض ونوع العقار.
- وجود مرآب أو قبو أو تحسينات مهمة.
- وصف حالة المنزل وتجديداته.
- العقارات المقارنة المستخدمة ومواقعها وتواريخ بيعها.
- أي معلومة موضوعية يمكن إثبات أنها غير صحيحة.
إذا وجدت خطأ، اجمع الدليل: سجل العقار، مخطط موثوق، تصريح بناء، فاتورة تجديد، Listing سابق، أو معلومات مبيعات قابلة للتحقق. الاعتراض المنظم أقوى من رسالة عامة تقول إن «أسعار المنطقة أعلى».
قارن العقارات المستخدمة كـComparables
قد يكون جوهر الخلاف في الـComps. اسأل: هل العقارات قريبة فعلًا؟ هل هي من سوق فرعي مختلف؟ هل بيع أحدها في ظروف غير معتادة؟ هل توجد مبيعات أحدث وأكثر شبهًا لم تُستخدم؟
يمكن لوكيلك العقاري المساعدة في تحديد مبيعات مغلقة حديثة، لكن لا تخلط بين Listings نشطة وبين مبيعات فعلية. السعر المطلوب في إعلان ليس بالضرورة قيمة سوقية مثبتة.
الخيار الأول: تفاوض على خفض سعر الشراء
يذكر CFPB أن التقييم الأقل من سعر البيع يمكن استخدامه للتفاوض مع البائع على تخفيض السعر. وهذا غالبًا أول خيار منطقي، لأن التقييم المنخفض قد يصبح مشكلة أيضًا لمشترٍ آخر يعتمد على التمويل.
ليس على البائع أن يوافق تلقائيًا. قد يخفض السعر إلى القيمة المقدّرة، أو يخفض جزءًا من الفرق، أو يرفض التعديل. قوة موقفك تعتمد على العقد والسوق ووجود عروض بديلة وموعد الإغلاق.
الخيار الثاني: تقسيم الفرق مع البائع
إذا كانت الفجوة 20,000 دولار، قد يتفق الطرفان مثلًا على أن يخفض البائع السعر 10,000 ويغطي المشتري 10,000 إضافية، إذا سمح التمويل والعقد بذلك. لا تتعامل مع هذا المثال كصيغة ثابتة؛ اطلب من المقرض ووكيلك أو محاميك حساب أثر التعديل قبل توقيع أي Amendment.
الخيار الثالث: دفع Appraisal Gap نقدًا
يمكن في بعض الصفقات أن يختار المشتري تغطية جزء أو كل الفارق نقدًا. لكن السؤال الصحيح ليس «هل أستطيع جمع المال؟» بل «هل من الحكمة دفعه؟».
CFPB يحذر من أن شراء منزل بأكثر من قيمته المقدّرة ينطوي على مخاطرة. دفع فرق كبير قد يعني أنك تبدأ الملكية بحق ملكية Equity أقل مما توقعت، وقد تستنزف احتياطي الطوارئ الذي تحتاجه للإصلاحات والضرائب والتأمين.
قبل دفع الفرق، أعد حساب السيولة المتبقية بعد الإغلاق. لا تستخدم صندوق الطوارئ بالكامل فقط لإنقاذ صفقة عاطفية.
الخيار الرابع: اطلب Reconsideration of Value
إذا كان التقييم يحتوي على أخطاء أو إغفالات أو مقارنات ضعيفة، اسأل المقرض عن عملية Reconsideration of Value أو ROV. يوضح CFPB أن المقترض يستطيع طلب إعادة النظر عندما يعتقد أن التقييم غير دقيق، ويمكن أن يشير إلى أخطاء واقعية أو معلومات ناقصة أو عقارات مقارنة غير مناسبة أو مخاوف من تحيز محظور.
الطلب لا يضمن تغيير القيمة. اجعله مختصرًا وموثقًا: حدد الخطأ، قدم الدليل، واقترح المقارنات المناسبة مع سبب كونها أفضل.
كيف تكتب طلب ROV قويًا؟
ابدأ برقم القرض وعنوان العقار، ثم ضع نقاطًا مرقمة. لكل نقطة اكتب ما ورد في التقرير، لماذا تعتقد أنه غير صحيح، وما المستند الذي يثبت ذلك. إذا اقترحت Comparable، اذكر عنوانه وتاريخ البيع والسعر والمسافة والخصائص التي تجعله مشابهًا. تجنب الهجوم على المثمّن أو محاولة الضغط لتحديد رقم مطلوب؛ ركز على الدقة.
ماذا عن التحيز في التقييم؟
قوانين الإسكان والائتمان العادلة تحظر التمييز على أسس محمية. إذا وجدت مؤشرات جدية على أن العرق أو اللون أو الأصل القومي أو الدين أو غيرها من الخصائص المحمية أثرت في العملية، وثّق الوقائع بدل الاكتفاء بالانطباع. يمكن إثارة المسألة عبر المقرض ومسارات الشكاوى التنظيمية المناسبة.
مهم أيضًا الانتباه إلى أن سياسات البرامج تتغير. مثلًا، ألغت FHA في مارس 2025 بعض خطابات الرهن السابقة المتعلقة بسياسة ROV، لذلك لا تعتمد على مقال قديم يصف سياسة FHA لعام 2024 وكأنها ما زالت سارية حرفيًا في 2026. تحقق من Handbook وتعليمات المقرض الحالية عند التعامل مع قرض FHA.
الخيار الخامس: الانسحاب من الصفقة
إذا لم يخفض البائع السعر ولم يتغير التقييم ولم يكن دفع الفرق منطقيًا، فقد يكون إلغاء الصفقة خيارًا. لكن قدرتك على الانسحاب دون خسارة Earnest Money تعتمد على نص عقد الشراء والمواعيد والـcontingencies.
وجود Appraisal Contingency أو Financing Contingency قد يوفر حماية في حالات معينة، لكن الصياغة تختلف حسب الولاية والعقد. لا تفترض أن كلمة «تمويل» تعطيك حقًا مطلقًا بالإلغاء. راجع المواعيد النهائية والشروط مع وكيل مؤهل أو محامي عقارات عند الحاجة قبل إرسال إشعار الإلغاء.
ماذا لو تنازلت عن Appraisal Contingency؟
في الأسواق التنافسية يقدم بعض المشترين عروضًا تتضمن Waiver كاملًا أو جزئيًا. هذا قد يجعل العرض جذابًا للبائع لكنه ينقل مخاطرة التقييم إلى المشتري. إذا كنت قد تنازلت عن الحماية، قد تكون خياراتك التعاقدية أضيق حتى لو جاء التقييم منخفضًا.
لا تخلط بين تنازلك التعاقدي أمام البائع وبين متطلبات المقرض. البنك قد يظل يحتاج إلى تقييم أو وسيلة تقييم وفق برنامجه حتى لو قلت للبائع إنك لن تستخدم انخفاض التقييم سببًا للانسحاب.
Appraisal Gap Guarantee: افهم الرقم قبل توقيعه
بعض العروض تتعهد بتغطية فرق التقييم حتى حد معين. مثال: سعر العرض 450,000 دولار مع ضمان فجوة حتى 15,000 دولار. إذا كان التقييم 442,000 فالفرق 8,000. وإذا كان 420,000 فالفرق 30,000، لكن أثر الضمان يعتمد على الصياغة الدقيقة للعقد.
حدد دائمًا سقفًا ماليًا واضحًا ولا تستخدم عبارة مفتوحة إذا لم تكن مستعدًا لتغطية فرق غير محدود.
هل يمكنك طلب تقييم ثانٍ؟
لا تفترض أن لك حقًا تلقائيًا في طلب مثمّن جديد فقط لأن النتيجة منخفضة. ابدأ بعملية المقرض الرسمية. في بعض الحالات توجد متطلبات خاصة لتقييم ثانٍ، ومنها قواعد لبعض Higher-Priced Mortgage Loans عند شراء منزل جرى تقليبه بسرعة وبزيادة سعرية محددة.
وفق CFPB، في حالات معينة من HPML إذا كان البائع قد اشترى العقار خلال أقل من ستة أشهر ثم أعاد بيعه بزيادة معينة، قد يلزم تقييم ثانٍ: زيادة 10% إذا كان اقتناء البائع خلال 90 يومًا، أو 20% إذا كان بين 91 و180 يومًا، مع وجود استثناءات. وفي الحالة المشمولة لا يجوز تحميل المشتري تكلفة التقييم الثاني المطلوب بهذه القاعدة.
تحديث مهم لعام 2026 للقروض الأعلى سعرًا
أعلنت CFPB والاحتياطي الفيدرالي وOCC أن حد الإعفاء بالدولار من متطلبات التقييم الخاصة لبعض Higher-Priced Mortgage Loans أصبح 34,200 دولار اعتبارًا من 1 يناير 2026، ارتفاعًا من 33,500 دولار في 2025. هذه قاعدة فنية تخص فئة محددة من القروض، وليست قاعدة تقول إن كل قرض فوق 34,200 دولار هو HPML.
لا تخلط بين Appraisal وInspection
حتى لو كانت قيمة التقييم جيدة، لا يعني ذلك أن المنزل خالٍ من المشكلات. HUD يوضح أن ملاحظة مثمّن FHA للخصائص المرئية ليست شاملة مثل فحص يقوم به Home Inspector. لذلك لا تستخدم نجاح التقييم سببًا لإلغاء فحص المنزل إذا كان عقدك وخطتك يسمحان به.
ماذا تفعل خلال أول 24 ساعة من التقييم المنخفض؟
- اطلب نسخة التقرير كاملة.
- أرسلها إلى وكيلك وراجع الأرقام بنفسك.
- اتصل بـLoan Officer واطلب سيناريوهات التمويل الجديدة كتابة.
- حدد موعد انتهاء Appraisal/Financing Contingency في العقد.
- اجمع الأخطاء والمبيعات المقارنة إن وجدت.
- قرر هل ستطلب ROV أم تبدأ التفاوض فورًا.
- حدد أقصى مبلغ نقدي تستطيع دفعه دون الإضرار باحتياطيك.
- لا توقّع تعديلًا للعقد قبل فهم أثره على القرض والـEarnest Money.
أخطاء شائعة قد تكلفك آلاف الدولارات
الخطأ الأول: الوقوع في فخ «لقد أنفقت كثيرًا ولا أستطيع التراجع»
رسوم الفحص والتقييم والوقت الذي استثمرته تكاليف مؤلمة، لكنها لا تجعل دفع عشرات الآلاف فوق القيمة قرارًا جيدًا تلقائيًا.
الخطأ الثاني: الاعتماد على Zestimate أو تقدير إلكتروني
التقديرات الآلية مفيدة كمرجع، لكنها ليست بديلًا عن التقرير المستخدم في قرار القرض ولا تثبت وحدها أن المثمّن أخطأ.
الخطأ الثالث: تفويت مهلة العقد
قد يكون لديك حق قوي اليوم ويضعف غدًا إذا انتهت مهلة contingency دون إجراء صحيح. سجّل التواريخ فور توقيع العقد.
الخطأ الرابع: الاعتراض بلا دليل
عبارات مثل «الحي غالٍ» أو «البائع يريد هذا السعر» ليست تحليلًا. استخدم أخطاء محددة ومبيعات قابلة للتحقق.
الخطأ الخامس: استنزاف كل المدخرات
بعد الإغلاق تبدأ تكاليف الملكية لا تنتهي. احتفظ باحتياطي للإصلاحات والطوارئ والضرائب والتأمين بدل وضع كل دولار في فجوة التقييم.
أسئلة شائعة
هل التقييم المنخفض يعني أن الصفقة انتهت؟
لا. يمكن تعديل السعر أو تقسيم الفرق أو تغطيته نقدًا أو طلب مراجعة التقييم عند وجود أساس أو استخدام حقوق الإلغاء التي يسمح بها العقد.
هل يجب على البائع خفض السعر؟
ليس تلقائيًا. التقييم يعطيك أداة تفاوض قوية لكنه لا يعيد كتابة عقد البيع من تلقاء نفسه.
هل أستطيع اختيار المثمّن بنفسي؟
في التمويل العقاري يخضع اختيار وإدارة التقييم لقواعد استقلالية وإجراءات المقرض. لا تتعامل مع العملية كما لو كنت تستأجر مفتشًا خاصًا وتطلب منه رقمًا معينًا.
هل أحصل على نسخة من التقييم مجانًا؟
بالنسبة للتقييمات والـvaluations المشمولة بقاعدة Regulation B لرهن من الدرجة الأولى، يحق لك الحصول على النسخة دون رسم مقابل النسخة نفسها، مع إمكانية تحميلك تكلفة معقولة لإجراء التقييم وفق القواعد.
ماذا لو كان التقييم أعلى من سعر الشراء؟
هذا لا يعني أنك حصلت فورًا على أموال نقدية مساوية للفرق. أنت ما زلت تشتري وفق العقد، والقرض يخضع لشروطه ونسبه.
Checklist قبل اتخاذ القرار
- نسخة كاملة من Appraisal.
- قيمة التقييم وسعر العقد والفارق بينهما.
- Loan Estimate أو أرقام التمويل المحدثة من المقرض.
- تواريخ Appraisal وFinancing contingencies.
- مبلغ Earnest Money المعرض للخطر.
- قائمة أخطاء موثقة في التقرير إن وجدت.
- مبيعات Comparable بديلة قابلة للتحقق.
- حد أقصى للنقد الذي تقبل استخدامه.
- موقف البائع من خفض السعر أو تقسيم الفرق.
- استشارة قانونية إذا كان حق الإلغاء أو الوديعة محل نزاع.
الخلاصة
التقييم الأقل من سعر الشراء ليس مجرد رقم مزعج قبل الإغلاق؛ إنه إشارة لإعادة فحص اقتصاديات الصفقة. احصل على التقرير، تحقق من الأخطاء، افهم أثر القيمة على القرض، واستخدم التفاوض أو ROV عندما يوجد أساس حقيقي. وإذا كان الحل الوحيد هو استنزاف مدخراتك لدفع فرق كبير مقابل منزل لا تدعم القيمة المقدّرة سعره، فقارن تكلفة الانسحاب بتكلفة قرار قد يرافقك سنوات.
إخلاء مسؤولية: هذه المادة للتثقيف العام وليست استشارة قانونية أو مالية أو عقارية. قوانين العقود والإلغاء والودائع تختلف حسب الولاية وصياغة عقدك، كما تختلف متطلبات القروض حسب البرنامج والمقرض. راجع مختصًا مؤهلًا عند الحاجة قبل اتخاذ قرار مالي أو قانوني.
المصادر الرسمية
تم التحقق من المعلومات بالرجوع إلى Consumer Financial Protection Bureau (CFPB)، بما في ذلك Regulation B §1002.14 وإرشادات التقييم العقاري والتقييم الأقل من سعر البيع وقواعد بعض Higher-Priced Mortgage Loans، وإلى مواد U.S. Department of Housing and Urban Development (HUD/FHA) الحالية المتعلقة بالتقييم. ذُكرت أسماء المصادر دون إدراج روابط مباشرة داخل المتن.
مصادر رسمية
أدلة مرتبطة
قبل اتخاذ قرار دفع Appraisal Gap، راجع تكاليف إغلاق شراء المنزل وفحص المنزل قبل الشراء.