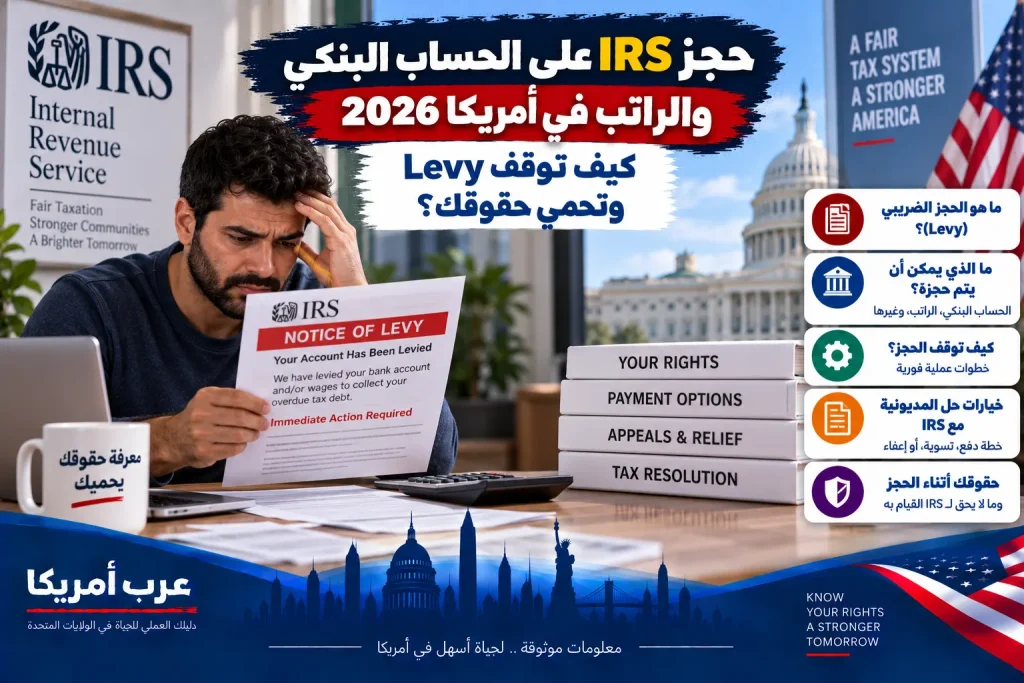
إذا كنت مدينًا بضرائب فيدرالية ولم تستطع السداد، فإن تجاهل رسائل مصلحة الضرائب الأمريكية IRS قد يحوّل مشكلة مالية قابلة للتفاوض إلى إجراء تحصيل فعلي يمس حسابك البنكي أو راتبك أو بعض أصولك. أكثر المصطلحات التي تثير القلق هنا هو IRS levy، أي الحجز أو الاستيلاء القانوني على مال أو أصل لتحصيل دين ضريبي. لكن وصول رسالة تحصيل لا يعني تلقائيًا أن IRS ستسحب المال في اليوم التالي، كما أن وجود tax lien لا يعني أن حسابك قد حُجز بالفعل.
هذا الدليل يشرح بصورة عملية ما يحدث في 2026، وما الفرق بين lien وlevy، وما الرسائل التي لا يجوز تجاهلها، وكيف تستخدم مهلة الاعتراض، ومتى يمكن طلب جلسة Collection Due Process، وما الخيارات الواقعية إذا كنت لا تستطيع دفع كامل الدين. المعلومات هنا عامة وليست استشارة ضريبية أو قانونية لحالة فردية.
ما هو IRS Levy بالضبط؟
تعرّف IRS الـlevy بأنه استيلاء قانوني على الممتلكات أو الحقوق في الممتلكات لتسديد دين ضريبي. وقد يشمل ذلك أموالًا في حساب بنكي، أو جزءًا من الأجور، أو بعض المدفوعات التي تتلقاها، وفي حالات معينة أصولًا أخرى. وهو يختلف جذريًا عن Federal Tax Lien. الـlien هو مطالبة قانونية لمصلحة الحكومة في ممتلكاتك بسبب الدين، بينما الـlevy هو إجراء يأخذ مالًا أو أصلًا فعليًا لتطبيق التحصيل.
يمكن مراجعة الشرح الرسمي في صفحة IRS عن What is a levy? وصفحة Understanding a federal tax lien.
هل تستطيع IRS الحجز فورًا بمجرد أن تصبح مدينًا؟
في المسار المعتاد لا يبدأ الحجز لمجرد ظهور رصيد مستحق. وفق IRS، توجد عادة سلسلة من الخطوات قبل levy: يتم تقييم الضريبة وإرسال مطالبة بالدفع، ثم يبقى المبلغ غير مدفوع، وبعد ذلك ترسل IRS إشعارًا نهائيًا بنية الحجز وحقك في جلسة استماع قبل الحجز بمدة لا تقل عادة عن 30 يومًا. توجد استثناءات قانونية محددة يمكن أن تختلف فيها إجراءات الإشعار المسبق، لذلك يجب قراءة نوع الإشعار نفسه بدل الاعتماد على قاعدة عامة فقط.
المشكلة العملية أن بعض دافعي الضرائب يفتحون الرسالة الأولى، يرون أنهم لا يستطيعون الدفع، ثم يتوقفون عن فتح الرسائل اللاحقة. هذا بالضبط ما يجب تجنبه. عدم قدرتك على دفع كامل الدين لا يعني أن التواصل بلا فائدة؛ فقد توجد خطة تقسيط أو بدائل تحصيل أو اعتراض مناسب لحالتك.
الفرق بين CP504 وFinal Notice of Intent to Levy
ليس كل إشعار يحمل كلمات قوية مثل “intent to levy” هو نفسه إشعار Collection Due Process النهائي. توضح أسئلة IRS الرسمية الخاصة بـCDP أن استلام CP504 وحده لا يمنح IRS، في المسار العادي، كل ما يلزم لتنفيذ الحجز العام فورًا؛ إذ يلزم عادة إشعار رسمي لاحق بنية الحجز وحق جلسة الاستماع. ومع ذلك، لا ينبغي انتظار الرسالة النهائية عمدًا. CP504 إنذار جدي بأن الملف يتحرك في مسار التحصيل، وقد يكون حل المشكلة في هذه المرحلة أسهل.
ما هي جلسة Collection Due Process أو CDP؟
جلسة Collection Due Process هي آلية اعتراض تمنحك فرصة لمراجعة إجراء التحصيل أمام IRS Independent Office of Appeals عندما تتلقى إشعارًا مؤهلًا. من أهم ما يميزها أنها ليست مجرد مكالمة خدمة عملاء؛ فهي مسار استئناف رسمي، ويمكن في ظروفه الصحيحة مناقشة ملاءمة إجراء التحصيل وطرح بدائل مثل installment agreement أو offer in compromise، وفي حالات محدودة مناقشة أصل الالتزام الضريبي إذا لم تتح لك فرصة سابقة للاعتراض عليه.
وفق صفحة IRS الرسمية Preparing a Request for Appeals، تكون المهلة عمومًا 30 يومًا من تاريخ الإشعار لطلب CDP في الحالات التي يمنح فيها الإشعار هذا الحق. ويستخدم عادة Form 12153، ويجب إرساله إلى العنوان المبين في إشعار CDP نفسه.
لماذا مهلة 30 يومًا مهمة جدًا؟
الطلب المقدم في الوقت الصحيح يحافظ على حقوق إجرائية مهمة، ومنها الحق في جلسة Appeals المؤهلة، وإمكانية طلب مراجعة Tax Court لقرار Appeals عند توافر الشروط. أما إذا فاتت مهلة CDP، فقد يكون من الممكن طلب Equivalent Hearing خلال فترة أطول تصل عمومًا إلى سنة وفق نوع الإشعار، لكن هذا المسار لا يمنح الحق نفسه في مراجعة قرار Appeals أمام Tax Court.
لهذا السبب، إذا وصل إشعار يحمل عبارة “Notice of Your Right to a Hearing” أو يشير إلى Form 12153، سجّل تاريخ الإشعار وتاريخ آخر يوم للتقديم فورًا. لا تفترض أن إجراء مكالمة هاتفية عادية يساوي تقديم طلب CDP رسمي.
كيف تطلب CDP عمليًا؟
1. حدد الإشعار والفترة الضريبية
اقرأ رقم الرسالة، نوع الضريبة، السنة أو الفترة، والمبلغ المذكور. إذا كانت لديك ديون لسنوات متعددة فلا تفترض أن إشعار سنة واحدة يغطي كل السنوات.
2. راقب الموعد المكتوب على الإشعار
استخدم التاريخ الوارد في إشعارك، وليس تاريخ فتح الظرف أو اليوم الذي قررت فيه الرد. احتفظ بنسخة كاملة من الإشعار والظرف وأي إثبات إرسال.
3. استخدم Form 12153 عندما يكون مناسبًا
النموذج مخصص لطلب Collection Due Process أو Equivalent Hearing. اذكر بوضوح إجراء التحصيل الذي تعترض عليه والأسباب والبديل الذي تطلبه. مجرد كتابة “لا أوافق” دون شرح قد يضعف قدرتك على معالجة المشكلة بكفاءة.
4. اقترح حلًا واقعيًا
إذا كان اعتراضك الأساسي أنك لا تستطيع الدفع دفعة واحدة، اشرح ذلك واطلب البديل المناسب بدل الاكتفاء بطلب إيقاف الحجز. قد تحتاج Appeals إلى معلومات مالية، وقد تشير IRS إلى Form 433-A للأفراد وأصحاب العمل الحر أو Form 433-B للأعمال بحسب الحالة.
5. أرسل الطلب إلى المكان المحدد في الإشعار
لا ترسل النموذج إلى عنوان عشوائي وجدته في الإنترنت. تعليمات IRS تؤكد إرسال Form 12153 إلى العنوان المبين في إشعار CDP الذي استلمته. احتفظ بإثبات الإرسال.
ما الخيارات التي يمكن طرحها بدل الحجز؟
خطة تقسيط Installment Agreement
إذا كان بإمكانك دفع الدين بمرور الوقت، فقد تكون خطة التقسيط أكثر واقعية من انتظار إجراء التحصيل. نوع الخطة ومتطلباتها يتوقفان على المبلغ، نوع الضريبة، حالة الإقرارات، وقدرتك المالية. وجود طلب تقسيط أو اتفاق قائم يمكن أن يؤثر في إجراءات التحصيل وفق القواعد المطبقة، لكن لا تفترض أن مجرد التفكير في خطة أو إجراء مكالمة يوقف levy؛ يجب أن تعرف الحالة الرسمية لطلبك.
Offer in Compromise
التسوية بأقل من كامل المبلغ ليست خصمًا تلقائيًا لكل من عليه ضرائب. IRS تنظر إلى شروط محددة، منها القدرة على الدفع والدخل والمصروفات وقيمة الأصول بحسب نوع العرض. إذا كان العرض واقعيًا ومؤهلًا، يمكن أن يكون بديلًا للتحصيل القسري، لكن تقديم عرض غير مدروس فقط لتأخير الملف قد يضيع الوقت والمال.
Currently Not Collectible
في بعض حالات الضائقة المالية الشديدة قد تقرر IRS أن التحصيل الحالي سيمنع الشخص من تغطية نفقات المعيشة الأساسية، فتضع الحساب في وضع لا يتم فيه التحصيل حاليًا. هذا لا يعني عادة إلغاء الدين، وقد تستمر الفوائد والغرامات وفق القواعد المعمول بها، ويمكن إعادة تقييم القدرة على الدفع لاحقًا.
الاعتراض على أصل الدين
CDP ليس فرصة مفتوحة لإعادة مناقشة كل ضريبة قديمة. تسمح القواعد بمناقشة أصل الالتزام في ظروف محدودة، مثل عدم تلقي statutory notice of deficiency أو عدم وجود فرصة سابقة للاعتراض، بحسب الحالة. إذا كانت لديك فرصة سابقة فعلًا، فقد تحتاج إلى مسار آخر.
ماذا يحدث إذا كان الحجز على حساب بنكي؟
الحجز البنكي يختلف عمليًا عن حجز الأجر المستمر. عندما ترسل IRS levy إلى بنك، تُطبق قواعد اتحادية تحدد ما يفعله البنك بالأموال الخاضعة للحجز وفترة الاحتفاظ قبل التحويل. لذلك يجب التصرف فور معرفة الحجز، لا بعد خروج المال. قد تكون هناك أسباب قانونية أو إجرائية لإطلاق الحجز، أو إمكانية إثبات hardship، أو خطأ في الملكية أو المبلغ، لكن النتيجة تعتمد على وقائع الملف.
لا تنقل الأموال أو تخفي الأصول بقصد عرقلة التحصيل. إذا كان الحساب مشتركًا أو كانت بعض الأموال تخص شخصًا آخر، فهذه مسألة تحتاج معالجة موثقة وسريعة، وقد توجد حقوق لطرف ثالث بحسب الوقائع.
ماذا يحدث إذا كان الحجز على الراتب؟
Levy الأجور قد يستمر على دفعات الراتب اللاحقة إلى أن يتم إطلاقه أو تسوية الدين أو انتهاء الالتزام بالطريقة القانونية، بخلاف كثير من الحجوزات البنكية التي ترتبط بالمبلغ الموجود عند استلام البنك للأمر. توجد مبالغ معفاة من حجز الأجور تعتمد على عوامل قانونية ونماذج يقدمها الموظف لصاحب العمل، ولا يصح استخدام رقم ثابت واحد للجميع لأن الجداول والمتغيرات تتغير.
إذا استلم صاحب العمل أمر levy، لا تتجاهل الأوراق التي يطلب منك إكمالها. التأخر قد يؤدي إلى تطبيق افتراضات أقل فائدة لك عند حساب المبلغ المعفى. وإذا كانت نتيجة الحجز تمنعك فعليًا من دفع الاحتياجات الأساسية، وثّق دخلك ومصروفاتك واتصل بالجهة المدرجة في الإشعار بسرعة لبحث release أو بديل تحصيل مناسب.
هل تستطيع IRS أخذ Social Security أو السيارة أو المنزل؟
سلطة levy واسعة لكنها ليست بلا حدود. تذكر IRS وTaxpayer Advocate Service أن الحجز يمكن أن يشمل أنواعًا متعددة من الممتلكات والحقوق فيها، بما في ذلك بعض المدفوعات والأصول. وفي المقابل، توجد ممتلكات ومدفوعات محمية أو معفاة كليًا أو جزئيًا، وإجراءات إضافية لبعض الأصول الحساسة. لذلك لا تعتمد على جملة عامة مثل “IRS لا تستطيع لمس Social Security” أو “تستطيع أخذ كل شيء”؛ كلا التعميمين غير دقيق.
متى يمكن إطلاق Levy بعد صدوره؟
إطلاق الحجز لا يعني دائمًا إلغاء الدين. قد تطلق IRS levy إذا تم دفع الدين، أو أصبح غير قابل للتحصيل قانونًا، أو كان إطلاقه يسهل تحصيل الدين، أو تم الدخول في اتفاق تقسيط يتطلب إطلاقه، أو كان الحجز يسبب ضائقة اقتصادية وفق المعايير، أو في حالات أخرى يحددها القانون والإجراءات. المهم هو التمييز بين release of levy وبين release of tax liability: الأول يوقف إجراء حجز معين، والثاني يتعلق بالدين نفسه.
ماذا تفعل إذا تسبب الحجز في ضائقة مالية فورية؟
إذا كان levy سيمنعك من دفع الإيجار أو الطعام أو المرافق أو الرعاية الأساسية، جهّز أرقامًا حقيقية بدل الاكتفاء بعبارة “لا أستطيع الدفع”. اجمع كشوف الحساب، إثبات الدخل، عقد الإيجار أو الرهن، فواتير المرافق، التأمين، المصروفات الطبية الضرورية، ومعلومات المعالين. قد تحتاج IRS إلى تقييم مالي لتحديد ما إذا كانت هناك hardship تستدعي إطلاق الحجز أو تغيير مسار التحصيل.
إذا حاولت حل المشكلة عبر القنوات المعتادة ولم تستطع، أو كان إجراء IRS يسبب ضررًا ماليًا كبيرًا وفوريًا، فقد تكون Taxpayer Advocate Service جهة مساعدة مناسبة في الحالات المؤهلة. وهي منظمة مستقلة داخل IRS، لكنها ليست بديلًا تلقائيًا عن تقديم اعتراض أو نموذج في موعده.
هل تقديم CDP يوقف التحصيل؟
الطلب الصحيح وفي الموعد يؤدي عادة إلى تعليق إجراءات التحصيل المتعلقة بالموضوع أثناء نظر الاستئناف، مع وجود استثناءات قانونية. لا تستخدم كلمة “عادة” كضمان مطلق؛ تحقق من الإشعار ومن قبول الطلب. كما أن تقديم طلب متأخر كـEquivalent Hearing لا يمنح بالضرورة الحماية الإجرائية نفسها التي يمنحها CDP في موعده.
أخطاء شائعة تجعل المشكلة أسوأ
تجاهل البريد لأنك لا تستطيع الدفع
عدم القدرة على السداد الكامل سبب للتواصل والبحث عن بديل، وليس سببًا لترك المهلة تنتهي.
الخلط بين lien وlevy
وجود lien لا يعني أن IRS أخذت أموالك بالفعل، لكنه أمر مهم يؤثر في حقوق الحكومة تجاه الممتلكات. أما levy فهو فعل تحصيل يأخذ المال أو الأصل.
انتظار اليوم الثلاثين لبدء التحرك
قد تحتاج وقتًا للحصول على transcript أو مراجعة السنوات أو تجهيز Form 12153 أو المعلومات المالية. البدء مبكرًا يقلل خطر الخطأ.
إرسال النموذج إلى عنوان غير الموجود في الرسالة
اتبع تعليمات إشعارك نفسه. العناوين تختلف حسب الوحدة والحالة.
افتراض أن خطة الدفع مقبولة قبل تأكيدها
طلب الخطة ليس هو الموافقة عليها. احتفظ بأي رقم تأكيد أو خطاب يثبت حالة الاتفاق.
دفع شركة “Tax Relief” مقدمًا بسبب وعد بإلغاء الدين
احذر من الوعود المضمونة بتسوية الدين مقابل “بنسات على الدولار”. أهلية Offer in Compromise تعتمد على معايير، وليس على إعلان تجاري. يمكنك التحقق من خيارات IRS الرسمية أولًا، والاستعانة بمحترف ضريبي مرخص عند الحاجة.
مثال عملي: وصلتك رسالة نهائية يوم الاثنين
لنفترض أن شخصًا عليه رصيد ضريبي قديم، واستلم Final Notice of Intent to Levy يتضمن حق CDP. أول خطوة ليست سحب كل المال من البنك، بل قراءة تاريخ الإشعار والموعد النهائي. بعدها يراجع هل المبلغ صحيح، وهل قدم كل الإقرارات، وهل سبق أن أتيحت له فرصة للاعتراض على أصل الضريبة. إذا كان الدين صحيحًا لكنه لا يستطيع الدفع، يحسب دخله ومصروفاته ويحدد ما إذا كان التقسيط أو بديل آخر ممكنًا. وإذا أراد الاعتراض رسميًا، يجهز Form 12153 ويرسله إلى العنوان المحدد قبل الموعد مع الاحتفاظ بإثبات الإرسال.
بهذه الطريقة يتحول الموقف من رد فعل مذعور إلى ملف منظم: إشعار، مهلة، سبب اعتراض، مستندات، وحل مطلوب.
مثال آخر: اكتشفت أن البنك تلقى Levy بالفعل
هنا السرعة أهم. احصل على نسخة من أمر الحجز أو بياناته من البنك، واتصل بالرقم الموجود في إشعار IRS، وحدد السنة الضريبية والمبلغ. إذا كان هناك خطأ، hardship، دفع سبق تسجيله، اتفاق قائم، إفلاس، أو مشكلة ملكية أموال، اذكرها بدقة وقدم الإثبات. لا تنتظر وصول كشف الحساب التالي لتبدأ.
Checklist عند استلام إشعار IRS متعلق بالحجز
- افتح الرسالة وتأكد أنها تخص IRS فعلًا.
- سجل رقم الإشعار وتاريخه وآخر موعد للرد.
- حدد السنوات أو الفترات الضريبية والمبلغ.
- فرّق بين lien وlevy وNotice of Intent to Levy.
- تحقق مما إذا كان الإشعار يمنح حق CDP.
- إذا كان Form 12153 مناسبًا، جهزه قبل انتهاء المهلة.
- اجمع إثبات الدخل والمصروفات والأصول والديون إذا كنت ستطلب بديل تحصيل.
- حدد الحل الذي تطلبه: تقسيط، OIC، hardship/CNC، اعتراض إجرائي، أو غيره.
- احتفظ بنسخة من كل ورقة وإثبات إرسال.
- لا تفترض أن مكالمة هاتفية وحدها تحفظ مهلة قانونية مكتوبة.
أسئلة شائعة
هل يمكن لـIRS سحب كل ما في حسابي؟
يعتمد ذلك على الأموال الموجودة، نطاق أمر الحجز، الإعفاءات أو الحمايات المطبقة، والوقائع. لا توجد إجابة واحدة صحيحة لكل حساب. إذا وصل levy للبنك، تحرك فورًا لمعرفة المبلغ الخاضع للحجز وحقوقك.
هل دفع جزء صغير يوقف levy تلقائيًا؟
لا. الدفع الجزئي قد يخفض الرصيد لكنه لا يعني تلقائيًا إلغاء إجراء التحصيل. يجب التأكد من وجود اتفاق أو قرار رسمي يعالج levy.
هل يمكنني طلب CDP بعد 30 يومًا؟
إذا فاتت مهلة CDP، قد يكون Equivalent Hearing متاحًا عادة خلال سنة بحسب نوع الإشعار، لكن الحقوق ليست متطابقة، وخاصة ما يتعلق بمراجعة Tax Court. راجع تاريخ الإشعار فورًا.
هل CP504 يعني أن البنك سيُحجز غدًا؟
ليس بالضرورة. توضح IRS أن CP504 ليس وحده الإشعار النهائي المعتاد المطلوب قبل levy العام، لكن وصوله يعني أن ملف التحصيل متقدم ولا ينبغي تجاهله.
هل Tax Lien هو نفسه حجز الحساب؟
لا. lien مطالبة قانونية مرتبطة بالدين ومصلحة الحكومة في الممتلكات، بينما levy هو استيلاء فعلي على مال أو ممتلكات لتحصيل الدين.
هل يمكنني التفاوض بدل الاعتراض؟
نعم، وقد يكون حل الدفع أو التقسيط أسرع في بعض الحالات. لكن إذا كان لديك موعد نهائي لحق استئناف رسمي، لا تسمح للمفاوضات غير الرسمية بأن تجعلك تفوّت المهلة.
المصادر الرسمية التي يجب الرجوع إليها
اعتمد هذا الدليل على مواد IRS الرسمية الخاصة بالـlevy والـfederal tax lien وCollection Due Process، وعلى إرشادات Taxpayer Advocate Service. وللتفاصيل الإجرائية المحدثة يمكن مراجعة Collection Due Process FAQs. كما نشرت IRS في 11 يونيو 2026 تحديثًا لدليلها الداخلي القانوني الخاص بالـLevy and Sale، ما يجعل الرجوع إلى صفحات IRS الحالية مهمًا عند التعامل مع حالة فعلية.
الخلاصة
أهم ما يجب معرفته هو أن دين IRS لا يتحول عادة من فاتورة إلى حجز شامل بلا خطوات وإشعارات، لكن تلك الخطوات لها مواعيد حقيقية. عندما يصل Final Notice يتضمن حقك في hearing، فإن مهلة 30 يومًا قد تكون نقطة حاسمة. اعرف هل أمامك lien أم levy، راجع المبلغ والفترة، حدد ما إذا كنت ستعترض أو تطلب بديل تحصيل، وقدّم النموذج المناسب في الوقت والمكان الصحيحين.
إذا كانت القضية كبيرة، أو تشمل عدة سنوات، أو حجزًا قائمًا، أو نزاعًا على أصل الضريبة، أو أصولًا مشتركة، فقد يكون من الحكمة الاستعانة بـCPA أو Enrolled Agent أو محامي ضرائب مؤهل. هذا المقال للتثقيف العام ولا يقدم استشارة قانونية أو ضريبية فردية.
آخر مراجعة للمعلومات: 30 سبتمبر 2026.
دليل مرتبط على عرب أمريكا
خطة دفع IRS في 2026: كيف تقسط ضرائبك وتتجنب غرامات أكبر؟