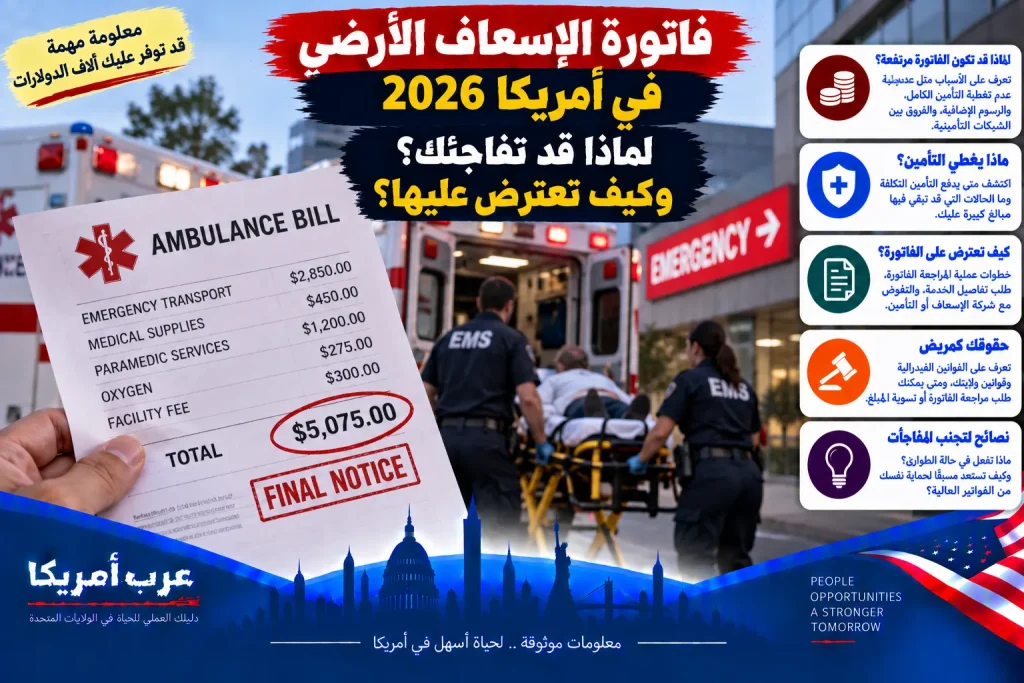
آخر تحديث: سبتمبر 2026. قد تصل إلى غرفة الطوارئ وتكتشف أن المستشفى والأطباء خضعوا لقواعد تحميك من كثير من الفواتير المفاجئة، ثم تصلك فاتورة منفصلة لسيارة الإسعاف الأرضي بمبلغ لم تتوقعه. السبب المهم الذي يجب معرفته منذ البداية هو أن الحماية الفيدرالية من الفواتير المفاجئة بموجب No Surprises Act لا تشمل خدمات الإسعاف الأرضي عمومًا حتى الآن، مع إمكان وجود حماية مختلفة بموجب قانون الولاية أو نوع التغطية الصحية.
هذا الدليل يشرح ما يجب فعله عمليًا قبل دفع فاتورة إسعاف أرضي مرتفعة: كيف تقرأ Explanation of Benefits، وكيف تكتشف خطأ الترميز أو الازدواج، ومتى تتواصل مع شركة التأمين ومقدم الإسعاف، وكيف تبحث عن حماية في ولايتك، وما الذي تفعله إذا انتقلت الفاتورة إلى التحصيل. الهدف ليس وعدك بإلغاء الفاتورة، بل مساعدتك على معرفة ما تدين به فعلًا قبل أن تدفع.
لماذا فاتورة الإسعاف الأرضي مختلفة عن فاتورة الطوارئ؟
قانون No Surprises Act الفيدرالي دخل حيز التنفيذ في 1 يناير 2022، ويوفر حماية واسعة لكثير من أصحاب التأمين الخاص عندما يتلقون خدمات طوارئ خارج الشبكة، وبعض الخدمات غير الطارئة في منشآت داخل الشبكة، وخدمات الإسعاف الجوي خارج الشبكة. لكن CMS توضح صراحة أن الإسعاف الأرضي مستثنى عمومًا من هذه الحماية الفيدرالية. لذلك قد يكون المستشفى داخل الشبكة أو تخضع فاتورته للحماية، بينما تكون شركة الإسعاف الأرضي خارج الشبكة وتطالبك بمبلغ أكبر.
هذا لا يعني أن أي مبلغ يطلبه مقدم الإسعاف صحيح أو واجب الدفع تلقائيًا. قد يكون لديك حق بموجب عقد التأمين، أو قانون الولاية، أو برنامج حكومي، أو سياسة مساعدة مالية أو تفاوض لدى مقدم الخدمة. كما أن الخطأ في الفاتورة أو معالجة المطالبة قد يغيّر المبلغ بالكامل.
الخطوة الأولى: لا تخلط بين الفاتورة وExplanation of Benefits
بعد استخدام الإسعاف قد تستلم وثيقتين مختلفتين. الأولى هي Explanation of Benefits أو EOB من شركة التأمين، وهي ليست فاتورة بحد ذاتها. توضح عادةً المبلغ الذي طلبه مقدم الخدمة، والمبلغ المسموح به، وما دفعته شركة التأمين، وما تقول الشركة إن مسؤوليتك عنه. الوثيقة الثانية هي الفاتورة الفعلية من مقدم الإسعاف.
قارن الوثيقتين سطرًا بسطر. إذا قالت EOB إن مسؤوليتك 400 دولار بينما تطالبك شركة الإسعاف بـ1,200 دولار، فلا تفترض أن الفرق صحيح. اتصل بشركة التأمين واسأل تحديدًا: هل المطالبة عولجت كخدمة طوارئ؟ هل مقدم الإسعاف خارج الشبكة؟ ما المبلغ المسموح؟ وما سبب الفرق بين EOB والفاتورة؟ ثم اطلب من مقدم الإسعاف تفسيرًا مكتوبًا للفرق.
الخطوة الثانية: اطلب فاتورة مفصلة وتحقق من البيانات
اطلب Itemized Bill أو كشفًا مفصلًا، ولا تكتفِ بورقة تحمل رقمًا إجماليًا. راجع اسم المريض وتاريخ الخدمة ومكان الانطلاق والوصول ونوع الخدمة والمسافة المسجلة وأي رسوم إضافية. قارن ذلك بما حدث فعليًا.
أخطاء تستحق المراجعة
ابحث عن تكرار الخدمة، أو مسافة لا تتطابق تقريبًا مع الرحلة، أو خدمات لم تتلقها، أو تاريخ خاطئ، أو مطالبة لم تُرسل أصلًا إلى شركة التأمين، أو معالجة التأمين لها على أنها خدمة غير طارئة رغم أن الظروف كانت طارئة. لا تفترض أن وجود كود طبي في الفاتورة يعني أنه صحيح؛ اسأل عن معنى الكود ولماذا استُخدم.
احتفظ بنسخة من الفاتورة وEOB وأي خطاب رفض، وسجل تاريخ كل مكالمة واسم الموظف ورقم المرجع. إذا اضطررت إلى الاعتراض لاحقًا، يصبح هذا السجل مهمًا جدًا.
الخطوة الثالثة: اعرف ماذا دفع التأمين ولماذا
اتصل برقم خدمة الأعضاء الموجود على بطاقة التأمين. لا تسأل فقط: «هل هذه الفاتورة صحيحة؟». اطرح أسئلة محددة: هل كانت شركة الإسعاف داخل الشبكة يوم الخدمة؟ هل تغطي خطتي النقل بالإسعاف في حالة الطوارئ؟ هل طُبق deductible أو coinsurance؟ هل رُفض جزء من المطالبة بسبب medical necessity أو بسبب معلومات ناقصة؟ وهل يمكن إعادة معالجة المطالبة إذا كان هناك خطأ؟
إذا كان سبب الرفض قابلًا للاستئناف، اطلب تعليمات appeal والمهلة المطبقة على خطتك. تختلف الإجراءات حسب نوع الخطة وسبب القرار؛ لذلك لا تعتمد على مهلة عامة من الإنترنت بدل خطاب الرفض ووثائق خطتك.
ماذا يعني Balance Billing في حالة الإسعاف الأرضي؟
Balance Billing هو مطالبة المريض بالفرق بين ما يطلبه مقدم خارج الشبكة وما يدفعه التأمين أو يعتبره مبلغًا مسموحًا. في كثير من الخدمات المحمية فيدراليًا لا يستطيع مقدم الخدمة تحميل المريض هذا الفرق. لكن CMS توضح أن الإسعاف الأرضي ليس مشمولًا عمومًا بحماية No Surprises Act الفيدرالية، ولذلك قد يستمر خطر Balance Billing ما لم توجد حماية أخرى.
هذه نقطة مختلفة تمامًا عن الإسعاف الجوي. خدمات الإسعاف الجوي المؤهلة تخضع لحماية فيدرالية من كثير من فواتير خارج الشبكة المفاجئة. لا تطبق قواعد الإسعاف الجوي تلقائيًا على سيارة إسعاف نقلتك عبر الطريق.
هل تحميك ولايتك؟
قد تكون الإجابة نعم، لكن لا تستخدم قائمة قديمة للولايات وكأنها قانون حالي. قوانين الولايات تتغير، وقد تختلف الحماية حسب نوع سيارة الإسعاف، الجهة المالكة لها، نوع الخطة، ومكان تقديم الخدمة. بعض خطط أصحاب العمل ذات التمويل الذاتي تخضع أساسًا لقواعد فيدرالية وقد لا تخضع بالطريقة نفسها لبعض متطلبات التأمين في الولاية.
ابدأ بموقع Department of Insurance أو الجهة المنظمة للتأمين في ولايتك، وابحث عن Ground Ambulance وSurprise Billing وBalance Billing. يمكنك أيضًا سؤال شركة التأمين كتابةً إن كانت هناك حماية ولائية تنطبق على المطالبة. إذا أعطاك موظف إجابة شفوية مهمة، اطلب تأكيدها أو رقم المرجع.
ماذا تفعل إذا لم توجد حماية قانونية واضحة؟
غياب حماية فيدرالية شاملة لا يعني أن خيارك الوحيد هو الدفع فورًا. توصي CMS بالتواصل مع مقدم الإسعاف؛ فقد يكون قادرًا على خفض الفاتورة أو ترتيب خطة دفع. ابدأ بعد أن تعرف ما دفعه التأمين وما تعتبره مسؤوليتك.
طريقة تفاوض عملية
قل إنك راجعت EOB وإنك تريد مراجعة الرصيد قبل الدفع. اطلب أولًا تصحيح أي خطأ. بعد ذلك اسأل عن تخفيض للمريض، أو Financial Assistance، أو hardship program، أو خصم للدفع المباشر، أو خطة دفع دون فوائد إن كانت متاحة. لا توافق على خطة لا تستطيع الالتزام بها فقط لإيقاف المكالمات.
إذا عرضوا تسوية، اطلب الشروط كتابةً قبل الدفع: المبلغ النهائي، وأن دفعه سيغلق الحساب بالكامل، وكيف سيُعامل أي رصيد متبقٍ. احتفظ بإثبات الدفع.
إذا كان لديك Medicare أو Medicaid أو TRICARE أو VA
لا تفترض أن قواعد التأمين التجاري هي نفسها. CMS تشير إلى أن Medicare وMedicaid وIndian Health Services وVA وTRICARE لديها أطر حماية وقواعد مختلفة. إذا كنت مشمولًا بأحدها، استخدم قواعد البرنامج نفسه وتواصل معه بشأن المطالبة. كذلك تختلف تغطية الإسعاف بحسب شروط الأهلية والضرورة الطبية ونوع الرحلة.
إذا لم يكن لديك تأمين
قواعد Good Faith Estimate تساعد كثيرًا من المرضى غير المؤمن عليهم أو الذين يختارون عدم استخدام التأمين عند ترتيب الرعاية مسبقًا. لكن CMS توضح أنك لن تحصل على تقدير مسبق أثناء رعاية الطوارئ. لذلك لا تفترض أن قاعدة النزاع المرتبطة بفارق 400 دولار عن Good Faith Estimate ستنطبق تلقائيًا على رحلة إسعاف طارئة لم تُجدول مسبقًا.
مع ذلك، اطلب كشفًا مفصلًا واسأل عن سعر self-pay وبرامج المساعدة وخطط الدفع. إذا كانت الرحلة مرتبطة بخدمات أخرى، افصل حساب الإسعاف عن حساب المستشفى حتى تعرف مع من تتفاوض على كل مبلغ.
متى تتصل بمكتب No Surprises Help Desk؟
إذا لم تكن متأكدًا هل خدمتك محمية أصلًا، توفر CMS خط مساعدة No Surprises Help Desk على الرقم 1-800-985-3059، مع دعم بالعربية ولغات عديدة. يستطيع المكتب شرح ما إذا كانت الحماية الفيدرالية تنطبق والمساعدة في مسار الشكوى، لكنه لا يعمل كمحامٍ ولا يقدم مساعدة مالية.
وجود رحلة إسعاف أرضي لا يمنع أن أجزاء أخرى من الفاتورة الطبية قد تكون محمية. مثلًا، قد لا تكون فاتورة السيارة نفسها مشمولة، بينما تكون بعض خدمات الطوارئ في المستشفى أو خدمات مزودين آخرين خاضعة للحماية. لذلك افحص كل فاتورة على حدة.
إذا انتقلت الفاتورة إلى شركة تحصيل
لا تتجاهل إشعار التحصيل، لكن لا تدفع دينًا غير متحقق منه لمجرد الخوف. راجع اسم الدائن الأصلي والمبلغ وتاريخ الخدمة، وقارنه بالفاتورة وEOB. إذا كان المبلغ يتضمن رسومًا تعتقد أنها خاطئة أو محظورة، احتفظ بأدلتك واعترض بالطريقة المناسبة.
يشير Consumer Financial Protection Bureau إلى أن قوانين تحصيل الديون والتقارير الائتمانية قد توفر حقوقًا للمستهلك، وأن محصل الدين لا يجوز له تقديم معلومات كاذبة أو مضللة عن طبيعة الدين أو مقداره أو وضعه القانوني. كما أن سياسات الإبلاغ عن الديون الطبية شهدت تغييرات مهمة، ولذلك يجب مراجعة تقريرك الائتماني بدل افتراض أن كل فاتورة طبية ستظهر فيه.
وفق إرشادات CFPB التي راجعها المكتب في سبتمبر 2025، يمكن أن تظهر بعض الديون الطبية غير المدفوعة التي تجاوز تأخرها 365 يومًا وكان مبلغها أكثر من 500 دولار في تقارير الائتمان. افحص تقاريرك الفعلية واعترض على أي بيانات غير صحيحة. ولا تعتمد على منشورات قديمة تدعي أن جميع الديون الطبية مُنعت نهائيًا من تقارير الائتمان؛ الوضع التنظيمي والقضائي شهد تغييرات، والمصدر الرسمي الحالي هو المرجع الأفضل.
مثال عملي: فاتورة إسعاف بـ1,800 دولار
لنفترض أن سيارة إسعاف أرضية نقلتك بعد حادث، ثم أرسلت الشركة فاتورة بقيمة 1,800 دولار. تظهر EOB أن شركة التأمين دفعت 600 دولار وأن مسؤوليتك المدرجة 350 دولارًا، بينما يطالبك مقدم الإسعاف برصيد أكبر.
الخطأ هو دفع الرصيد فورًا أو افتراض أن No Surprises Act سيلغيه تلقائيًا. المسار الأفضل: تحقق من أن المطالبة عولجت كطوارئ، اطلب تفسيرًا من التأمين للمبلغ الذي تعتبره مسؤوليتك، اطلب فاتورة مفصلة من الإسعاف، تحقق من قانون ولايتك، ثم اعترض على أي خطأ وتفاوض على الرصيد الصحيح. النتيجة قد تكون تخفيضًا أو إعادة معالجة أو بقاء جزء من المبلغ عليك؛ لا توجد نتيجة واحدة مضمونة.
مثال آخر: الإسعاف والمستشفى خارج الشبكة
افترض أنك فقدت الوعي ونُقلت إلى قسم طوارئ دون اختيارك. قد تحميك القواعد الفيدرالية من كثير من رسوم الطوارئ خارج الشبكة في المستشفى بحيث لا تتحمل أكثر من مشاركة التكلفة المطبقة داخل الشبكة في الحالات المشمولة. لكن هذا لا يعني أن فاتورة الإسعاف الأرضي تخضع للحماية نفسها. تعامل مع كل مطالبة وفق قواعدها بدل جمعها في اعتراض واحد غير محدد.
أخطاء شائعة تجعل المشكلة أغلى
1. دفع الفاتورة قبل وصول EOB
قد تدفع مبلغًا قبل أن تعرف كيف عالج التأمين المطالبة. انتظر المستندات اللازمة ما لم يكن هناك موعد قانوني أو تعاقدي يستوجب إجراءً أسرع.
2. الاعتقاد أن «الطوارئ» تعني أن كل شيء داخل الشبكة
الحماية الفيدرالية قوية لخدمات محددة، لكنها ليست مظلة تغطي كل جهة شاركت في الحدث الطبي.
3. الاعتماد على قانون ولاية أخرى
الحماية المحلية ليست موحدة. ابحث في الولاية التي تنطبق على الخدمة والخطة.
4. التفاوض قبل تصحيح المطالبة
إذا كان التأمين عالج المطالبة خطأً، فقد يكون الحل إعادة المعالجة لا التفاوض على دين أكبر من الصحيح.
5. عدم الاحتفاظ بالمستندات
المكالمة غير الموثقة أصعب في الإثبات من خطاب أو رقم مرجع أو رسالة آمنة داخل حساب التأمين.
Checklist قبل أن تدفع فاتورة الإسعاف الأرضي
- تأكد من أن الفاتورة تخص الرحلة الصحيحة والمريض الصحيح.
- احصل على EOB من شركة التأمين.
- اطلب Itemized Bill من مقدم الإسعاف.
- قارن مبلغ مسؤوليتك في EOB بالمبلغ المطلوب.
- اسأل التأمين هل المطالبة عولجت كحالة طارئة ولماذا.
- تحقق من حالة الشبكة يوم الخدمة.
- ابحث عن قانون Ground Ambulance/Balance Billing في ولايتك.
- اعترض على الأخطاء أو قرار التأمين عند وجود أساس لذلك.
- اسأل مقدم الإسعاف عن Financial Assistance أو تخفيض أو خطة دفع.
- احصل على أي تسوية نهائية كتابةً.
- راقب أي إشعار تحصيل أو إدخال في تقرير الائتمان واعترض على الخطأ.
أسئلة شائعة
هل No Surprises Act يحمي فاتورة سيارة الإسعاف؟
ليس عادةً بالنسبة إلى الإسعاف الأرضي وفق CMS. لكن قد توجد حماية في ولايتك أو ضمن برنامج التغطية الخاص بك. أما الإسعاف الجوي فله قواعد فيدرالية مختلفة.
هل أرفض دفع الفاتورة بالكامل لأنها مفاجئة؟
لا. كون الفاتورة مفاجئة لا يجعلها باطلة تلقائيًا. تحقق أولًا من التغطية، والقانون المطبق، وصحة المبلغ، ثم اعترض أو تفاوض بناءً على نتيجة المراجعة.
هل يمكن لشركة الإسعاف تخفيض المبلغ؟
قد يكون ذلك ممكنًا. CMS نفسها تقترح التواصل مع مقدم الإسعاف بشأن خفض التكلفة أو خطة دفع. لكن مقدار التخفيض وسياسة الأهلية يختلفان من جهة لأخرى.
ماذا لو كان التأمين هو من أخطأ؟
اطلب إعادة معالجة المطالبة أو استخدم مسار appeal إذا كان القرار قابلًا للاستئناف. اقرأ EOB وخطاب الرفض لمعرفة السبب والمهلة والإجراء الصحيح.
هل أتصل بـ911 أم أتجنب الإسعاف خوفًا من الفاتورة؟
لا ينبغي استخدام هذا الدليل لاتخاذ قرار يؤخر رعاية طارئة ضرورية. عند وجود حالة طبية طارئة، الأولوية للسلامة والرعاية؛ معالجة الفاتورة تأتي بعد ذلك.
المصادر الرسمية
للتأكد من حقوقك الحالية، راجع CMS: Know your rights with insurance، وكذلك خطة CMS العملية لفاتورة الإسعاف الأرضي. وللأسئلة عن التحصيل والتقارير الائتمانية راجع إرشادات Consumer Financial Protection Bureau الرسمية.
الخلاصة
أهم معلومة هي أن فاتورة الإسعاف الأرضي تقف في فجوة مختلفة عن كثير من فواتير الطوارئ: الحماية الفيدرالية لـNo Surprises Act لا تشملها عمومًا، لكن ذلك لا يجعل الرصيد المطلوب صحيحًا تلقائيًا. ابدأ بـEOB والفاتورة المفصلة، تحقق من معالجة التأمين وقانون ولايتك، صحح الأخطاء، ثم تفاوض على الرصيد الصحيح إن بقي عليك مبلغ.
إخلاء مسؤولية: هذا المحتوى للتوعية العامة ولا يمثل استشارة قانونية أو طبية أو تأمينية. القوانين وعقود التأمين وقواعد الولايات تختلف، وقد تتغير. في حالة الطوارئ الطبية اطلب الرعاية المناسبة ولا تؤخرها بسبب القلق من التكلفة.
دليل مرتبط على عرب أمريكا
فاتورة طبية مفاجئة في أمريكا؟ دليل 2026 للاعتراض على الفاتورة وخفضها وحقوقك تحت No Surprises Act