آخر تحديث: سبتمبر 2026. اكتشاف خطأ بعد إرسال الإقرار الضريبي الفيدرالي لا يعني أن الملف انتهى أو أن عليك تجاهل المشكلة. في حالات كثيرة يستطيع دافع الضرائب تصحيح الإقرار باستخدام Form 1040-X، لكن المهم هو معرفة متى يكون التعديل مطلوبًا فعلًا، ومتى لا يكون ضروريًا، وما المستندات التي يجب إرفاقها، وكيف تتعامل مع استرداد إضافي أو ضريبة إضافية مستحقة.
هذا الدليل يشرح بصورة عملية كيفية تعديل الإقرار الضريبي الفردي في الولايات المتحدة في 2026، مع التركيز على القواعد الفيدرالية. أما ضرائب الولايات فتخضع لإجراءات منفصلة تختلف من ولاية إلى أخرى، وقد يؤدي تعديل الإقرار الفيدرالي إلى ضرورة تعديل إقرار الولاية أيضًا.
ما هو Form 1040-X؟
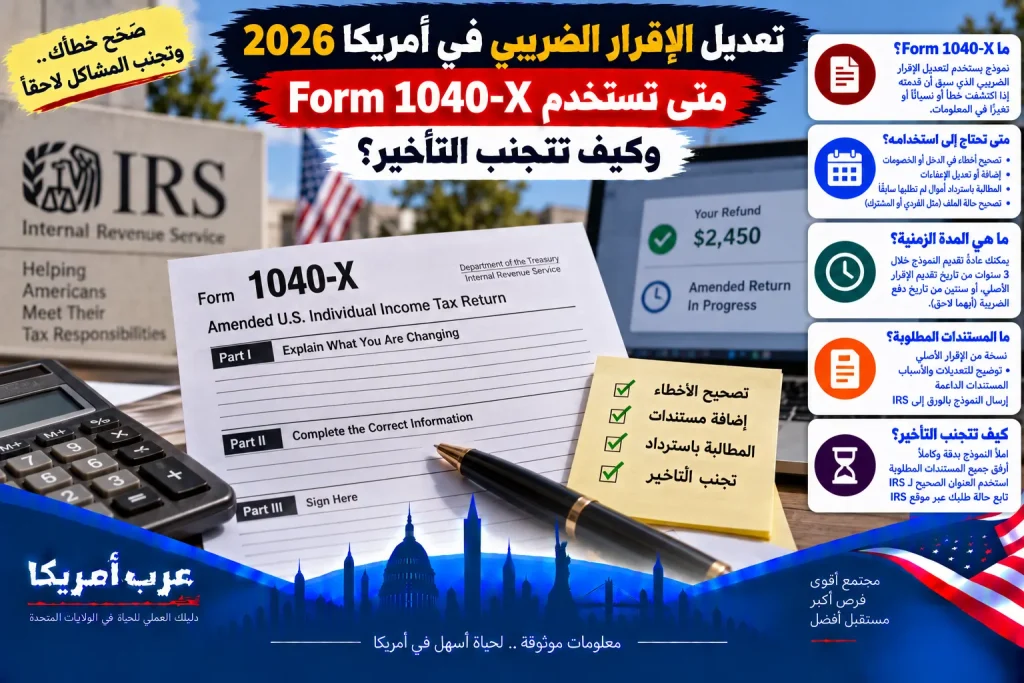
Form 1040-X هو نموذج مصلحة الضرائب الأمريكية IRS المستخدم لتعديل إقرار ضريبي فردي سبق تقديمه. الغرض منه ليس تقديم إقرار جديد من الصفر، بل إظهار ما كان في الإقرار السابق، وما الذي تغيّر، وما هي النتيجة بعد التصحيح، مع شرح سبب التعديل وإرفاق النماذج والجداول اللازمة.
بحسب IRS، يُستخدم 1040-X عندما تحتاج إلى تغيير عناصر مثل حالة التقديم Filing Status، الدخل، الخصومات، الائتمانات الضريبية، المعالين، بعض الضرائب الأخرى أو الاقتطاعات الضريبية. في المقابل، الأخطاء الحسابية البسيطة قد تصححها IRS أثناء المعالجة من دون أن تحتاج إلى إرسال تعديل بنفسك.
متى تحتاج إلى تعديل الإقرار؟
1. اكتشفت دخلًا لم تذكره
مثال شائع: قدمت إقرارك ثم وصلتك لاحقًا ورقة W-2 أو 1099 لم تكن قد أدرجتها. إذا أدى ذلك إلى تغيير الدخل أو الضريبة، فغالبًا تحتاج إلى تعديل الإقرار. لا تفترض أن وصول نسخة من النموذج إلى IRS يعني أن المصلحة ستصحح كل شيء تلقائيًا بالطريقة الأفضل لك.
2. استخدمت Filing Status غير صحيح
حالة التقديم تؤثر في معدلات الضريبة والخصم القياسي وعدد من الائتمانات. إذا اكتشفت أنك استخدمت حالة غير صحيحة، فقد يتطلب الأمر 1040-X. بعض التغييرات بين الحالات لها قواعد خاصة، خصوصًا في الإقرارات المشتركة للزوجين، لذلك يجب عدم التعامل معها كتصحيح شكلي.
3. نسيت خصمًا أو Credit
قد يكون التعديل لصالحك أيضًا. إذا كنت مؤهلًا لائتمان أو خصم ولم تطالب به، فقد ينتج عن التعديل استرداد إضافي. لكن الأهلية لكل Credit لها شروطها الخاصة، ولا يكفي مجرد اكتشاف اسم الائتمان بعد التقديم.
4. بيانات المعالين Dependents غير صحيحة
إضافة أو إزالة معال قد تغير أكثر من بند واحد، بما في ذلك بعض الائتمانات وحالة التقديم. راجع أثر التغيير على الإقرار كاملًا بدل تعديل خانة واحدة فقط.
5. IRS عدلت مبلغًا وتريد تغيير النتيجة
يمكن استخدام 1040-X أيضًا في بعض الحالات لتغيير مبالغ سبق أن عدلتها IRS. لكن إذا كنت ترد على Notice محدد، اقرأ التعليمات الموجودة في الإشعار أولًا؛ فقد يطلب منك الرد إلى عنوان أو وحدة معينة بدل اتباع المسار العام.
متى لا تحتاج عادةً إلى 1040-X؟
لا تتسرع في إرسال تعديل بسبب خطأ حسابي بسيط؛ IRS توضح أنها تصحح كثيرًا من الأخطاء الحسابية أثناء المعالجة. كذلك قد تعالج المصلحة بعض الحالات التي ينقص فيها نموذج أو Schedule بالتواصل معك عند الحاجة.
القاعدة العملية: إذا كان الخطأ يغيّر عنصرًا جوهريًا مثل الدخل أو حالة التقديم أو الخصومات أو الائتمانات أو المعالين أو الضريبة، افحص الحاجة إلى 1040-X. أما إذا كان مجرد خطأ حسابي تستطيع IRS اكتشافه آليًا، فقد لا تحتاج إلى تعديل.
لا تعدّل قبل أن تعرف حالة الإقرار الأصلي
إذا كنت تتوقع Refund من الإقرار الأصلي ثم اكتشفت خطأ، لا ترسل تعديلات متتابعة بعشوائية. IRS تنصح عمومًا بتقديم الإقرار المعدل بعد تقديم الإقرار الأصلي، ومن المهم السماح بمعالجة الإقرار الأصلي خصوصًا عندما يكون هناك استرداد متوقع. التعديل المبكر أو إرسال نسخ متعددة قد يجعل تتبع الحساب أكثر تعقيدًا.
احتفظ بنسخة كاملة من الإقرار الأصلي كما تم تقديمه، وليس نسخة معدلة يدويًا بعد ذلك. ستحتاج إلى مقارنة الأرقام الأصلية بالأرقام الصحيحة.
المهلة للمطالبة باسترداد إضافي
من أهم القواعد الزمنية أن المطالبة باسترداد أو Credit عبر إقرار معدل تخضع عمومًا لمهلة: ثلاث سنوات من تاريخ تقديم الإقرار الأصلي، أو سنتان من تاريخ دفع الضريبة، أيهما لاحق. توجد قواعد واستثناءات خاصة لبعض الحالات، ومنها بعض الكوارث المعلنة فدراليًا، والخدمة في مناطق القتال، والديون المعدومة، والأوراق المالية عديمة القيمة، والائتمان أو الخصم الضريبي الأجنبي وبعض carrybacks.
لذلك لا تعتمد على قاعدة السنوات الثلاث بصورة عمياء إذا كانت حالتك غير اعتيادية. تاريخ الدفع وتاريخ تقديم الإقرار وطبيعة المطالبة قد تكون جميعها مهمة.
كيف تعدّل الإقرار خطوة بخطوة؟
الخطوة الأولى: اجمع الإقرار الأصلي
جهّز نسخة الإقرار الذي أرسلته فعلًا، وكل W-2 و1099 والجداول والمستندات التي استُخدمت فيه. إذا لم تكن لديك نسخة، قد يفيد Tax Transcript في إعادة بناء بعض المعلومات، لكنه ليس دائمًا بديلًا كاملًا عن نسخة الإقرار.
الخطوة الثانية: حدد الخطأ بدقة
اكتب لنفسك ثلاثة أشياء: الرقم الأصلي، الرقم الصحيح، وسبب التغيير. هذه الطريقة تمنعك من إصلاح بند وترك الأثر الناتج عنه في بند آخر.
الخطوة الثالثة: أعد حساب الإقرار الصحيح
التعديل ليس مجرد كتابة الفرق في 1040-X. عند التقديم الإلكتروني، تطلب IRS تقديم الإقرار المصحح والنماذج والجداول اللازمة كما تقتضي طريقة التقديم. إذا أدى تغيير الدخل إلى تغيير Credit أو خصم أو ضريبة إضافية، يجب أن تنعكس النتيجة على الحساب كله.
الخطوة الرابعة: أرفق المستندات والجداول المتغيرة
أرفق النماذج والجداول التي تغيرت أو التي لم تكن موجودة في الإقرار الأصلي وأصبحت ضرورية. عدم إرفاق المستند المطلوب قد يؤدي إلى طلب معلومات إضافية وتأخير المعالجة.
الخطوة الخامسة: اشرح سبب التعديل بوضوح
اكتب شرحًا مباشرًا: مثلًا، «تمت إضافة Form 1099-NEC لم يكن متاحًا وقت تقديم الإقرار الأصلي، وأعيد حساب الدخل والضريبة». لا تحتاج إلى قصة طويلة، لكن يجب أن يفهم المراجع ما الذي تغيّر ولماذا.
الخطوة السادسة: راجع النتيجة النهائية
حدد هل التعديل ينتج عنه Refund إضافي، أم رصيد مستحق عليك، أم مجرد تغيير في البيانات دون مبلغ كبير. إذا كنت مدينًا بضريبة إضافية، لا تؤخر الدفع انتظارًا لنهاية معالجة 1040-X إذا كان التأخير سيؤدي إلى تراكم فوائد أو غرامات.
هل يمكن تقديم 1040-X إلكترونيًا في 2026؟
نعم، لكن ليس لكل سنة ولكل حالة. وفق إرشادات IRS الحالية، يمكن استخدام برامج الضرائب لتعديل نماذج فردية مؤهلة إلكترونيًا للفترة الضريبية الحالية والفترتين السابقتين. أما السنوات الأقدم فتحتاج عادةً إلى التقديم الورقي. وإذا كنت تعدل إقرار سنة سابقة تم تقديمه أصلًا على الورق خلال سنة المعالجة الحالية، فقد يلزم أن يكون التعديل ورقيًا أيضًا.
التقديم الإلكتروني لا يعني أن المعالجة ستكون فورية. فائدته الأساسية تشمل تجنب وقت البريد وإمكانية أكثر سهولة في تجهيز النماذج المتكاملة، لكنه لا يلغي المراجعة التي تجريها IRS.
ماذا لو احتجت إلى تعديل السنة نفسها أكثر من مرة؟
تذكر IRS حاليًا إمكانية تقديم ما يصل إلى ثلاثة إقرارات معدلة إلكترونيًا للسنة الضريبية نفسها؛ بعد قبول التعديل الثالث تُرفض محاولات e-file اللاحقة لتلك السنة. هذه ليست دعوة لإرسال ثلاثة تعديلات متتالية. الأفضل تصحيح الملف كاملًا مرة واحدة متى أمكن، لأن تعديلات متعددة قد تجعل التسلسل أكثر تعقيدًا.
كم تستغرق معالجة الإقرار المعدل؟
وفق IRS في سبتمبر 2026، يمكن أن يستغرق ظهور الإقرار المعدل في نظام التتبع نحو ثلاثة أسابيع. وتقول المصلحة إن المعالجة تستغرق عمومًا 8 إلى 12 أسبوعًا، وقد تصل في بعض الحالات إلى 16 أسبوعًا.
هذه أطر زمنية وليست ضمانًا لموعد استرداد محدد. الملفات التي تحتاج مراجعة إضافية أو معلومات ناقصة قد تستغرق وقتًا أطول.
كيف تتابع Form 1040-X؟
توفر IRS أداة Where’s My Amended Return?. يمكن عادةً بدء التحقق بعد نحو ثلاثة أسابيع من التقديم. تحتاج إلى رقم التعريف الضريبي مثل SSN، وتاريخ الميلاد، والـZIP Code.
تُظهر الأداة مراحل مثل Received وAdjusted وCompleted، ويمكنها تتبع السنة الضريبية الحالية وحتى ثلاث سنوات سابقة وفق الإرشادات الحالية. لا يعني عدم ظهور الملف بعد أيام قليلة أنه ضاع؛ انتظر فترة الظهور المذكورة قبل القلق.
إذا كان التعديل سيعطيك Refund إضافيًا
إذا نتج عن التعديل استرداد إضافي، تأكد أولًا من أنك داخل المهلة القانونية للمطالبة به. بالنسبة للإقرارات المعدلة المؤهلة المقدمة إلكترونيًا لسنوات 2021 وما بعدها، تسمح IRS بطلب Direct Deposit وفق القواعد الحالية. أما التعديل الورقي فينتج عنه عادةً شيك ورقي وفق إرشادات IRS.
لا تخلط بين الاسترداد الأصلي والاسترداد الناتج عن التعديل. قد تكون هناك مرحلتان مختلفتان في حسابك الضريبي.
إذا كان التعديل يعني أنك مدين بمبلغ إضافي
إذا اكتشفت أن الضريبة الصحيحة أعلى، فإن تجاهل الخطأ ليس استراتيجية جيدة. قدم التعديل وادفع المبلغ المستحق في الوقت المناسب. إذا كان التعديل بعد موعد الاستحقاق، توضح IRS أنها تحسب الفوائد أو الغرامات اللازمة؛ لا تضف أرقامًا تقديرية من عندك إلى 1040-X بدل تعليمات النموذج.
إذا لم تستطع دفع كامل المبلغ، افصل بين واجب تصحيح الإقرار وبين مشكلة القدرة على الدفع. لدى IRS خيارات دفع في حالات مؤهلة، لكن عدم القدرة على الدفع لا يجعل الرقم الخاطئ في الإقرار صحيحًا.
ماذا عن إقرار الولاية؟
هذه نقطة تُنسى كثيرًا. تعديل الإقرار الفيدرالي قد يغيّر الدخل أو الخصومات أو الائتمانات المستخدمة في إقرار الولاية. IRS نفسها تنبه إلى أن تغيير الإقرار الفيدرالي قد يؤثر في State Tax Liability.
لا يوجد نموذج واحد موحد لكل الولايات. راجع دائرة الضرائب في ولايتك لمعرفة هل يجب تقديم Amended State Return، وما هي المهلة والنموذج وطريقة إبلاغ الولاية بالتغيير الفيدرالي. ولا تُرفق إقرار الولاية مع 1040-X الفيدرالي لمجرد أنهما مرتبطان.
مثال عملي: نسيت 1099 بعد تقديم الضرائب
لنفترض أن شخصًا قدم إقراره في فبراير ثم استلم في مارس Form 1099 يتضمن دخلًا إضافيًا. الخطوة الخاطئة هي إدخال مبلغ 1099 وحده في نموذج جديد دون إعادة حساب أثره. الخطوة الصحيحة هي مراجعة نوع الدخل، وإعادة حساب الإقرار والجداول المتأثرة، والتحقق مما إذا كان الدخل يغيّر ضريبة العمل الحر أو Credit أو خصمًا أو أي عنصر آخر، ثم تقديم 1040-X مع النماذج اللازمة.
إذا نتج عن التصحيح مبلغ مستحق، يكون الهدف تصحيح الحساب ودفع المستحق بأسرع ما تسمح به الظروف، لا الانتظار حتى ترسل IRS إشعارًا بالمشكلة.
مثال عملي: اكتشفت Credit لم تطالب به
أسرة قدمت إقرارها ثم اكتشفت أنها ربما كانت مؤهلة لائتمان ضريبي لم تطالب به. قبل إرسال 1040-X يجب التحقق من شروط الائتمان للسنة الضريبية نفسها، لا استخدام قواعد سنة أخرى. بعد إثبات الأهلية، يعاد حساب الإقرار ويُرفق النموذج أو Schedule المطلوب. إذا نتج Refund إضافي، تطبق مهلة المطالبة بالاسترداد.
أخطاء شائعة تؤخر الإقرار المعدل
إرسال التعديل قبل فهم الخطأ
لا تستخدم 1040-X كأداة تجربة. احسب النتيجة الصحيحة أولًا.
نسيان النماذج المتأثرة
قد يغيّر بند واحد أكثر من Schedule. راجع الإقرار كاملًا.
استخدام قواعد السنة الحالية لسنة قديمة
الخصومات والائتمانات والحدود تتغير. إذا كنت تعدل إقرار 2024 مثلًا، استخدم قواعد ونماذج تلك السنة عند الاقتضاء.
إرسال نسخة ورقية غير موقعة
تعليمات IRS الحالية تشترط توقيع الإقرار الورقي بخط اليد؛ التوقيع المطبوع أو المكتوب بخط إلكتروني لا يعد توقيعًا صالحًا للنموذج الورقي.
إرسال التعديل الورقي إلى عنوان عشوائي
عناوين البريد تختلف حسب الحالة ومكان الإقامة، وقد يكون للإشعار الذي استلمته عنوان محدد. استخدم تعليمات 1040-X الحالية بدل الاعتماد على عنوان محفوظ من سنة سابقة.
نسيان ضرائب الولاية
تصحيح الفيدرالي لا يصحح إقرار الولاية تلقائيًا.
Checklist قبل إرسال 1040-X
- لدي نسخة مطابقة للإقرار الأصلي الذي تم تقديمه.
- حددت كل بند تغير وسبب التغيير.
- استخدمت قواعد السنة الضريبية التي أقوم بتعديلها.
- أعدت حساب الإقرار كاملًا وليس البند الخاطئ فقط.
- أرفقت النماذج والجداول الجديدة أو المتغيرة المطلوبة.
- تحققت من مهلة المطالبة بأي Refund أو Credit.
- حددت ما إذا كنت مؤهلًا للتقديم الإلكتروني أم يجب استخدام الورق.
- إذا كان التعديل ورقيًا، تحققت من التوقيع والعنوان الصحيحين.
- راجعت أثر التعديل على ضرائب الولاية.
- احتفظت بنسخة كاملة وإثبات التقديم.
أسئلة شائعة عن تعديل الإقرار الضريبي
هل كل خطأ يحتاج إلى 1040-X؟
لا. IRS تصحح كثيرًا من الأخطاء الحسابية أثناء المعالجة. لكن تغييرات الدخل أو حالة التقديم أو الخصومات أو Credits أو المعالين أو الضريبة غالبًا تستدعي فحص الحاجة إلى تعديل.
هل يمكن تعديل إقرار سبق تقديمه إلكترونيًا؟
نعم، إذا كانت السنة والنموذج ضمن نطاق e-file المتاح. يمكن أيضًا اختيار الورق في حالات مسموحة، لكن بعض الإقرارات القديمة لا يمكن تعديلها إلكترونيًا.
متى أستطيع رؤية حالة التعديل؟
تقول IRS إن ظهور 1040-X في أداة التتبع قد يستغرق نحو ثلاثة أسابيع.
كم تستغرق المعالجة؟
الإطار العام الحالي لدى IRS هو 8 إلى 12 أسبوعًا، وقد يصل إلى 16 أسبوعًا في بعض الحالات.
هل يمكن أن يصل Refund التعديل إلى البنك مباشرة؟
للإقرارات المعدلة المؤهلة المقدمة إلكترونيًا لسنوات 2021 وما بعدها، يمكن طلب Direct Deposit وفق تعليمات IRS الحالية.
هل تعديل الفيدرالي يعدل الولاية تلقائيًا؟
لا. قد تحتاج إلى إجراء منفصل لدى الولاية.
أين أجد التعليمات الرسمية الحالية؟
راجع صفحة IRS الرسمية File an amended return وتعليمات Form 1040-X للسنة المعنية. لا تعتمد على فيديو أو منشور قديم لتحديد مهلة أو عنوان بريد.
الخلاصة
Form 1040-X ليس عقوبة على ارتكاب خطأ؛ إنه المسار النظامي لتصحيح إقرار فردي عندما يكون التغيير مؤثرًا. النجاح في التعديل يعتمد على أربعة أمور: تحديد الخطأ كاملًا، استخدام قواعد السنة الصحيحة، إرفاق كل النماذج اللازمة، ومراعاة المهل وتأثير التغيير على الولاية.
إذا كان التصحيح سيؤدي إلى ضريبة إضافية، لا تؤجل التعامل معه بلا سبب. وإذا كان سيؤدي إلى Refund إضافي، انتبه لمهلة المطالبة. وبعد التقديم، لا تتوقع ظهور الحالة فورًا: IRS تشير حاليًا إلى نحو ثلاثة أسابيع قبل إمكانية التتبع، ومعالجة عامة من 8 إلى 12 أسبوعًا وقد تصل إلى 16 أسبوعًا.
إخلاء مسؤولية: هذا المقال للمعلومات العامة ولا يمثل استشارة ضريبية أو قانونية شخصية. الحالات التي تشمل سنوات متعددة، مبالغ كبيرة، تدقيقًا، دخلًا أجنبيًا، شركات، نزاعًا حول المعالين أو مهلًا قاربت الانتهاء قد تستدعي مراجعة مختص ضريبي مؤهل.
دليل مرتبط على عرب أمريكا
وصلتك رسالة CP2000 من IRS؟ كيف تراجع الدخل وترد قبل زيادة الضريبة في 2026