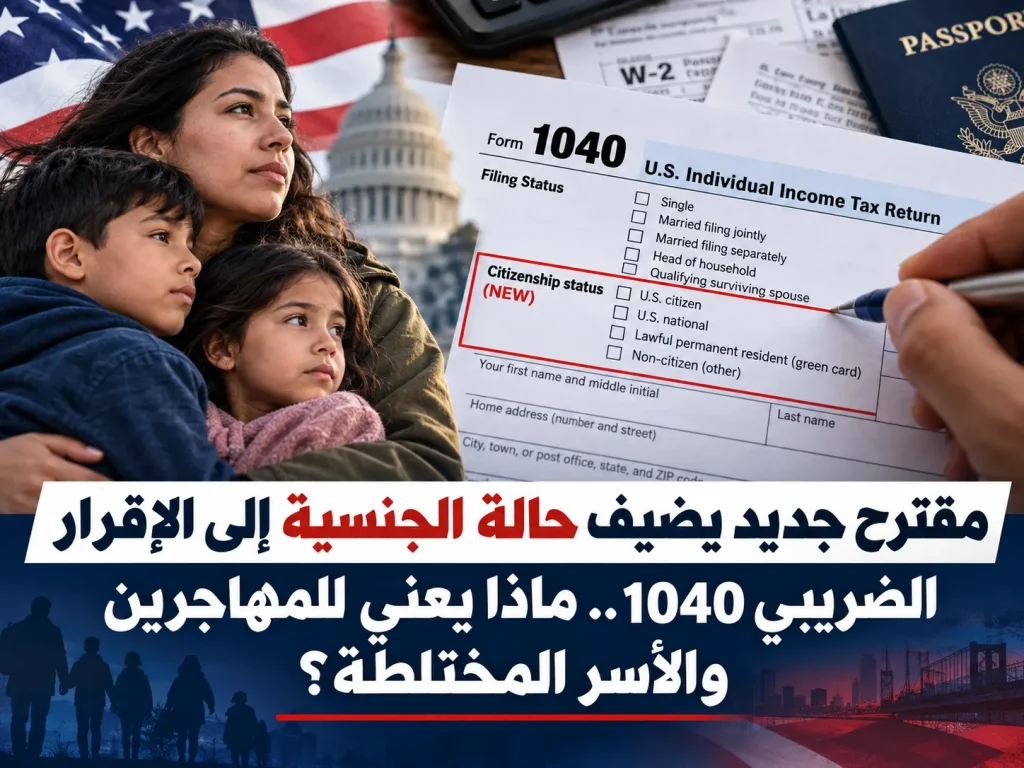
طرحت إدارة الرئيس دونالد ترامب تغييرًا ضريبيًا قد يجعل الحالة المرتبطة بالجنسية أو الإقامة والعمل جزءًا مباشرًا من الإقرار الفدرالي السنوي لملايين دافعي الضرائب. ويظهر في مسودة نموذج Form 1040 لعام 2026 التي نشرها IRS سؤال جديد يتعلق بما إذا كان مقدم الإقرار مواطنًا أمريكيًا أو من رعايا الولايات المتحدة أو أجنبيًا مخولًا قانونيًا بالعمل في البلاد.
المهم أن النموذج المنشور لا يزال مسودة وليس النسخة النهائية لموسم تقديم إقرارات 2027. لذلك لا يعني ظهوره أن القاعدة أصبحت نهائية، لكنه يقدم إشارة واضحة إلى اتجاه الإدارة في ربط أهلية بعض الائتمانات الضريبية بالمعلومات المتعلقة بالوضع القانوني.
ما الذي تقترحه الإدارة؟
بحسب Associated Press، يستهدف المقترح إضافة إفصاح مباشر إلى Form 1040 عن وضع مقدم الإقرار. وتقول الإدارة إن الهدف هو تحسين التحقق من أهلية المطالبين بائتمانات ضريبية قابلة للاسترداد، ولا سيما Earned Income Tax Credit وAdditional Child Tax Credit، ومنع صرف مزايا لمن لا يستوفون شروط القانون.
وتُظهر صفحة المسودات الرسمية لدى IRS أن مسودة Form 1040 لعام 2026 نُشرت في سبتمبر. وجود النموذج في قسم المسودات مهم لأن النسخة قابلة للتغيير قبل الإصدار النهائي.
وتقدّر الإدارة، وفق AP، أن التغيير قد يخفض المدفوعات غير المؤهلة بما يصل إلى نحو ملياري دولار. لكن هذا تقدير للسياسة المقترحة وليس وفرًا مؤكدًا.
ما المختلف عن النظام الحالي؟
النظام الضريبي لا يعمل اليوم من دون ضوابط هوية. الإقرارات تستخدم أرقام Social Security Number أو ITIN بحسب الحالة، كما تعتمد أهلية الائتمانات المختلفة على شروط تتعلق بالدخل والعمر والأطفال وأرقام التعريف والعمل. لذلك فإن التغيير المقترح ليس إنشاء التحقق من الصفر، بل إضافة سؤال صريح عن الحالة إلى الإقرار نفسه وربطه بآلية التحقق من الأهلية.
وهنا تظهر نقطة مهمة للعائلات المختلطة من حيث الجنسية أو وضع الهجرة: وجود شخص غير مواطن داخل الأسرة لا يعني تلقائيًا أن الأسرة غير مؤهلة لكل ائتمان ضريبي. الأهلية تختلف بحسب الائتمان وهوية الشخص الذي يطالب به وأرقام الضمان الاجتماعي المطلوبة والدخل وعوامل أخرى.
ماذا يعني هذا للعرب في أمريكا؟
قد تكون المسألة مهمة بصورة خاصة للأسر العربية التي تضم مواطنين ومقيمين دائمين أو أفرادًا يحملون أوضاع هجرة مختلفة. إذا أصبح السؤال جزءًا من النموذج النهائي، فستزداد أهمية تطابق المعلومات التي يقدمها دافع الضرائب مع السجلات الحكومية ذات الصلة.
ما الذي تفعله الآن؟ لا تعدّل إقرارًا سابقًا ولا تتوقف عن تقديم الضرائب بسبب مسودة. احتفظ بوثائق الهوية وتصريح العمل وبطاقات الضمان الاجتماعي أو ITIN الخاصة بأفراد الأسرة، وتأكد من صحة الأسماء والأرقام. وعند بدء موسم ضرائب 2027، استخدم النسخة النهائية من Form 1040 وتعليمات IRS، وليس صورًا أو نسخًا متداولة من المسودة الحالية.
إذا كنت تستخدم معد ضرائب، فمن المفيد أن تسأله تحديدًا عن أثر الوضع القانوني لكل فرد على EITC وChild Tax Credit بدل الاعتماد على إجابة عامة. أما من لديه قضية هجرة حساسة، فالمشورة الضريبية لا تحل محل المشورة القانونية في الهجرة.
ماذا عن الخصوصية ومشاركة البيانات؟
يثير المقترح نقاشًا منفصلًا حول الخصوصية لأن المعلومات الضريبية تخضع لقواعد سرية فدرالية، بينما شهدت السنوات الأخيرة نزاعات حول استخدام بيانات حكومية لأغراض إنفاذ الهجرة. وتشير AP إلى أن منتقدي المقترح يخشون أن يؤدي السؤال إلى عزوف بعض المهاجرين عن تقديم الإقرارات حتى عندما يكون عليهم التزام قانوني بذلك.
لكن يجب الفصل بين المخاوف وبين القاعدة الحالية: مجرد وجود سؤال في مسودة ضريبية لا يعني أن كل بيانات الإقرار أصبحت متاحة تلقائيًا لوكالات إنفاذ الهجرة. أي مشاركة للبيانات تبقى خاضعة للقوانين والسياسات والأوامر القضائية السارية.
من قد يتأثر ومن لا يتأثر؟
المواطنون الأمريكيون سيواجهون السؤال أيضًا إذا بقي في النموذج النهائي، لكنه قد يكون أكثر حساسية لغير المواطنين وللأسر ذات الأوضاع المختلطة. كما أن حاملي الغرين كارد وغيرهم ممن لديهم حق قانوني في العمل لا ينبغي افتراض فقدانهم الأهلية لمجرد أنهم ليسوا مواطنين؛ النص النهائي وتعليمات كل ائتمان هما المرجع.
كذلك يجب عدم الخلط بين Form 1040 المخصص عمومًا للمواطنين والمقيمين لأغراض الضريبة وبين Form 1040-NR الذي يستخدمه بعض غير المقيمين ضريبيًا. مفهوم «الإقامة الضريبية» لا يطابق دائمًا تصنيفات الهجرة.
ما التالي؟
الخطوة الحاسمة هي صدور النموذج والتعليمات النهائية من IRS قبل موسم الضرائب. وقد تتغير صياغة السؤال أو تفاصيل تطبيقه. لذلك ينبغي متابعة النسخة النهائية وما إذا كانت مصلحة الضرائب ستصدر تعليمات خاصة بالأسر المختلطة وبالائتمانات القابلة للاسترداد.
المصادر: مصلحة الضرائب IRS، مسودة Form 1040 لعام 2026؛ Associated Press، 1 أكتوبر 2026. المعلومات هنا للتوعية العامة ولا تُعد استشارة ضريبية أو قانونية فردية.