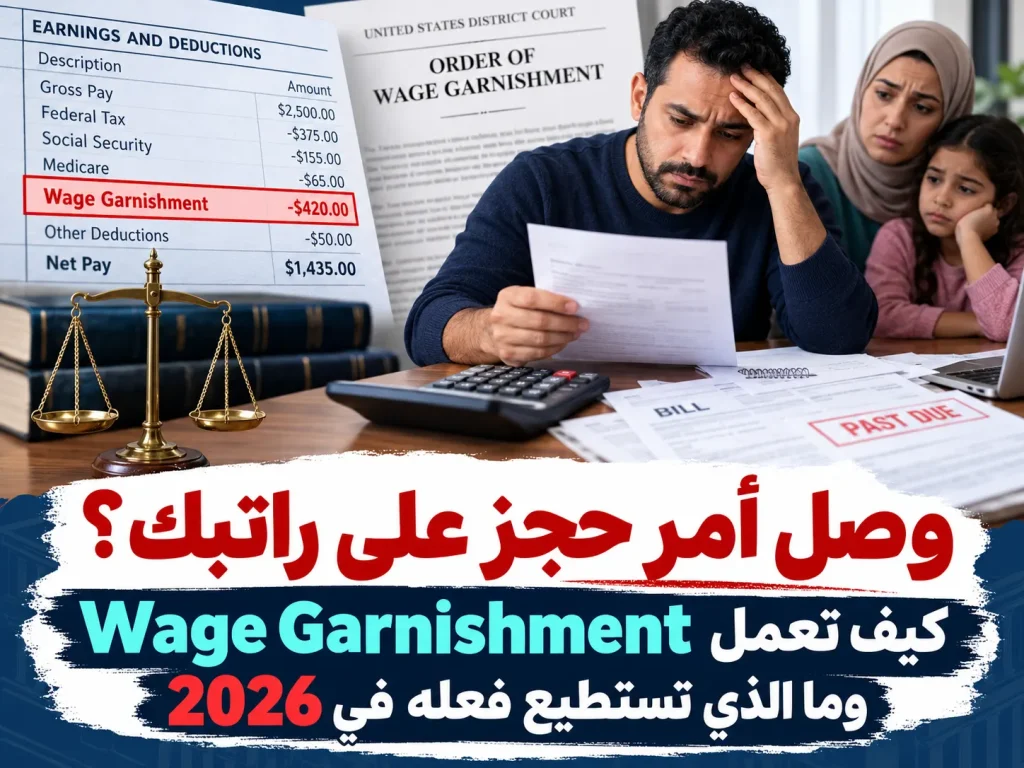
قد يكتشف الموظف الحجز عندما يتلقى إشعارًا من المحكمة، أو عندما يخبره قسم الرواتب بأن أمرًا وصل إلى الشركة. المشكلة أن كلمة «حجز» وحدها لا تخبرك بما تحتاجه لاتخاذ القرار: هل يوجد حكم قضائي أصلًا؟ هل الدين بطاقة ائتمان أم نفقة أطفال أم ضريبة؟ هل المبلغ المحجوز صحيح؟ وهل قانون ولايتك يحمي جزءًا أكبر من راتبك؟
هذا الدليل يشرح طريقة التفكير العملية في الملف، لا مجرد تعريف المصطلح. المعلومات عامة وليست استشارة قانونية، وإجراءات الاعتراض والإعفاء والمواعيد تختلف حسب الولاية والمحكمة ونوع الدين.
أولًا: ما هو Wage Garnishment فعلًا؟
حجز الأجر هو إجراء قانوني يُطلب بموجبه من صاحب العمل اقتطاع جزء من أرباح الموظف وتحويله لسداد دين. وزارة العمل الأمريكية توضح أن الباب الثالث من قانون حماية ائتمان المستهلك (Consumer Credit Protection Act أو CCPA) يضع حدودًا فدرالية على الحجز ويحمي الموظف من الفصل بسبب حجز متعلق بدين واحد.
في معظم الديون الاستهلاكية الخاصة، مثل دين بطاقة ائتمان أو قرض شخصي، يحتاج الدائن عادةً إلى مقاضاتك والحصول على حكم (Judgment) قبل أن يتمكن من استخدام الحجز. لكن هذه ليست قاعدة لكل دين: الضرائب، وبعض الديون الحكومية، ونفقة الأطفال لها قواعد وإجراءات مختلفة.
قبل أن تحسب أي نسبة: حدّد نوع الدين
هذه أهم خطوة لأن الخطأ الشائع هو تطبيق قاعدة واحدة على كل الحالات. ضع الإشعار أمامك وابحث عن اسم الدائن، رقم القضية، المحكمة أو الجهة المصدرة للأمر، والمبلغ الأصلي والحالي.
دين استهلاكي عادي
إذا كان الدين بطاقة ائتمان أو فاتورة أو قرضًا خاصًا، فابحث عن الحكم القضائي الذي سمح للدائن باستخدام أدوات التنفيذ. مكتب الحماية المالية للمستهلك CFPB يحذر من تجاهل دعوى تحصيل الدين لأن عدم الرد قد يؤدي إلى حكم غيابي يمنح الدائن أدوات أقوى، ومنها حجز الأجر أو الحساب البنكي.
نفقة أطفال أو ضرائب أو دين حكومي
لا تفترض أن حدود الدين الاستهلاكي العادي تنطبق هنا. وزارة العمل توضح أن القيود العامة نفسها لا تنطبق على بعض أوامر الإفلاس والضرائب، كما توجد قواعد خاصة لحجوزات دعم الأسرة. وبعض الجهات الحكومية تستطيع في ظروف معينة تنفيذ الحجز الإداري دون المسار المعتاد الذي يستخدمه دائن بطاقة الائتمان.
كم يمكن أن يُحجز من راتبك في الدين العادي؟
بالنسبة إلى الحجوزات التي تخضع للحد العام في CCPA، يكون الحد الأقصى الفدرالي عادةً الأقل من نتيجتين: 25% من Disposable Earnings للأسبوع، أو الجزء الذي تتجاوز به هذه الأرباح 30 ضعف الحد الأدنى الفدرالي للأجر بالساعة.
والمقصود بـDisposable Earnings هنا ليس ببساطة المبلغ الذي دخل حسابك البنكي، بل الأرباح المتبقية بعد الخصومات التي يفرض القانون اقتطاعها. لذلك لا تحسب النسبة تلقائيًا من Gross Pay ولا من Net Pay الظاهر في تطبيق البنك.
مثال تطبيقي مبسط
لنفترض أن موظفًا لديه أرباح خاضعة للحساب مقدارها 800 دولار أسبوعيًا بعد الخصومات المطلوبة قانونًا. نتيجة 25% هي 200 دولار. لكن القانون يطلب أيضًا مقارنة هذه النتيجة بالحد الآخر، ثم استخدام الأقل منهما. لهذا السبب لا ينبغي لقسم الرواتب أو الموظف أن يكتفي بضرب الراتب في 25% دون إجراء الحساب الكامل.
إذا كانت ولايتك تفرض حدًا أقل للحجز أو توفر حماية أوسع، فيجب مراعاة الحماية الأكثر تقييدًا للحجز. وهذا يجعل الولاية جزءًا أساسيًا من التحليل، لا تفصيلًا ثانويًا.
هل يستطيع صاحب العمل فصلك لأن راتبك محجوز؟
القانون الفدرالي يحظر على صاحب العمل فصل الموظف لأن أجره خضع للحجز بسبب دين واحد، حتى لو كانت هناك عمليات اقتطاع متعددة مرتبطة بذلك الدين. لكن الحماية الفدرالية المذكورة لا تمتد بالطريقة نفسها عندما تكون هناك حجوزات بسبب دين ثانٍ أو ديون لاحقة. وقد تمنح قوانين الولايات حماية أوسع.
إذا هددك المدير بالفصل فور وصول أول أمر حجز لدين واحد، احتفظ بالإشعار ورسائل الشركة وكشوف الرواتب ولا تعتمد على محادثة شفوية فقط. وزارة العمل، عبر Wage and Hour Division، تنفذ أحكام Title III المتعلقة بالحجز.
وصل الإشعار اليوم: افعل هذه الخطوات بالترتيب
1. اطلب نسخة كاملة من أمر الحجز
لا تعتمد على سطر الخصم في Pay Stub. اطلب من قسم الرواتب نسخة من المستند الذي تلقاه، وسجّل تاريخ وصوله وتاريخ أول اقتطاع متوقع.
2. طابق القضية مع سجلاتك
تحقق من اسم المحكمة ورقم القضية واسم الدائن ومبلغ الحكم. إذا لم تكن تعرف بوجود دعوى أصلًا، فهذه إشارة تستحق تحركًا سريعًا. قواعد إلغاء أو فتح الحكم الغيابي ومواعيدها تختلف من ولاية إلى أخرى.
3. راجع حساب Disposable Earnings
احصل على Pay Stub مفصل. ميّز بين الخصومات المطلوبة قانونًا والخصومات الاختيارية، ثم قارن حساب قسم الرواتب بالحد الفدرالي والقانون المحلي.
4. ابحث عن Claim of Exemption أو الإجراء المقابل في ولايتك
كثير من الولايات لديها إعفاءات أو إجراءات تسمح للمدين بالمطالبة بحماية جزء أكبر من الأجر أو أموال معينة. الاسم والنموذج والمهلة والمحكمة تختلف. لا تفترض أن إرسال رسالة للدائن وحده يوقف الخصم.
5. لا تتجاهل موعد المحكمة
إذا كان الإشعار يتضمن Hearing أو موعدًا للاعتراض، ضع الموعد في تقويمك فورًا. بعض الحقوق لا تعمل تلقائيًا بل تحتاج إلى تقديم نموذج أو إثبات في الوقت المحدد.
6. فاوض، لكن لا تتنازل عن حقوقك بلا فهم
يمكن أحيانًا التوصل إلى خطة دفع أو تسوية تجعل الدائن يطلب وقف الحجز، لكن اطلب الاتفاق كتابةً واعرف من سيبلغ المحكمة وصاحب العمل، ومتى يصبح الوقف نافذًا. لا تفترض أن دفعة هاتفية واحدة ألغت الأمر.
Checklist: ملفك قبل الاتصال بالمحكمة أو المحامي
- نسخة أمر Wage Garnishment وكل الصفحات المرفقة.
- رقم القضية واسم المحكمة والدائن أو شركة التحصيل.
- الحكم إن كان متاحًا وتاريخ صدوره.
- آخر 4 إلى 8 كشوف رواتب.
- كشف يوضح الخصومات الإلزامية والاختيارية.
- أي دليل على أن الدين ليس لك أو المبلغ غير صحيح أو سبق دفعه.
- إثباتات النفقات الأساسية إذا كان قانون الولاية يسمح بإعفاء مرتبط بالمشقة.
- أي إشعار سابق بالدعوى والعنوان الذي أُرسل إليه.
إذا لم تعرف أصلًا أن هناك دعوى
هذه حالة مختلفة عن مجرد الاعتراض على نسبة الحجز. ابحث في سجل المحكمة عن كيفية تبليغك بالدعوى (Service). إذا صدر Default Judgment لأنك لم ترد، فقد تكون هناك قواعد في ولايتك لطلب إلغائه أو فتحه في ظروف محددة، لكن المهل والأسباب القانونية تختلف بشدة.
الخطأ المكلف هو الانتظار أشهرًا ثم محاولة مناقشة أصل الدين بعد أن يصبح الحكم قديمًا. CFPB يشدد على أن فرصة الدفاع تكون عادةً أفضل قبل صدور الحكم من محاولة تغييره بعد انتهاء القضية.
الحجز من الراتب ليس هو الحجز من الحساب البنكي
قد يحمل الاثنان كلمة Garnishment لكنهما ليسا الشيء نفسه. Wage Garnishment يمر عبر صاحب العمل. أما Bank Garnishment أو Levy فقد يؤدي إلى تجميد أموال في الحساب البنكي وفق القانون المطبق.
وتوجد حماية خاصة لبعض المنافع الفدرالية المودعة مباشرة، مثل Social Security وSSI وبعض مزايا المحاربين القدامى. CFPB يوضح أن البنك يجب، في حالات مشمولة بالقواعد الفدرالية، أن يحمي مقدارًا يعادل شهرين من بعض المنافع الفدرالية المودعة مباشرة عند تنفيذ أمر الحجز. لا تخلط هذه الحماية مع قاعدة 25% الخاصة بالأجور.
الفروق بين الولايات قد تغيّر النتيجة
CCPA يضع أرضية فدرالية للحماية، لكن الولاية تستطيع توفير حماية أكبر. لذلك قد يكون المبلغ القانوني في ولاية أقل من الحد الفدرالي. كما تختلف الولايات في نماذج الإعفاء، ومواعيد تقديمها، وما إذا كانت تحمي نسبة أكبر من الأجر أو أموالًا محددة في الحساب.
الطريقة الصحيحة هي قراءة أمر الحجز لمعرفة المحكمة والولاية، ثم الرجوع إلى موقع محاكم الولاية أو الجهة الرسمية المسؤولة عن إجراءات التنفيذ. إذا وجدت تعارضًا بين حد فدرالي وحد ولاية أكثر حماية للموظف، تشير وزارة العمل إلى وجوب مراعاة القانون الذي ينتج عنه حجز أقل.
أخطاء شائعة تجعل المشكلة أغلى
تجاهل الدعوى الأولى: قد ينتهي الأمر بحكم غيابي قبل أن ترى أول خصم.
الاتصال بقسم الرواتب وطلب تجاهل الأمر: صاحب العمل ملزم بالتعامل مع أمر قانوني؛ الحل عادةً يكون عبر المحكمة أو الجهة صاحبة الأمر، لا بالضغط على موظف Payroll.
حساب 25% من أي رقم في كشف الراتب: القانون يستخدم مفهوم Disposable Earnings المحدد قانونيًا.
افتراض أن كل الديون تحتاج حكمًا مدنيًا عاديًا: الضرائب ودعم الأطفال وبعض الديون الحكومية لها مسارات مختلفة.
عدم فحص قانون الولاية: الحد الفدرالي ليس دائمًا المبلغ الذي سيؤخذ فعليًا؛ الولاية قد تحمي أكثر.
الاعتقاد أن التسوية الهاتفية توقف الخصم فورًا: تحتاج إلى معرفة متى وكيف سيُسحب أو يُوقف الأمر رسميًا.
صيغة عملية لطلب المعلومات من قسم الرواتب
مرحبًا، أطلب نسخة كاملة من أمر حجز الأجر الذي استلمته الشركة والمتعلق بي، مع تاريخ استلامه، وتاريخ أول اقتطاع متوقع، وطريقة احتساب Disposable Earnings ومبلغ الاقتطاع لكل فترة دفع. هذا الطلب لغرض مراجعة الحساب وفهم حقوقي وإجراءاتي المتاحة.
هذه الصيغة لطلب المعلومات وليست اعتراضًا قانونيًا على الأمر ولا تُغني عن أي نموذج أو مهلة تفرضها المحكمة.
أسئلة شائعة حقيقية
هل يستطيع Debt Collector حجز راتبي بمجرد أن يتصل بي؟
في الدين الاستهلاكي العادي، مجرد الاتصال لا يكفي عادةً. يحتاج الدائن غالبًا إلى حكم قضائي ثم إجراء الحجز وفق القانون. تهديد شركة التحصيل بالحجز عندما لا يكون الحجز قانونيًا قد يثير مشكلات تحت قوانين تحصيل الديون.
هل 25% تعني أنهم سيأخذون ربع راتبي دائمًا؟
لا. 25% جزء من اختبار الحد الأقصى الفدرالي للديون التي تخضع للقاعدة العامة، ويُستخدم الأقل من نتيجتين. وقد تكون حماية الولاية أكبر.
هل يمكن للشركة فصلي لأن Payroll أصبح يتعامل مع الحجز؟
القانون الفدرالي يحميك من الفصل بسبب حجز متعلق بدين واحد. توجد تفاصيل مختلفة إذا تعددت الديون، وقد تضيف الولاية حماية أخرى.
هل يمكنني الاعتراض لأنني لا أستطيع دفع الإيجار بعد الحجز؟
يعتمد ذلك على قانون ولايتك ونوع الإعفاءات المتاحة. بعض الإجراءات تنظر إلى أموال أو ظروف معينة، لكن لا يوجد إعفاء فدرالي عام واحد باسم «المشقة» يصلح لكل ولاية ولكل دين.
هل Social Security في حسابي البنكي محمي؟
بعض المنافع الفدرالية لها حماية خاصة، خصوصًا عند الإيداع المباشر، لكن توجد استثناءات لديون معينة. افصل دائمًا بين قواعد حماية المنافع وقواعد حجز الأجور.
المصادر الرسمية
- وزارة العمل الأمريكية — Wage Garnishment.
- وزارة العمل الأمريكية — Garnishment overview.
- CFPB — حجز الأجور والمنافع.
- CFPB — ماذا تفعل إذا رفع دائن أو محصل ديون دعوى ضدك.