آخر مراجعة للمعلومات: 30 سبتمبر/أيلول 2026. هذا الدليل يشرح طريقة عملية لبناء الاعتراض، وما الذي ترسله، وإلى أي عنوان، وماذا تفعل أثناء الانتظار. وهو لا يحل محل المشورة القانونية في نزاع أو حجز عقاري قائم.
أولًا: اعرف من تعترض عليه بالضبط
في الرهن العقاري توجد جهة أقرضتك المال، وقد توجد جهة أخرى تدير الحساب شهريًا. الجهة التي تستقبل دفعاتك، ترسل كشف الحساب، تدير الـEscrow وتتواصل معك بشأن التأخر هي عادة Mortgage Servicer. لذلك فإن نزاعًا على كيفية قيد دفعة أو رسم أو إدارة حساب الضمان يكون عادة نزاعًا مع شركة الخدمة، لا مع موظف البنك الذي أغلق معاملة شراء المنزل قبل سنوات.
وهنا تظهر قيمة هذا الإجراء: بدل أن تقول عبر الهاتف «حسابي خطأ»، تحوّل المشكلة إلى ادعاء محدد يمكن تتبعه: دفعت في تاريخ معين، المبلغ كان كذا، ظهر في الكشف بهذه الطريقة، والنتيجة التي تطلب التحقيق فيها محددة.
متى يكون Notice of Error مناسبًا؟
Regulation X، وتحديدًا 12 CFR §1024.35، يغطي أخطاء متعددة مرتبطة بخدمة القرض. من الأمثلة العملية: عدم قبول دفعة مؤهلة أو عدم تطبيقها بصورة صحيحة، فرض رسم دون أساس معقول، أخطاء في حسابات الـEscrow، عدم تقديم معلومات دقيقة في سياقات معينة، أو نقل معلومات خدمة الحساب بصورة غير صحيحة عند انتقال القرض إلى Servicer جديد.
لكن لا تفترض أن كل خلاف متعلق بالرهن يدخل في الإجراء نفسه. تفسير CFPB يوضح مثلًا أن أخطاء إنشاء القرض أو underwriting الأصلي ليست من أخطاء servicing المغطاة بهذه الآلية. لذلك ابدأ بتحديد المشكلة: هل تتعلق بكيفية إدارة القرض بعد إنشائه، أم أنك تعترض على قرار اتُّخذ عند منح القرض أصلًا؟
أمثلة تجعل الفرق واضحًا
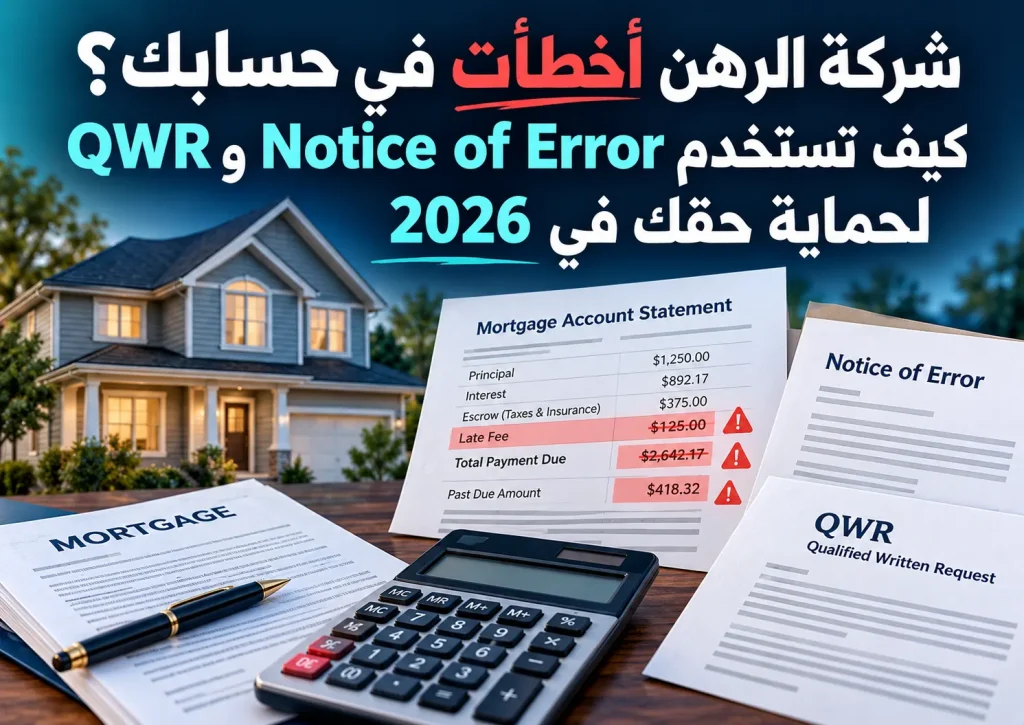
حالة 1: أرسلت قسط أغسطس كاملًا وفي موعده، لكن الكشف يظهر Late Fee. هذه مشكلة servicing نموذجية تستحق التوثيق والاعتراض.
حالة 2: لديك Escrow للضرائب، ثم وصلتك فاتورة من المقاطعة تقول إن الضريبة لم تُدفع. لا تنتظر حتى تتراكم المشكلة؛ CFPB يوصي بالتواصل مع الـServicer وإرسال نسخة من الفاتورة مع Notice of Error، وبالتواصل سريعًا مع سلطة الضرائب أيضًا.
حالة 3: تعتقد أن سعر الفائدة الذي عُرض عليك عند شراء المنزل قبل سنوات كان غير عادل. قد يكون لديك نزاع آخر، لكنه ليس بالضرورة «خطأ خدمة» ضمن §1024.35.
Notice of Error أم Request for Information أم QWR؟
هذه المصطلحات تُربك كثيرًا من أصحاب المنازل. عمليًا، اسأل نفسك سؤالين منفصلين: هل أعرف الخطأ وأريد تصحيحه؟ هنا يفيد Notice of Error. هل تنقصني معلومات حتى أفهم ما حدث؟ هنا يفيد Request for Information. أما QWR فهو مراسلة مكتوبة مؤهلة يمكن استخدامها لطلب معلومات عن خدمة القرض أو للإبلاغ عن خطأ، إذا استوفت المتطلبات.
وقد يجتمع الأمران في رسالة واحدة من حيث المضمون: مثلًا تقول إن دفعة بقيمة معينة لم تُقيد كما يجب، وتطلب في الوقت نفسه سجل تطبيق الدفعات الذي يبين توزيعها على principal وinterest وescrow والرسوم. المهم ليس الاسم الكبير أعلى الورقة بقدر وضوح الوقائع والمعلومات المطلوبة؛ تفسير CFPB ينص على أن الـServicer ينظر إلى مضمون المراسلة، لا إلى التسمية وحدها.
الخطوات العملية: ابنِ ملفك قبل أن ترسل الرسالة
1. اجمع خطًا زمنيًا من صفحة واحدة
اكتب تاريخ كل دفعة محل نزاع، مبلغها، طريقة الدفع، تاريخ سحبها من البنك، وما ظهر في كشف الرهن. إذا كانت المشكلة Escrow، اجمع كشف التحليل السنوي، فاتورة الضريبة أو التأمين وأي إشعار إلغاء أو تأخير. الهدف أن يستطيع شخص لا يعرف قصتك فهم المشكلة خلال دقائق.
2. افصل «الدليل» عن «الاستنتاج»
بدل «الشركة سرقت أموالي»، اكتب: «سُحب 1,842 دولارًا من حسابي في 3 أغسطس، ويظهر كشف أغسطس أن 1,842 دولارًا بقيت في suspense ولم تُطبق على القسط. أطلب التحقيق في طريقة تطبيق الدفعة وتصحيح الحساب إن كان ذلك خطأ». اللغة الدقيقة أسهل في التحقيق وأقوى في بناء السجل.
3. حدد كل خطأ برقم مستقل
إذا كانت لديك ثلاث مشكلات، رقّمها: خطأ 1، خطأ 2، خطأ 3. لا ترسل عشرات الصفحات من السرد غير المرتبط. القاعدة تسمح للـServicer في حالات معينة باعتبار الطلب مبالغًا في اتساعه إذا كان غير مفهوم أو يطعن في كل جانب من جوانب القرض بصورة شاملة. التركيز هنا ميزة، لا نقص.
4. ابحث عن عنوان المراسلات الخاص
هذه خطوة قد تُفسد اعتراضًا جيدًا. قد يخصص الـServicer عنوانًا محددًا لـNotice of Error وRequest for Information، وقد يختلف عن عنوان إرسال القسط. ابحث في كشف الرهن الشهري، إشعارات الشركة وموقعها. إذا كانت الشركة قد خصصت عنوانًا رسميًا لهذه المراسلات، استخدمه.
5. احتفظ بإثبات الإرسال
احتفظ بنسخة مطابقة من الرسالة والمرفقات وإثبات يوضح تاريخ وصولها. لا ترسل النسخة الوحيدة من مستند مهم. أنشئ مجلدًا باسم القضية يضم الرسالة، رقم التتبع، الكشوف والردود.
صيغة عملية يمكنك البناء عليها
هذه ليست صيغة قانونية تضمن نتيجة، لكنها تساعدك على تنظيم الرسالة:
أنا [الاسم كما يظهر على القرض]، ورقم حساب الرهن المنتهي بـ[آخر أرقام]. أعتقد أن خطأ في خدمة الحساب وقع على النحو التالي: [صف الواقعة والتاريخ والمبلغ بدقة].
السجل المرفق الذي يدعم ذلك: [اذكر المستندات]. أطلب التحقيق في هذا الخطأ وتصحيح الحساب إذا ثبت الخطأ، وإرسال تأكيد كتابي بالنتيجة.
كما أطلب المعلومات التالية المتعلقة بخدمة القرض: [حدد السجل أو المعلومة المطلوبة بدقة].
عنوان العقار: [العنوان]. عنوان المراسلات: [إن كان مختلفًا].
لا ترسل رقم الضمان الاجتماعي كاملًا لمجرد أن «الرسالة تبدو رسمية». استخدم فقط البيانات اللازمة التي تطلبها الجهة لتحديد الحساب بصورة آمنة.
ماذا يحدث بعد وصول الرسالة؟
بصورة عامة، يجب على الـServicer إرسال إقرار كتابي باستلام Notice of Error خلال خمسة أيام مع استثناء السبت والأحد والعطلات القانونية الفدرالية. وبصورة عامة أيضًا، يكون الرد على الخطأ أو طلب المعلومات خلال 30 يومًا وفق طريقة حساب الأيام الواردة في القاعدة. بعض الحالات تسمح بتمديد إضافي قدره 15 يومًا إذا أُبلغت بذلك وبسبب التمديد.
إذا وجد الـServicer خطأ، عليه تصحيحه وإبلاغك كتابيًا. وإذا قرر أنه لا يوجد خطأ، فعليه إرسال تفسير مكتوب. وفي Notice of Error، إذا قرر عدم وجود خطأ، يمكنك طلب نسخ المستندات والمعلومات التي اعتمد عليها في قراره؛ وتضع القاعدة إطارًا زمنيًا لهذا الطلب أيضًا.
ولا يجوز للشركة أن تفرض عليك رسمًا أو تشترط دفع مبلغ محل مطالبة كشرط لكي تستجيب لـNotice of Error. لكن هذا مختلف تمامًا عن التزامك العادي بدفع الأقساط الأخرى المستحقة.
حماية مهمة لا يعرفها كثيرون: التقرير الائتماني
عندما يتلقى الـServicer Notice of Error متعلقًا بدفعة رهن، تضع القاعدة حماية محددة: لا يجوز له لمدة 60 يومًا أن يرسل معلومات سلبية إلى شركة تقارير ائتمانية بشأن الدفعة التي هي موضوع Notice of Error. لا توسّع هذه القاعدة لتفترض أن كل الحساب «مجمّد» أو أن كل إجراءات التحصيل تتوقف؛ الحماية مرتبطة بنطاق محدد.
سيناريو تطبيقي: الضريبة لم تُدفع رغم وجود Escrow
لنفترض أن سامر يدفع شهريًا مبلغًا يشمل ضريبة العقار في Escrow. وصلته رسالة من المقاطعة بأن الضريبة متأخرة. الخطأ الشائع هو الاتصال بخدمة العملاء، الحصول على وعد شفهي، ثم الانتظار.
المسار الأكثر تنظيمًا: يتصل فورًا بسلطة الضرائب ليتأكد من المبلغ والموعد والعواقب، يحصل على نسخة من الفاتورة، يراجع كشف Escrow ليتأكد من أن الأموال جُمعت، ثم يرسل Notice of Error إلى العنوان المخصص لدى الـServicer ويرفق نسخة الفاتورة. يسجل تاريخ الوصول وينتظر الإقرار الكتابي ضمن المهلة. إذا كان هناك خطر tax lien أو ضرر عاجل، لا ينتظر انتهاء دورة المراسلات لطلب مساعدة متخصصة.
بهذه الطريقة تحوّل المشكلة من «قال لي موظف على الهاتف إنهم سيعالجونها» إلى ملف يحتوي على واقعة، دليل، طلب محدد، تاريخ وصول، ومهلة يمكن متابعتها.
إذا قالت الشركة: لا يوجد خطأ
لا تعِد إرسال الرسالة نفسها عشر مرات. اقرأ سبب الرفض وحدد ما الذي ينقصك. هل اعتمدوا على سجل دفع لا تملكه؟ اطلب المعلومات المناسبة. هل تجاهل الرد مستندًا أساسيًا؟ أشر إليه بدقة. هل مرّ أكثر من الإطار الزمني العام دون رد؟ يمكنك تصعيد المشكلة إلى Consumer Financial Protection Bureau، كما توجد جهات استشارات سكنية معتمدة من HUD يمكنها المساعدة في تنظيم الحالة.
إذا كان هناك foreclosure وشيك أو أوراق محكمة، فشكوى CFPB ليست بديلًا عن محامٍ ولا تفترض أنها توقف البيع. الوقت في هذه الحالات قد تكون له آثار قانونية مباشرة.
هل القاعدة تنطبق على كل نوع من قروض المنزل؟
لا. CFPB يوضح أن هذه الإجراءات تنطبق على قروض رهن closed-end ضمن نطاق القاعدة، بينما لا تنطبق بالطريقة نفسها على Home Equity Line of Credit أو HELOC. كما توجد استثناءات وتفاصيل بحسب نوع الطلب والـServicer والمرحلة التي وصل إليها القرض. لذلك لا تستخدم كلمة QWR كأنها تعويذة تصلح لكل منتج ائتماني.
الفيدرالي مقابل الولاية: أين ينتهي هذا الدليل؟
Notice of Error وRequest for Information اللذان نشرحهما هنا يستندان إلى إطار فيدرالي لخدمة الرهن. لكن قانون ولايتك قد يمنحك حقوقًا إضافية، خصوصًا في إجراءات foreclosure، مواعيد الإشعارات، بعض ممارسات التحصيل أو التعويضات. لذلك لا تستبدل القاعدة الفيدرالية ببحث الولاية إذا كان النزاع وصل إلى إنذار بيع أو دعوى قضائية.
Checklist قبل وضع الظرف في البريد
- تأكد أن المشكلة تخص servicing لا مجرد اعتراض على إنشاء القرض الأصلي.
- استخدم الاسم الموجود على الرهن ورقم الحساب وعنوان العقار.
- صف الخطأ بالتاريخ والمبلغ والواقعة، لا بعبارات عامة.
- حدد المعلومات التي تريدها إذا كنت ترسل Request for Information.
- أرفق نسخ الأدلة المهمة ولا ترسل أصولها.
- تحقق من العنوان الخاص الذي حدده الـServicer لهذه الطلبات.
- احتفظ بنسخة كاملة وإثبات وصول.
- استمر في الأقساط المجدولة أثناء النزاع ما لم تكن لديك توجيهات قانونية خاصة بحالتك.
- دوّن تاريخ اليوم الخامس واليوم الثلاثين لمتابعة الرد.
أسئلة شائعة
هل يكفي أن أتصل بخدمة العملاء؟
الاتصال قد يحل مشكلة بسيطة بسرعة، لكنه لا يساوي بالضرورة Notice of Error مكتوبًا يستوفي الشروط. في مشكلة مالية مهمة، وثّق المكالمة ثم استخدم المسار الكتابي المناسب.
هل يجب أن أسمي الرسالة QWR؟
ليس الاسم وحده هو العامل الحاسم. يجب أن تحتوي المراسلة على البيانات والمضمون الذي يحدد الحساب والخطأ أو المعلومات المطلوبة. يمكنك استخدام عنوان واضح لتسهيل فرزها، لكن لا تعتمد على العنوان بدل المحتوى.
هل أستطيع وقف قسط الرهن حتى يردوا؟
لا تفترض ذلك. CFPB ينصح بالاستمرار في دفعات الرهن المقررة أثناء انتظار الرد. وجود Notice of Error لا يلغي تلقائيًا الالتزامات الأخرى في القرض.
ماذا لو أرسلت الرسالة إلى العنوان الخطأ؟
إذا كان الـServicer قد خصص عنوانًا محددًا لهذه المراسلات، فإرسالها إلى عنوان آخر قد يحرمك من الإجراءات التي كنت تتوقعها. تحقق من أحدث كشف وموقع الشركة قبل الإرسال.
ماذا لو لم يردوا؟
إذا تجاوزت الشركة المواعيد المطبقة على حالتك، احتفظ بإثبات الوصول والرسالة ثم صعّد بصورة منظمة. يمكنك تقديم شكوى إلى CFPB أو طلب مساعدة مستشار سكني معتمد من HUD. وإذا كان المنزل معرضًا لبيع قريب، اطلب مساعدة قانونية بسرعة.
المصادر الرسمية
اعتمد هذا الدليل على القاعدة الحالية لـRegulation X §1024.35 لدى CFPB، ودليل CFPB الرسمي حول الاعتراض على خطأ أو طلب معلومات من Mortgage Servicer، وإرشادات CFPB الخاصة بحالة عدم دفع ضريبة العقار من حساب Escrow.
تنبيه: هذا محتوى تثقيفي عام، وليس استشارة قانونية أو مالية فردية. حالات foreclosure والنزاعات القضائية والمواعيد الخاصة بالولايات قد تحتاج إلى محامٍ أو مستشار سكني معتمد.