آخر تحديث: 28 سبتمبر/أيلول 2026.
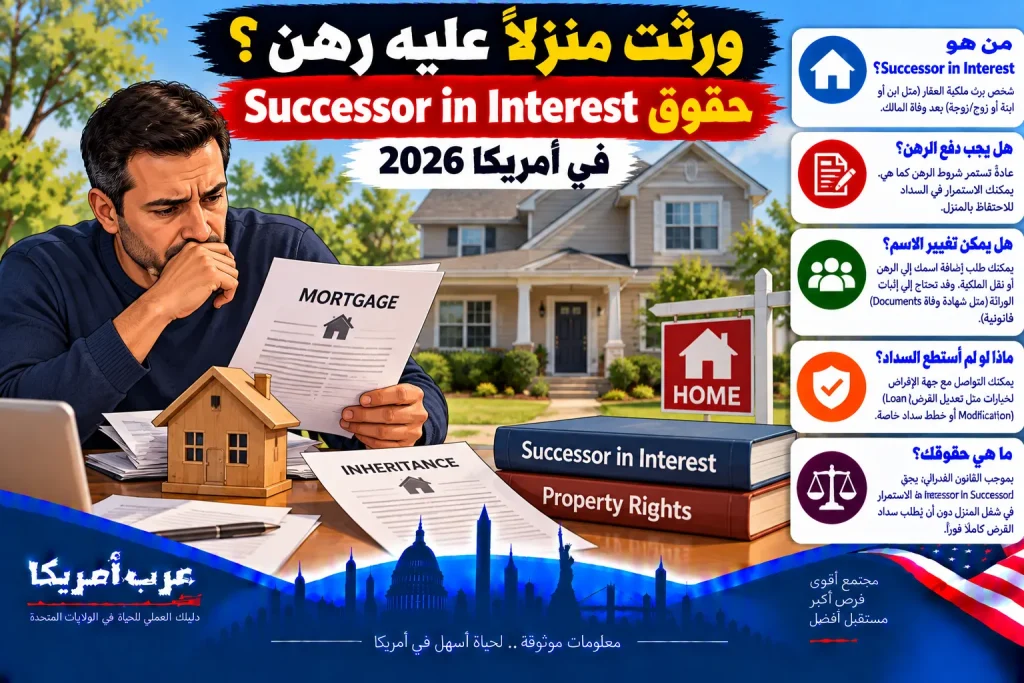
وفاة صاحب المنزل لا تُنهي الرهن العقاري تلقائيًا، كما أن وراثة البيت لا تعني بالضرورة أن الوارث أصبح شخصيًا مدينًا بالقرض. بين الملكية والدَّين وخدمة الرهن توجد فروق قانونية مهمة، وقد يؤدي الخلط بينها إلى تأخير الدفعات أو ضياع فرصة تعديل القرض أو حتى بدء إجراءات الحجز. إذا ورثت منزلًا عليه Mortgage، أو انتقلت إليك ملكيته بعد وفاة قريب أو في بعض حالات الطلاق والانفصال، فقد تُعامل بموجب القواعد الفيدرالية باعتبارك Successor in Interest، أي خلفًا في المصلحة العقارية.
هذا الدليل يشرح عمليًا ما الذي تفعله بعد انتقال ملكية منزل عليه رهن، وكيف تثبت صفتك لشركة خدمة القرض، وما الحقوق التي تحصل عليها بعد التأكيد، وما الفرق بين أن تكون مالكًا للبيت وأن تكون مسؤولًا شخصيًا عن الدين. كما يوضح متى تدخل قوانين الولاية في الصورة، ولماذا لا ينبغي التوقف عن الدفع أو توقيع افتراض للقرض قبل فهم المستندات.
ما معنى Successor in Interest في الرهن العقاري؟
في قواعد خدمة الرهن الفيدرالية، قد يكون Successor in Interest شخصًا انتقلت إليه مصلحة ملكية في العقار من المقترض في حالات محددة. تشمل الحالات المعترف بها انتقال الملكية بسبب وفاة قريب، أو وفاة مالك مشترك في أوضاع معينة، أو انتقال الملكية إلى الزوج أو الأبناء، أو انتقالها نتيجة طلاق أو انفصال قانوني، أو عبر بعض أنواع الـtrust التي يستمر فيها المقترض مستفيدًا.
المهم أن هذه الصفة لا تنشأ لمجرد أنك تعيش في المنزل أو أنك ابن المقترض. يجب أن توجد مصلحة ملكية انتقلت إليك بطريقة يعترف بها القانون، ثم تحتاج شركة خدمة الرهن إلى تأكيد هويتك ومصلحتك في العقار. بعد ذلك تصبح Confirmed Successor in Interest لأغراض مهمة من Regulation X.
الملكية ليست هي المسؤولية الشخصية عن القرض
هذه أهم نقطة في الموضوع. قد ترث البيت أو تصبح مالكًا له، لكن ذلك لا يعني تلقائيًا أنك وقّعت على Promissory Note أو أصبحت مسؤولًا شخصيًا عن كامل دين الرهن. مسؤوليتك التعاقدية عن الدين تعتمد على المستندات وقانون الولاية وظروف انتقال الملكية.
في المقابل، وجود رهن مسجل على العقار لا يختفي لمجرد وفاة المقترض. إذا لم تُدفع الالتزامات المضمونة بالعقار، فقد تبقى للمقرض حقوق تجاه العقار نفسه. لذلك لا تتعامل مع المسألة بمنطق «أنا لم أوقّع القرض إذن لا داعي للدفع»، ولا بمنطق معاكس يقول «ورثت البيت إذن يجب أن أوقع فورًا على تحمل الدين». المطلوب أولًا معرفة الملكية، رصيد القرض، حالة الحساب، وطبيعة مسؤوليتك.
أول ما تفعله بعد وفاة صاحب الرهن
1. حدّد شركة خدمة الرهن Mortgage Servicer
شركة الخدمة هي الجهة التي ترسل كشف القرض وتستقبل الدفعات وتدير Escrow وتتواصل بشأن التعثر. قد تكون مختلفة عن البنك الأصلي أو مالك القرض. ابحث عن أحدث Mortgage Statement أو سجل دفع، واتصل بالرقم الرسمي الموجود في المستند أو على موقع الشركة الذي تحققت منه بنفسك.
2. أخبر الشركة بوفاة المقترض وبوجود وريث أو مالك محتمل
لا تنتظر حتى تتراكم الرسائل. أخبر الشركة أنك Potential Successor in Interest واطلب منها كتابةً تحديد المستندات التي تحتاجها لتأكيد هويتك وملكية العقار. قواعد CFPB تتطلب من servicer أن تكون لديه سياسات وإجراءات لتسهيل التواصل مع الخلف المحتمل وتحديد الوثائق المطلوبة بصورة معقولة.
3. لا ترسل أصول المستندات بلا ضرورة
قد تحتاج، حسب الحالة وقانون الولاية، إلى شهادة وفاة، وصية منفذة، مستند من منفذ التركة، deed مسجل، affidavit of heirship، حكم probate، أو حكم طلاق واتفاق تقسيم ممتلكات. ليست القائمة واحدة لكل شخص. اطلب من الشركة تحديد المطلوب، واحتفظ بنسخة من كل ما ترسله وإثبات الإرسال.
ما المستندات التي يستطيع Servicer طلبها؟
المعيار ليس «أي مستند تريده الشركة». التوجيه الرسمي لـCFPB يعطي أمثلة على الوثائق المعقولة وفق نوع انتقال الملكية وقانون الولاية. فإذا كانت الولاية لا تشترط Probate لإثبات انتقال الملكية في وضع معين، فقد لا يكون من المعقول مطالبتك بإجراء probate فقط لإرضاء الشركة.
مثلًا، عندما تنتقل الملكية إلى مالك مشترك بعد الوفاة وقد يكفي deed مسجل وشهادة وفاة وفق القانون المحلي، يمكن أن يكون هذان المستندان كافيين. وفي ولاية تقبل Affidavit of Heirship لإثبات انتقال المصلحة، قد يكون طلب الإفادة وشهادة الوفاة معقولًا. أما في الطلاق، فقد تكون وثائق الحكم النهائي واتفاق الانفصال هي الدليل المناسب إذا كان قانون الولاية يعترف بهما دون deed جديد.
إذا رأت الشركة أن الأوراق غير كافية، ينبغي أن تحدد ما الوثائق الإضافية المطلوبة بدل إبقائك في دائرة اتصالات غامضة.
ماذا يحدث بعد تأكيدك كـConfirmed Successor in Interest؟
بعد التأكيد، تُعامل لأغراض أجزاء مهمة من قواعد خدمة الرهن كأنك borrower، حتى لو لم تكن قد افترضت المسؤولية عن القرض بموجب قانون الولاية. هذه الحماية مهمة لأنها تفتح لك الوصول إلى معلومات وإجراءات كانت شركات خدمة الرهن تاريخيًا تربطها باسم المقترض الأصلي فقط.
يمكن أن تشمل حقوقك، بحسب انطباق القاعدة على القرض والحالة، التواصل بشأن الحساب، طلب معلومات، الاعتراض على بعض أخطاء الخدمة، والحصول على معالجة لطلب Loss Mitigation. إذا كان المنزل محل إقامتك الرئيسية واستوفيت بقية الشروط، فإن طلبك الكامل للمساعدة عند التعثر قد يدخل ضمن إجراءات Regulation X الخاصة بتقييم خيارات تجنب الحجز.
هل يجب أن تفترض القرض Assumption أولًا؟
لا. التفسير الرسمي لـRegulation X واضح في أن شركة الخدمة لا تستطيع أن تشترط على Confirmed Successor in Interest أن يفترض التزام الرهن بموجب قانون الولاية لكي تعامله كمقترض لأغراض الحمايات المحددة في قواعد الخدمة. هذا لا يعني أن Assumption غير مهم أو غير مطلوب لأي غرض آخر؛ بل يعني أن تأكيد صفتك والحصول على حقوق servicing ليسا الشيء نفسه كتحمل الالتزام التعاقدي بالدين.
إذا عرضت عليك الشركة مستند Assumption، اقرأ ما الذي سيغيره تحديدًا: هل يجعلك مسؤولًا شخصيًا؟ هل تتغير شروط القرض؟ هل توجد رسوم؟ هل تحتاج موافقة ائتمانية؟ لا توقع مستندًا لا تفهم أثره، خصوصًا في تركة فيها أكثر من وريث.
هل يستطيع البنك المطالبة بسداد القرض كاملًا عند الوفاة؟
لا تفترض أن مجرد وفاة المقترض تجعل كامل الرصيد مستحقًا فورًا في كل حالة. توجد حماية فيدرالية مهمة في Garn-St. Germain Act تقيد تطبيق due-on-sale clauses على أنواع معينة من التحويلات العائلية والانتقالات المرتبطة بالوفاة وغيرها. لكن تحديد ما إذا كان انتقالك يقع داخل استثناء محدد يتطلب مراجعة طريقة انتقال الملكية والوثائق.
لذلك، إذا تلقيت خطابًا يطالب بسداد كامل الرصيد أو يهدد بتسريع القرض بسبب انتقال الملكية، لا تتجاهله ولا تفترض صحته. اطلب الأساس المكتوب، وراجع محامي عقارات أو تركات في ولايتك إذا كان المبلغ كبيرًا أو بدأت إجراءات حجز.
ماذا لو كان القرض متأخرًا أصلًا؟
هذه حالة تحتاج سرعة. اسأل الشركة فورًا عن تاريخ آخر دفعة، المبلغ اللازم لجعل الحساب Current، الرسوم، وأي إجراءات foreclosure بدأت. إذا كنت Confirmed Successor in Interest وكان العقار محل إقامتك الرئيسية، فقد تستطيع تقديم Loss Mitigation Application للنظر في خيارات مثل repayment plan أو forbearance أو loan modification بحسب المستثمر ونوع القرض والأهلية.
لا تنتظر انتهاء probate إذا كانت شركة الخدمة تستطيع تأكيد صفتك بوثائق أخرى يسمح بها قانون الولاية. وفي المقابل، لا تفترض أن مجرد تقديم طلب غير مكتمل يوقف كل إجراء حجز. توقيت الطلب واكتماله ومرحلة foreclosure عوامل مهمة.
هل تستطيع الاستمرار في دفع القسط باسم المتوفى؟
عمليًا قد تقبل شركة الخدمة الدفعات، لكن إرسال المال وحده لا يحل مشكلة الصفة القانونية ولا يمنحك تلقائيًا كل المعلومات التي تحتاجها. الهدف ليس فقط منع التأخر، بل أيضًا تسجيلك بالطريقة الصحيحة كخلف محتمل ثم مؤكد، ومعرفة كيفية إدارة الحساب مستقبلًا.
قبل تغيير طريقة الدفع التلقائي، تأكد من أن الحساب البنكي للمتوفى ما زال قانونيًا قابلًا للاستخدام من التركة. لا تستخدم حسابًا أو توقيعًا أو بيانات دخول لا تملك صلاحية قانونية لها.
Escrow والضرائب وتأمين المنزل بعد الوفاة
تحقق من ثلاثة أمور منفصلة: ضريبة العقار، Homeowners Insurance، وحساب Escrow إن وجد. انتقال الملكية قد يؤثر في إعفاءات ضريبة العقار أو Homestead وفق قانون الولاية، وقد تحتاج شركة التأمين إلى تحديث Named Insured أو بيانات الملكية. لا تفترض أن وثيقة التأمين القديمة ستتعامل مع الوريث تلقائيًا كما كانت تتعامل مع المتوفى.
إذا كان القرض يدفع الضرائب والتأمين من Escrow، راجع أحدث كشف وتحليل للحساب. وجود Escrow لا يلغي ضرورة إبلاغ شركة التأمين أو السلطات المحلية بالتغييرات المطلوبة قانونًا.
ماذا لو كان هناك أكثر من وريث؟
هنا تزداد أهمية قانون الولاية. قد يرث عدة أشخاص حصصًا في العقار بينما يريد واحد منهم فقط السكن فيه ودفع الرهن. شركة خدمة القرض لا تحسم نزاع الملكية بين الورثة. إذا كان هناك خلاف حول من يملك البيت أو من يملك سلطة التصرف، فقد تحتاج التركة إلى probate أو اتفاق أو أمر محكمة.
قبل أن يدفع أحد الورثة آلاف الدولارات من ماله الشخصي، من الأفضل توثيق ما إذا كانت هذه الدفعات مساهمة في التركة، أو مقابل حصة، أو نفقة سيطالب بها لاحقًا. هذه مسألة تختلف بشدة حسب قانون الولاية.
ماذا لو انتقلت الملكية بسبب الطلاق وليس الوفاة؟
Successor in Interest لا يقتصر على الميراث. يمكن أن يشمل انتقال مصلحة الملكية إلى الزوج نتيجة حكم طلاق أو انفصال قانوني أو اتفاق تسوية ممتلكات مرتبط به. إذا أصبحت مالكًا للمنزل لكن اسم الرهن بقي باسم الزوج السابق، اطلب من servicer عملية تأكيد الصفة بدل الاعتماد على تفاهم شفهي بينكما.
حكم الطلاق الذي يقول إن أحد الطرفين «مسؤول عن القرض» لا يزيل بالضرورة مسؤولية الطرف الآخر تجاه المقرض إذا كان اسمه على Note. علاقة الزوجين ببعضهما ليست دائمًا هي العلاقة التعاقدية مع البنك. لهذا يجب فصل الملكية، مسؤولية الدين، وأوامر محكمة الأسرة.
ماذا عن Reverse Mortgage؟
لا تطبق قواعد الرهن التقليدي نفسها عمليًا على كل تفاصيل الرهن العكسي. في HECM، وهو الشكل الأكثر شيوعًا من reverse mortgage المؤمن فيدراليًا، قد يصبح القرض Due and Payable بعد وفاة آخر مقترض مؤهل وبعد انقضاء حماية أي Eligible Non-Borrowing Spouse تنطبق عليه الشروط.
وفق CFPB، عندما يتلقى الورثة إشعار due and payable في HECM تكون هناك عادة مهلة أولية 30 يومًا لاتخاذ خطوة نحو شراء المنزل أو بيعه أو تسليمه لتسوية الدين، وقد تتاح تمديدات تصل في بعض الظروف إلى ستة أشهر لإتمام البيع أو الحصول على تمويل. وإذا كان رصيد القرض أعلى من قيمة المنزل، يمكن للورثة في حالات HECM بيع المنزل بما لا يقل عن 95% من القيمة المقدرة وفق القواعد المطبقة. هذه تفاصيل مختلفة جوهريًا عن mortgage عادي، فلا تخلط بينهما.
مثال عملي: ابن يرث منزل والده
لنفترض أن الأب كان يملك منزلًا عليه قرض تقليدي، وتوفي وترك المنزل لابنه. الابن ليس co-borrower على القرض. الخطوة السيئة هي أن يتوقف عن الدفع لثلاثة أشهر بانتظار إنهاء كل إجراءات التركة، ثم يتصل بالبنك بعد وصول إنذار. والخطوة السيئة أيضًا أن يوقع فورًا أي Assumption ترسله الشركة دون فهم المسؤولية.
المسار الأفضل: يبلغ servicer بالوفاة، يطلب قائمة الوثائق اللازمة لتأكيد Successor in Interest، يقدم شهادة الوفاة ووثيقة الملكية أو مستند التركة المناسب، يطلب حالة الحساب كتابةً، يحافظ على الدفعات إن أمكن وبطريقة قانونية، ثم يقرر بعد فهم الرصيد والملكية هل سيحتفظ بالمنزل، يبيعه، أو يطلب مساعدة إذا كان القرض متأخرًا.
مثال ثانٍ: الزوجة تحصل على المنزل في الطلاق
إذا منح حكم الطلاق الزوجة ملكية المنزل بينما الرهن باسم الزوجين أو الزوج فقط، لا يكفي أن تقول لها شركة الخدمة هاتفيًا «لا نستطيع التحدث معك لأن اسمك ليس على القرض». عليها أن تبلغ الشركة بانتقال الملكية وتطلب متطلبات تأكيد Successor in Interest. المستند المناسب قد يكون حكم الطلاق واتفاق التسوية أو deed، بحسب قانون الولاية.
أخطاء شائعة يجب تجنبها
الخطأ الأول: انتظار انتهاء كل شيء قبل الاتصال بالشركة
قد تتراكم دفعات ورسوم أو تتقدم إجراءات الحجز. ابدأ التواصل مبكرًا حتى لو كانت بعض وثائق التركة لم تصدر بعد.
الخطأ الثاني: افتراض أن الوارث مسؤول شخصيًا عن كل ديون المتوفى
ديون المتوفى لا تنتقل تلقائيًا إلى أفراد الأسرة لمجرد القرابة. المسؤولية قد تنشأ من توقيع مشترك أو قانون آخر أو التزام مستقل. الرهن على العقار نفسه مسألة مختلفة عن المسؤولية الشخصية.
الخطأ الثالث: إرسال مستندات بلا سجل
احتفظ بتاريخ كل مكالمة، اسم الموظف، رقم المرجع، نسخة كل وثيقة، وإثبات الرفع أو البريد.
الخطأ الرابع: توقيع Quitclaim Deed أو Assumption بلا استشارة عند وجود نزاع
هذه المستندات قد تغير الملكية أو المسؤولية بصورة يصعب التراجع عنها.
الخطأ الخامس: تجاهل التأمين والضرائب
التركيز على القرض وحده قد يترك المنزل بتغطية تأمينية غير مناسبة أو إعفاء ضريبي غير صحيح.
ماذا تفعل إذا رفضت شركة الخدمة الاعتراف بك؟
اطلب السبب كتابةً. إذا قالت إن مستندًا إضافيًا مطلوب، اطلب تحديده بدقة ولماذا يلزم وفق حالتك. إذا كانت المشكلة في ملكية العقار نفسها، قد تحتاج محامي probate أو real estate. وإذا كانت المشكلة في طريقة تعامل mortgage servicer رغم تقديم الوثائق، يمكنك استخدام إجراءات طلب المعلومات أو الشكوى المناسبة، كما يمكنك تقديم شكوى إلى Consumer Financial Protection Bureau.
إذا كان هناك foreclosure sale قريب أو أوراق محكمة، لا تعتمد على شكوى إدارية وحدها. تواصل سريعًا مع محامٍ مرخص في الولاية أو HUD-approved housing counselor، لأن المهل القضائية والمحلية قد تكون قصيرة.
Checklist عملية للوارث أو المالك الجديد
- احصل على شهادة الوفاة أو حكم الطلاق أو وثيقة الانتقال المناسبة.
- حدد Mortgage Servicer من أحدث كشف رسمي.
- أبلغ الشركة بأنك Potential Successor in Interest.
- اطلب قائمة مكتوبة بالوثائق المطلوبة لتأكيد الصفة.
- قدّم نسخًا واحفظ إثبات التسليم.
- اطلب تأكيدًا مكتوبًا عندما تصبح Confirmed Successor in Interest.
- اطلب رصيد القرض وحالة الدفعات وEscrow وأي foreclosure activity.
- راجع Homeowners Insurance وProperty Tax بصورة مستقلة.
- لا توقع Assumption أو نقل ملكية جديدًا قبل فهم أثره.
- إذا كان القرض متأخرًا، اسأل فورًا عن Loss Mitigation.
- إذا كان Reverse Mortgage، اطلب القواعد الخاصة به ولا تستخدم خطوات القرض التقليدي تلقائيًا.
- عند وجود نزاع ورثة أو حجز قريب، احصل على مساعدة قانونية محلية.
أسئلة شائعة
هل أرث الرهن إذا ورثت المنزل؟
ترث مصلحة في العقار وفق قانون التركة، لكن المسؤولية الشخصية عن Note ليست نتيجة تلقائية لمجرد الميراث. مع ذلك، يبقى الرهن المضمون بالعقار قضية يجب التعامل معها إذا أردت الاحتفاظ بالمنزل.
هل يستطيع servicer رفض الحديث معي لأن اسمي ليس على القرض؟
إذا كنت potential successor، توجد قواعد تلزم الشركة بعملية للتواصل وتحديد الوثائق اللازمة لتأكيد الصفة. بعد التأكيد تحصل على حقوق servicing مهمة حتى لو لم تفترض القرض بموجب قانون الولاية.
هل يجب أن يكون المنزل محل إقامتي الرئيسية؟
صفة successor نفسها لا تختزل في هذا الشرط، لكن بعض حمايات Loss Mitigation ترتبط بكون العقار principal residence وبانطباق بقية شروط Regulation X.
هل أحتاج Probate دائمًا؟
لا. ذلك يعتمد على طريقة الملكية وقانون الولاية. توجيهات CFPB نفسها تعطي أمثلة قد يكون فيها deed وشهادة وفاة أو Affidavit of Heirship كافيين عندما لا يشترط القانون المحلي probate لإثبات المصلحة.
هل يمكنني بيع المنزل بدل الاحتفاظ بالقرض؟
قد يكون البيع خيارًا إذا كانت لديك سلطة قانونية للبيع وتمت معالجة حقوق بقية الورثة والـliens. عادة يُسدّد الرهن من عائد الإغلاق قبل توزيع صافي الأموال.
هل تتغير الفائدة لأن المقترض توفي؟
وفاة المقترض وحدها لا تعني تلقائيًا إعادة تسعير قرض ثابت قائم. لكن أي Assumption أو refinance أو اتفاق جديد يجب مراجعته وفق شروطه.
ما الفرق بين Successor in Interest وCo-Borrower؟
Co-borrower وقّع عادة على التزام القرض منذ البداية. أما successor فقد يكتسب الملكية لاحقًا بسبب انتقال معترف به دون أن يكون هو المقترض الأصلي. لهذا تختلف مسألة المسؤولية الشخصية رغم وجود حقوق servicing بعد التأكيد.
الخلاصة
عندما ينتقل إليك منزل عليه رهن بعد وفاة قريب أو في انتقال عائلي مؤهل، لا تتعامل مع المسألة كأنها مجرد فاتورة باسم شخص متوفى. افصل بين ثلاث طبقات: من يملك المنزل، من هو مسؤول شخصيًا عن الدين، وما الحقوق التي تمنحها قواعد خدمة الرهن للـSuccessor in Interest. ابدأ بإبلاغ servicer، اطلب الوثائق المطلوبة كتابةً، ثبّت صفتك، ثم اجمع معلومات القرض قبل اتخاذ قرار الاحتفاظ أو البيع أو طلب المساعدة.
القواعد الفيدرالية تمنح confirmed successors حقوقًا مهمة، لكنها لا تحسم قانون الميراث أو الملكية أو المسؤولية التعاقدية في كل ولاية. عند وجود أكثر من وريث، نزاع ملكية، قرض متأخر، أو foreclosure قريب، تصبح الاستشارة القانونية المحلية أكثر أهمية.
إخلاء مسؤولية: هذا المحتوى للتثقيف العام ولا يمثل استشارة قانونية أو مالية فردية. قوانين الميراث والملكية والـprobate والحجز العقاري تختلف حسب الولاية، وقد تختلف حقوقك أيضًا حسب نوع القرض والمستثمر ووثائقك.
المصادر الرسمية
- CFPB — Regulation X § 1024.30
- CFPB — Regulation X § 1024.31
- CFPB — Regulation X § 1024.38
- CFPB — Mortgage information about an inherited home
أدلة مرتبطة
إذا كان القرض متأخرًا، راجع دليل التأخر عن قسط الرهن وتجنب الحجز. وإذا كانت المشكلة في الضرائب أو التأمين داخل القسط، راجع دليل حساب Escrow.