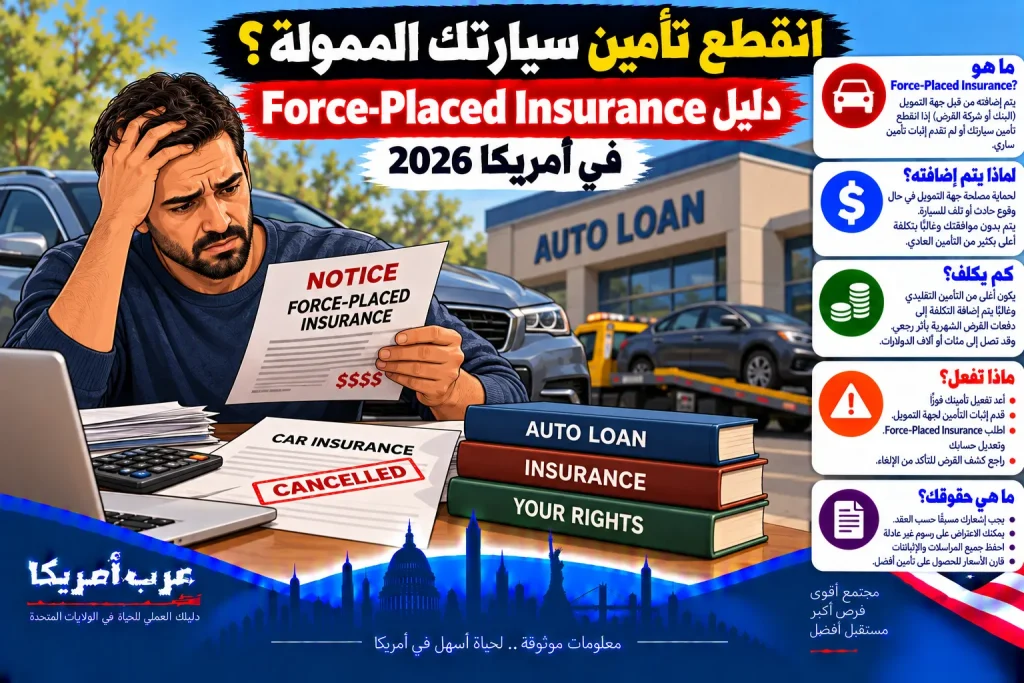
آخر تحديث: سبتمبر 2026. إذا كان لديك قرض سيارة في الولايات المتحدة ثم انتهت وثيقة التأمين، أو ألغتها الشركة، أو حدث خطأ في إثبات التغطية، فقد يفاجئك المقرض بإضافة تأمين يسمى Force-Placed Insurance أو Collateral Protection Insurance إلى حساب القرض. المشكلة أن هذا التأمين قد يكون أغلى من وثيقتك المعتادة، وقد لا يحميك أنت بالطريقة التي تتوقعها؛ هدفه الأساسي حماية مصلحة المقرض في السيارة التي تمثل ضمانًا للقرض.
هذا الدليل يشرح ما يحدث عند انقطاع تأمين سيارة ممولة، وكيف تتصرف إذا أضاف البنك أو شركة التمويل تغطية إجبارية، وما المستندات التي تحتاجها لإثبات أنك كنت مؤمنًا أصلًا، وكيف تطلب إلغاء الرسوم أو تصحيحها، ومتى تصعّد الشكوى. القواعد الدقيقة للعقود والتأمين تختلف حسب الولاية والمقرض، لذلك يجب قراءة عقدك وإشعاراتك وعدم افتراض أن تجربة شخص في ولاية أخرى تنطبق عليك.
ما هو Force-Placed Insurance على قرض السيارة؟
عند تمويل سيارة، يحتفظ المقرض بمصلحة مالية في المركبة حتى سداد القرض. لذلك تشترط عقود تمويل كثيرة أن يحافظ المقترض على تأمين يغطي الأضرار المادية للسيارة، وليس مجرد الحد الأدنى من تأمين المسؤولية الذي تطلبه الولاية. إذا لم يكن لديك التأمين المطلوب، أو انتهت الوثيقة، أو لم يصل إثبات التغطية إلى المقرض، قد يسمح العقد للمقرض بشراء تغطية مرتبطة بمصلحته في السيارة وإضافة تكلفتها إلى حسابك.
يوضح مكتب الحماية المالية للمستهلك CFPB أن المقرض قد يحصل على Force-Placed Insurance إذا لم يحصل المقترض على التأمين المطلوب أو ترك وثيقته تنتهي. كما يحذر من أن هذه التغطية تحمي المقرض أساسًا وقد تكون أعلى تكلفة من وثيقة يشتريها المستهلك بنفسه.
لماذا لا يكفي أحيانًا تأمين المسؤولية Liability فقط؟
هناك فرق بين ما تفرضه الولاية حتى تقود السيارة قانونيًا، وبين ما يفرضه عقد القرض لحماية الضمان. قد تسمح قوانين ولايتك بقيادة السيارة مع Liability Coverage ضمن الحدود المطلوبة، لكن المقرض قد يشترط Collision وComprehensive أو تغطية مادية محددة طالما أن السيارة ممولة. إذا خفضت تغطيتك إلى Liability فقط قبل سداد القرض، فقد تكون ملتزمًا بقانون الولاية لكنك مخالف لشروط عقد التمويل.
لهذا السبب لا تسأل فقط: «هل تأميني قانوني؟» بل اسأل أيضًا: «هل وثيقتي تحقق متطلبات عقد القرض؟». راجع قسم Insurance أو Physical Damage Coverage في العقد، وتحقق من اسم المقرض المسجل كـ lienholder أو loss payee عندما يكون ذلك مطلوبًا.
متى يمكن أن يظهر التأمين الإجباري على حسابك؟
السيناريو الواضح هو انتهاء وثيقة التأمين وعدم تجديدها. لكن هناك سيناريوهات أخرى: تغيير شركة التأمين دون إرسال الوثيقة الجديدة، خطأ في رقم VIN، حذف المقرض من الوثيقة، تخفيض التغطية المطلوبة، فشل الدفع لشركة التأمين، أو وجود فجوة زمنية بين وثيقتين. وقد يحدث أيضًا خطأ إداري رغم أن لديك تغطية مستمرة.
لا تتعامل مع ظهور الرسوم باعتباره دليلًا قاطعًا أنك كنت بلا تأمين. تعامل معه كإشارة إلى ضرورة مطابقة ثلاثة سجلات: وثيقة التأمين، وتواريخ التغطية الفعلية، وسجل المقرض.
الفرق بين Force-Placed Insurance وGAP والتأمين العادي
التأمين العادي على السيارة
هو الوثيقة التي تختارها أنت من شركة التأمين، وتشمل التغطيات والحدود والخصومات Deductibles المحددة في وثيقتك. وقد تتضمن Liability وCollision وComprehensive وغيرها حسب اختيارك وقانون الولاية ومتطلبات المقرض.
Force-Placed Insurance
يُضاف عادة عندما يرى المقرض أن التأمين المطلوب على الضمان غير موجود أو غير مثبت. لا تفترض أنه بديل كامل لوثيقة سيارتك. CFPB يوضح خيارات التأمين المرتبطة بتمويل السيارة وينبه إلى أن Force-Placed Insurance يحمي المقرض والمركبة، لا المستهلك بالطريقة التي تؤديها وثيقة شخصية شاملة.
GAP
GAP منتج مختلف. وظيفته المعتادة معالجة جزء من الفرق بين القيمة النقدية للسيارة والرصيد المتبقي على القرض أو الـLease عند سرقة السيارة أو اعتبارها خسارة كلية، وفق شروط المنتج. وجود GAP لا يعني أن لديك Collision أو Comprehensive، ولا يمنع المقرض من المطالبة بالتغطية التي يفرضها عقد التمويل.
ماذا تفعل فور استلام إشعار عن نقص التأمين؟
1. لا تتجاهل الإشعار حتى لو كنت متأكدًا أن لديك تأمينًا
قد تكون المشكلة مجرد إثبات مفقود، لكن تجاهلها قد يسمح باستمرار الرسوم أو تعديل المبلغ المستحق. افتح الإشعار وحدد بالضبط الفترة التي يقول المقرض إن التغطية كانت ناقصة خلالها، ونوع التغطية التي يعتبرها غير كافية، وطريقة إرسال الإثبات.
2. اتصل بشركة التأمين أولًا
اطلب Declaration Page أو Evidence of Insurance يوضح اسم المؤمن عليه، رقم الوثيقة، VIN الصحيح، تاريخ بداية ونهاية التغطية، وأنواع التغطية ذات الصلة. إذا كان المقرض يجب أن يظهر كـ lienholder أو loss payee فتأكد من وجوده بالصيغة الصحيحة.
3. طابق التواريخ يومًا بيوم
مثال: إذا قال المقرض إن الفجوة من 1 يونيو إلى 20 يونيو، فلا يكفي أن ترسل بطاقة تأمين صالحة في سبتمبر. تحتاج مستندًا يثبت التغطية للفترة المتنازع عليها. إذا كانت الوثيقة الجديدة بدأت في 5 يونيو، فقد تبقى فجوة حقيقية من 1 إلى 4 يونيو حتى لو كنت مؤمنًا الآن.
4. أرسل الإثبات بالطريقة التي يحددها المقرض
استخدم البوابة أو البريد الإلكتروني أو الفاكس المحدد في الإشعار إن أمكن، واحتفظ بإثبات الإرسال. لا تعتمد على مكالمة هاتفية وحدها. سجّل رقم الحالة، واسم الموظف، والتاريخ، وما قيل لك.
إذا كانت لديك تغطية مستمرة: كيف تطلب إزالة الرسوم؟
إذا أثبتت أنك كنت مؤمنًا بالتغطية المطلوبة طوال الفترة، اطلب من المقرض مراجعة Force-Placed Insurance بأثر رجعي وتصحيح أي مبالغ أضيفت بسبب افتراض وجود فجوة. لا تكتفِ بعبارة «سنراجع الحساب». اطلب نتيجة مكتوبة أو كشف حساب محدث يبين ما أُلغي وما بقي ولماذا.
هذه النقطة مهمة لأن الجهات الرقابية تعاملت سابقًا مع حالات أضيفت فيها تغطية غير لازمة أو مكررة. ففي إجراء إنفاذ صدر عام 2024، ذكر CFPB أن Fifth Third Bank فرض أو أبقى Force-Placed Insurance غير ضروري أو مكررًا على آلاف الحسابات في فترة سابقة. هذه القضية لا تعني أن كل رسم من هذا النوع غير قانوني، لكنها توضح لماذا يجب على المستهلك مراجعة السجل بدل افتراض أن نظام المقرض لا يخطئ.
إذا كانت هناك فجوة حقيقية في التأمين
إذا انتهت وثيقتك فعلًا، الأولوية هي إعادة تغطية مناسبة بأسرع وقت ممكن. اتصل بشركة التأمين السابقة واسأل إن كانت إعادة الوثيقة Reinstatement ممكنة، وما تاريخ سريانها. إذا لم تكن ممكنة، احصل على وثيقة جديدة تحقق متطلبات الولاية والعقد.
لا تطلب من شركة التأمين أو الوكيل أن يضع تاريخًا غير صحيح لإخفاء الفجوة. ما تحتاجه هو توثيق حقيقي. بعد بدء التغطية الجديدة، أرسل الإثبات إلى المقرض فورًا واسأل عن تاريخ إيقاف التغطية المفروضة وكيف ستُحسب الفترة السابقة.
هل يستطيع المقرض إضافة التكلفة إلى القرض أو القسط؟
يعتمد ذلك على عقدك وطريقة خدمة القرض والقانون المعمول به. لا توجد إجابة وطنية واحدة تحدد لكل قرض سيارة طريقة الفوترة نفسها. اقرأ الإشعار والعقد، وابحث عن كيفية احتساب التأمين المطلوب عند عدم الحفاظ على التغطية. إذا تغيّر المبلغ المستحق، اطلب كشفًا تفصيليًا يبين أصل الرسم والفترة المغطاة وكيف انعكس على حساب القرض.
المهم ألا تفترض أن النزاع حول التأمين يسمح لك بالتوقف عن دفع القرض. عدم الدفع قد يخلق مشكلة مستقلة مثل التأخر والرسوم والإبلاغ الائتماني أو إجراءات أخرى يسمح بها العقد والقانون. إذا كنت تعترض على مبلغ، اطلب تعليمات مكتوبة بشأن الجزء غير المتنازع عليه واحتفظ بسجل كامل.
مثال عملي: لديك تأمين لكن البنك لم يستلمه
لنفترض أن وثيقتك القديمة انتهت في 30 أبريل، وبدأت الوثيقة الجديدة في 1 مايو دون أي فجوة. في يوليو ظهر على الحساب رسم لتغطية مفروضة عن مايو ويونيو. هنا لا تبدأ بالجدال حول السعر. اجمع Declaration Pages للوثيقتين، وتأكد من VIN والتواريخ وبيانات المقرض، ثم أرسلها إلى قسم التأمين لدى servicer مع طلب مكتوب لمراجعة الفترة كاملة.
إذا أكد المقرض أن التغطية الجديدة تستوفي شروط العقد، اطلب إلغاء التغطية المكررة وتصحيح الحساب عن الفترة المثبتة. بعد التصحيح، راجع كشف الحساب التالي ولا تفترض أن وعد الموظف يعني أن النظام عُدل بالفعل.
مثال آخر: حدثت فجوة لمدة عشرة أيام
انتهت وثيقتك في 31 أغسطس بسبب عدم دفع القسط، ولم تبدأ الوثيقة الجديدة حتى 11 سبتمبر. هنا توجد فجوة فعلية. أرسل إثبات الوثيقة الجديدة فورًا، واسأل المقرض عن كيفية حساب التغطية المفروضة للفترة التي لم تكن فيها التغطية المطلوبة موجودة. راجع ما إذا كانت الرسوم تخص عشرة أيام فقط أم فترة أطول، واطلب تفسيرًا لأي مبلغ لا يطابق التواريخ.
إذا كانت شركة التأمين القديمة أعادت الوثيقة بأثر قانوني يغطي الفترة وفق قواعدها، احصل على مستند رسمي يثبت ذلك بدل الاعتماد على كلام هاتفي.
ماذا لو كان الخطأ من المقرض ولم يُصحح؟
ابدأ بالتصعيد الداخلي: خدمة العملاء، ثم قسم التأمين أو قسم الشكاوى التنفيذي إذا كان موجودًا. أرسل ملخصًا زمنيًا قصيرًا: متى كانت الوثيقة فعالة، متى أرسلت الإثبات، ما الرسوم التي ظهرت، وما التصحيح الذي تطلبه. أرفق المستندات ولا ترسل أصولًا لا يمكنك استبدالها.
إذا لم تُحل المشكلة، يمكن أن تكون الجهة المناسبة مختلفة حسب طبيعة النزاع وهوية الشركة. بالنسبة إلى مشكلات قرض السيارة أو المدفوعات، تشير USAGov إلى CFPB كجهة للشكاوى المتعلقة بقروض ومدفوعات السيارات. أما مسائل التأمين نفسها فتخضع بدرجة كبيرة لتنظيم الولاية.
متى تتواصل مع Department of Insurance في ولايتك؟
إذا كان النزاع متعلقًا بشركة التأمين، أو إلغاء الوثيقة، أو عدم التجديد، أو معالجة مطالبة أو مخالفة محتملة لقانون التأمين في الولاية، فإن إدارة التأمين في ولايتك هي جهة مهمة. توضح الرابطة الوطنية لمفوضي التأمين NAIC أن إدارات التأمين بالولايات يمكنها التحقيق مجانًا في أنواع من الشكاوى، ومنها التأخير أو الرفض غير العادل، وعدم احترام الوثيقة، وبعض قضايا الإلغاء أو عدم التجديد.
هذا لا يعني أن إدارة التأمين ستقرر نزاع عقد القرض كله. افصل بين الأطراف: شركة التأمين، والمقرض أو servicer، والمعرض إن كان له دور. قد تحتاج إلى توجيه الشكوى إلى الجهة التي تنظم الطرف المسؤول فعلًا.
ما المستندات التي يجب أن تجمعها؟
أنشئ ملفًا واحدًا يحتوي على عقد تمويل السيارة، أحدث كشف حساب، إشعار Force-Placed Insurance، Declaration Page لكل وثيقة تغطي الفترة المتنازع عليها، بطاقات التأمين إن كانت مفيدة، إيصالات دفع الأقساط، رسائل الإلغاء أو إعادة التفعيل، وأي مراسلات بينك وبين المقرض أو شركة التأمين.
أضف سجلًا زمنيًا للمكالمات: التاريخ والوقت ورقم الهاتف واسم الموظف ورقم الحالة وملخص ما قيل. إذا رفعت مستندًا إلى بوابة، احتفظ بصورة شاشة أو رقم تأكيد. التنظيم هنا ليس شكليًا؛ عندما يصل النزاع إلى موظف جديد أو جهة رقابية، الملف المرتب يوفر وقتًا ويجعل طلبك قابلًا للتحقق.
أخطاء شائعة تزيد المشكلة
اعتبار بطاقة التأمين وحدها كافية دائمًا
بطاقة التأمين قد لا تعرض كل التفاصيل التي يحتاجها المقرض. Declaration Page غالبًا أكثر فائدة لأنها توضح التغطيات والتواريخ والمركبة بصورة أوسع.
تغيير شركة التأمين وعدم تحديث lienholder
قد تكون مؤمنًا فعليًا لكن بيانات المقرض ناقصة. عند تبديل الشركة، أعط وكيل التأمين بيانات المقرض كما تظهر في العقد أو تعليماته.
إلغاء Collision وComprehensive بعد شراء السيارة
خفض التغطية لتوفير المال قد يخالف عقد التمويل حتى لو بقي لديك الحد الأدنى القانوني للولاية. راجع العقد قبل أي تغيير.
الخلط بين GAP وForce-Placed Insurance
وجود GAP لا يحل محل التأمين المادي المطلوب على السيارة. لكل منتج وظيفة مختلفة وشروط مختلفة.
تجاهل البريد لأنك انتقلت إلى عنوان جديد
حدّث عنوانك لدى المقرض وشركة التأمين. فقدان إشعار لا يوقف بالضرورة آثار العقد.
التوقف عن دفع القرض احتجاجًا
النزاع على رسم لا يلغي التزام القرض تلقائيًا. التصعيد يجب أن يكون موثقًا دون خلق تأخر جديد يمكن تجنبه.
كيف تمنع المشكلة قبل حدوثها؟
فعّل الدفع التلقائي للتأمين إذا كان مناسبًا لميزانيتك، وراقب تاريخ التجديد، ولا تنتظر اليوم الأخير عند تغيير الشركة. قبل إلغاء الوثيقة القديمة، تأكد من بدء الجديدة دون فجوة. احتفظ باسم المقرض وعنوان lienholder الصحيح، وراجع Declaration Page بعد أي تعديل.
إذا تلقيت رسالة تطلب Proof of Insurance، تعامل معها في اليوم نفسه. إرسال مستند واضح مبكرًا أسهل بكثير من تصحيح أشهر من الرسوم لاحقًا.
Checklist عملية خلال 48 ساعة
أول ساعتين: اقرأ إشعار المقرض وحدد الفترة ونوع التغطية المطلوبة. افتح عقد القرض وابحث عن بند التأمين.
في اليوم الأول: اتصل بشركة التأمين واطلب Declaration Page وإثباتًا واضحًا لتواريخ التغطية وVIN وبيانات lienholder. إذا كانت التغطية منتهية، اطلب خيارات إعادة التفعيل أو اشترِ وثيقة جديدة مناسبة فورًا.
في اليوم الثاني: أرسل الإثبات للمقرض بالطريقة الرسمية، واحصل على رقم حالة، واطلب مراجعة أي رسوم بأثر رجعي إذا كنت مغطى. دوّن موعد المتابعة.
بعد التصحيح: راجع كشف الحساب التالي وتأكد من أن الرسوم أو الرصيد عُدلا كما وُعدت. احتفظ بالمستندات حتى بعد سداد القرض.
أسئلة شائعة
هل Force-Placed Insurance يعني أنني أستطيع قيادة السيارة قانونيًا؟
لا تفترض ذلك. هذه التغطية مصممة أساسًا لحماية مصلحة المقرض وقد لا تحقق متطلبات المسؤولية التي تفرضها ولايتك ولا توفر لك الحماية الشخصية المعتادة. حافظ على وثيقة سيارة مناسبة لك وللقانون وللعقد.
هل يمكن أن يكون لدي تأمينان في الوقت نفسه؟
قد تظهر تغطية مفروضة على حسابك رغم وجود وثيقتك بسبب خطأ أو تأخر في الإثبات. إذا حدث ذلك، أرسل ما يثبت التغطية المستمرة واطلب مراجعة التداخل والفترة التي فُرضت عنها الرسوم.
هل المقرض ملزم بقبول أي وثيقة أشتريها؟
ليس بالضرورة. يجب أن تحقق الوثيقة متطلبات العقد إضافة إلى قانون الولاية. راجع حدود التغطية والخصومات والمتطلبات المتعلقة بالمقرض.
هل يمكنني إلغاء Force-Placed Insurance بنفسي؟
عادةً الطريق العملي هو تقديم إثبات تغطية مقبولة للمقرض واتباع إجراءاته لإيقاف التغطية التي فرضها. لا تتعامل معها كوثيقة شخصية عادية يمكن إلغاؤها دون معالجة شرط القرض.
ماذا لو اختلفت مع المقرض على تاريخ بداية التغطية؟
اطلب من شركة التأمين خطابًا أو مستندًا رسميًا يحدد تاريخ ووقت السريان إن لزم، ثم قارنه بالفترة التي يستخدمها المقرض. النزاع هنا مستندي أكثر منه شفهيًا.
هل القاعدة نفسها في كل الولايات؟
لا. عقود القروض وتنظيم التأمين وإجراءات الإلغاء والإشعار والشكاوى قد تختلف. المصادر الفيدرالية تشرح الإطار العام المتعلق بتمويل السيارات وحماية المستهلك، لكن إدارة التأمين في ولايتك هي المرجع المهم لقواعد التأمين المحلية.
الخلاصة
إذا أضاف المقرض Force-Placed Insurance إلى قرض سيارتك، لا تبدأ من سؤال «كيف أرفضه؟» بل من سؤالين: هل كان لدي التأمين الذي يطلبه العقد طوال الفترة؟ وهل لدى المقرض إثبات صحيح لذلك؟ إذا كانت الإجابة نعم، ابنِ ملفًا يثبت التغطية واطلب تصحيح الحساب كتابة. وإذا كانت هناك فجوة حقيقية، أعد التغطية المناسبة سريعًا وأرسل الإثبات وراجع طريقة احتساب الفترة والرسوم.
أهم ما يحميك هو الاستمرارية والتوثيق: لا تترك فجوة بين وثيقتين، لا تخفض التغطية قبل مراجعة عقد القرض، احتفظ بـDeclaration Pages، وتابع أي إشعار من المقرض فورًا. وعندما لا يُحل الخطأ، صعّد إلى الجهة التنظيمية المناسبة بحسب ما إذا كانت المشكلة مع شركة التأمين أو مع المقرض وخدمة القرض.
إخلاء مسؤولية: هذا المحتوى للتثقيف العام ولا يمثل استشارة قانونية أو تأمينية أو مالية. عقد القرض ووثيقة التأمين وقانون الولاية هي التي تحدد حقوقك والتزاماتك في حالتك الخاصة.
دليل مرتبط
لتجنب Force-Placed Insurance، راجع دليل مقارنة وشراء تأمين السيارة قبل انتهاء بوليصتك الحالية.