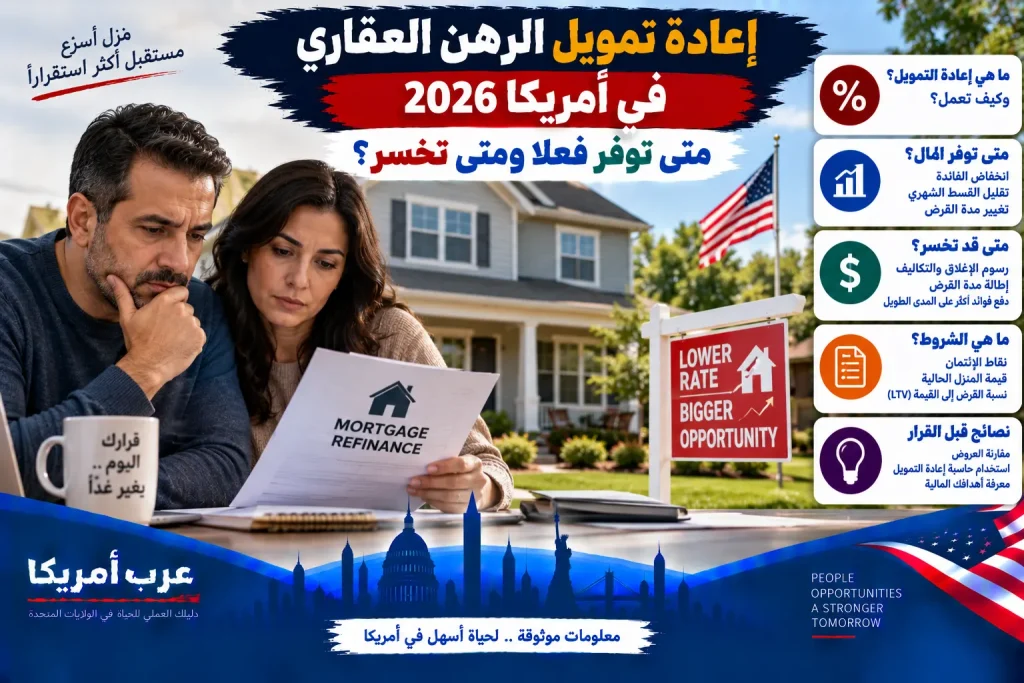
آخر تحديث: 19 سبتمبر/أيلول 2026. انخفاض سعر الفائدة في إعلان أو اتصال من بنك لا يعني تلقائيًا أن إعادة تمويل الرهن العقاري قرار رابح. إعادة التمويل تعني استبدال قرض المنزل الحالي بقرض جديد، وقد تخفض الفائدة أو القسط أو تغير مدة السداد أو تسمح بسحب جزء من قيمة المنزل نقدًا، لكنها تبدأ أيضًا قرضًا جديدًا برسوم وشروط وتكاليف إغلاق قد تمحو الوفر المتوقع إذا لم تحسب الصفقة كاملة.
المعيار الصحيح ليس: «هل الفائدة الجديدة أقل؟» بل: كم سأدفع للحصول على القرض الجديد، كم سأوفر شهريًا وبعد الضرائب والتأمين، كم شهرًا أحتاج لاسترداد تكاليف العملية، وكم سأدفع إجمالًا إذا احتفظت بالقرض للمدة التي أتوقعها؟ هذا الدليل يشرح إعادة تمويل الرهن العقاري في أمريكا عمليًا، مع الفصل بين القواعد الفيدرالية وبين الرسوم والإجراءات التي قد تختلف حسب الولاية والمقرض ونوع القرض.
ما معنى إعادة تمويل الرهن العقاري؟
عند إعادة التمويل Mortgage Refinance، تحصل على قرض رهن جديد يُستخدم عادة لسداد القرض القائم، ثم تبدأ في دفع القرض الجديد وفق فائدته ومدته وشروطه. لا يعني ذلك أن المنزل يُباع أو أنك تبدأ ملكيتك من الصفر؛ الذي يتغير هو التمويل المضمون بالعقار.
قد يكون الهدف خفض معدل الفائدة، تقليل الدفعة الشهرية، الانتقال من قرض قابل للتعديل ARM إلى فائدة ثابتة، تقصير مدة السداد، إزالة أو تغيير بعض تكاليف التمويل عندما تسمح القواعد، أو استخدام Cash-Out Refinance للحصول على نقد مقابل جزء من Equity المتراكم في المنزل.
لكن كل هدف من هذه الأهداف يحتاج اختبارًا مختلفًا. من يريد تخفيض القسط لا يقيس النجاح بالطريقة نفسها التي يقيس بها شخص يريد إنهاء القرض أسرع، ومن يسحب نقدًا من Equity يتحمل مخاطرة مختلفة عن شخص يعيد تمويل الرصيد نفسه فقط.
متى يمكن أن تكون إعادة التمويل منطقية؟
عندما يكون الوفر الشهري أكبر من تكلفة الانتقال إلى القرض الجديد
إذا خفض القرض الجديد دفعتك المرتبطة بأصل الدين والفائدة، فقد يكون ذلك مفيدًا، لكن عليك أولًا معرفة تكلفة الحصول على هذا الوفر. رسوم المقرض والتقييم وخدمات العنوان والتسجيل وأي نقاط مدفوعة مقدمًا يمكن أن تجعل صفقة تبدو ممتازة شهريًا لكنها تحتاج سنوات حتى تسترد تكلفتها.
عندما تريد تثبيت الفائدة
إذا كان لديك ARM يمكن أن تتغير فائدته، قد تختار قرضًا ثابت الفائدة لتقليل عدم اليقين. هنا لا يكون الهدف بالضرورة أقل دفعة في الشهر الأول، بل تقليل مخاطر ارتفاع الدفعة مستقبلًا. قارن شروط التعديل في قرضك الحالي بالفائدة والرسوم في العرض الجديد.
عندما تريد تقصير مدة القرض
قد ينتقل مالك منزل من مدة طويلة متبقية إلى قرض أقصر. القسط الشهري قد يرتفع، لكن إجمالي الفائدة على مدى القرض قد ينخفض إذا كانت الأرقام مناسبة. لا تعتبر ارتفاع القسط دليلًا على أن الصفقة سيئة؛ افحص إجمالي تكلفة الاقتراض والقدرة الفعلية على تحمل الدفعة الجديدة.
عندما تحتاج إلى سيولة ولديك سبب مدروس
Cash-Out Refinance يسمح في بعض الحالات باقتراض مبلغ أكبر من الرصيد المطلوب لسداد الرهن الحالي والحصول على الفرق نقدًا بعد التكاليف. لكنه يحول جزءًا من ملكيتك Equity إلى دين مضمون بالمنزل. استخدام هذا المال لسداد دين مرتفع الفائدة قد يبدو جذابًا، لكنك تنقل دينًا غير مضمون غالبًا إلى دين يمكن أن يعرّض المنزل لخطر الحجز إذا تعثرت في السداد.
متى قد تكون إعادة التمويل صفقة سيئة رغم انخفاض الفائدة؟
أكثر الأخطاء شيوعًا هو النظر إلى معدل الفائدة الجديد وتجاهل الزمن. إذا كنت تخطط لبيع المنزل خلال سنة أو سنتين، بينما تحتاج أربع سنوات لاسترداد تكاليف الإغلاق، فالصفقة قد لا تصل أصلًا إلى نقطة الربح.
وقد يكون القسط الجديد أقل لأنك مددت مدة الدين، لا لأن التمويل أصبح أرخص. إذا بقي في قرضك الحالي 20 عامًا وأعدت التمويل إلى 30 عامًا، يمكن أن ينخفض القسط لأنك وزعت الرصيد على فترة أطول. هذا يحسن التدفق النقدي الشهري لكنه قد يزيد مجموع الفائدة المدفوعة على المدى الطويل.
كما أن إضافة تكاليف الإغلاق إلى رصيد القرض لا تجعلها مجانية. إذا أضيفت الرسوم إلى أصل القرض، فأنت لا تدفعها نقدًا اليوم، لكنك تمولها وقد تدفع عليها فائدة.
أهم حساب قبل التقديم: نقطة التعادل Break-Even
نقطة التعادل هي المدة التي تحتاجها حتى يعوض الوفر الشهري تكاليف إعادة التمويل التي تتحملها للحصول على القرض الجديد. الحساب المبسط هو: تكاليف إعادة التمويل التي تخص الصفقة ÷ الوفر الشهري الحقيقي = عدد الأشهر التقريبي للوصول إلى نقطة التعادل.
مثال: إذا كانت التكاليف 6,000 دولار، وانخفضت تكلفة القرض الشهرية 250 دولارًا، فإن 6,000 ÷ 250 = 24 شهرًا. إذا كنت تتوقع الاحتفاظ بالقرض والمنزل أكثر بكثير من عامين، تستحق الصفقة دراسة أعمق. إذا كنت تتوقع البيع بعد سنة، فالحساب يعطي إشارة قوية ضدها.
لكن الحساب المبسط ليس كافيًا وحده. إذا تغيرت مدة القرض، أو سحبت نقدًا، أو دفعت نقاطًا، أو تغير التأمين والضرائب، يجب أن تقارن سيناريوهات كاملة لا مجرد قسطين. كذلك لا تعتبر انخفاض دفعة Escrow أو تغير الضرائب العقارية «وفرًا في الفائدة»؛ افصل تكلفة التمويل عن تكاليف ملكية المنزل.
لا تقارن القسط فقط: قارن خمسة أرقام
- معدل الفائدة Interest Rate: سعر الفائدة الاسمي على القرض.
- APR: مؤشر يساعد على إظهار تكلفة ائتمانية أوسع من الفائدة وحدها، مع ضرورة فهم حدوده.
- تكاليف الإغلاق: ما ستدفعه للحصول على القرض الجديد.
- المدة الجديدة: هل تعيد الساعة إلى 30 عامًا أم تحافظ على مدة قريبة من المتبقي؟
- إجمالي المدفوع المتوقع خلال فترة احتفاظك بالقرض: وهو الرقم الذي يمنعك من الوقوع في فخ «قسط أقل = قرض أرخص».
ما الرسوم التي قد تظهر في Refinance؟
إعادة التمويل ليست مجرد تعديل إداري داخل البنك. قد تتضمن رسوم إنشاء أو معالجة القرض، تقييم العقار، فحص العنوان Title، تأمين عنوان للمقرض، رسوم تسجيل حكومية أو محلية، نقاطًا اختيارية لخفض الفائدة، ورسومًا أخرى حسب القرض والولاية. وقد توجد مبالغ Escrow أو Prepaids مرتبطة بالضرائب والتأمين.
إذا أردت فهم بنية هذه الرسوم ومصطلحات Loan Estimate وClosing Disclosure، راجع دليل تكاليف إغلاق الرهن العقاري في أمريكا. الفرق هنا أن إعادة التمويل لا تتضمن شراء العقار من بائع، لكن القرض الجديد نفسه يمكن أن يحمل تكاليف إغلاق مهمة.
هل «No Closing Cost Refinance» مجاني فعلًا؟
غالبًا لا. العبارة قد تعني أن المقرض يمنحك Lender Credit مقابل فائدة أعلى، أو أن بعض التكاليف تُضاف إلى رصيد القرض إذا سمحت الصفقة بذلك. النتيجة: لا تخرج الأموال من جيبك الآن، لكنها لم تختفِ بالضرورة.
اطلب من المقرض نسختين من الحساب إن أمكن: عرضًا برسوم تدفع مقدمًا وفائدة أقل، وعرضًا بائتمان من المقرض وفائدة أعلى. ثم قارن نقطة التعادل وإجمالي التكلفة خلال المدة التي تتوقع الاحتفاظ فيها بالقرض.
Loan Estimate: الورقة التي تبدأ منها المقارنة
في الرهون التي تخضع لقواعد الإفصاح الفيدرالية المعتادة، يوضح Consumer Financial Protection Bureau أن Loan Estimate يُقدَّم في وقت مبكر من عملية الرهن، عادة خلال ثلاثة أيام عمل من تقديم طلب مكتمل وفق تعريف القاعدة. استخدمه للمقارنة بين المقرضين بدل الاعتماد على رقم يقال لك هاتفيًا.
راجع مبلغ القرض، الفائدة، نوع القرض، الدفعة المقدرة، نقاط الخصم، Origination Charges، الخدمات، Cash to Close، وأي Lender Credits. وإذا كان العرض Cash-Out، تأكد من فهم المبلغ الذي سيذهب لسداد القرض الحالي والمبلغ الصافي المتوقع أن تحصل عليه.
Closing Disclosure: لا تصل إلى التوقيع من دون مراجعته
يوضح CFPB أن المقرض يجب أن يوفر Closing Disclosure قبل الإغلاق بثلاثة أيام عمل على الأقل في القروض التي تنطبق عليها هذه القاعدة. الوثيقة تعرض التفاصيل النهائية للقرض والتكاليف والمدفوعات. يمكنك استخدام أداة CFPB الرسمية لشرح Closing Disclosure بندًا بندًا.
قارنها بأحدث Loan Estimate. إذا تغيرت الفائدة أو مبلغ القرض أو النقاط أو الرسوم أو Cash to Close، لا تفترض أن الفرق طبيعي. اطلب تفسيرًا مكتوبًا. وجود موعد إغلاق لا يلزمك بفهم أقل أو توقيع أسرع.
حق الإلغاء خلال ثلاثة أيام: نقطة مهمة في إعادة التمويل
هذه من أهم الفروق بين شراء منزل وإعادة تمويل قرض على منزل تملكه. يوضح CFPB أن شراء المنزل برهن لا يمنحك عمومًا حق إلغاء القرض بعد توقيع مستندات الإغلاق، بينما توجد في معظم قروض الرهن غير المستخدمة لشراء المنزل، ومنها كثير من عمليات إعادة التمويل، مهلة فيدرالية تسمى Right of Rescission.
وفق CFPB، تكون المهلة حتى منتصف ليل يوم العمل الثالث بعد اكتمال الأحداث المطلوبة: توقيع عقد الائتمان، واستلام الإفصاح المناسب بموجب Truth in Lending، واستلام نسختين من إشعار حق الإلغاء. ولحساب هذه المهلة، تدخل أيام السبت ضمن أيام العمل، بينما لا تدخل أيام الأحد والعطلات القانونية الفيدرالية.
إذا أردت الإلغاء، لا تعتمد على مكالمة هاتفية. يوضح CFPB أن الإشعار يجب أن يكون كتابيًا، ويمكن استخدام النموذج المقدم من المقرض أو رسالة، ويجب إرسال الإشعار أو تسليمه ضمن المهلة مع الاحتفاظ بإثبات الإرسال. راجع شرح CFPB الرسمي لمهلة الإلغاء.
ماذا عن إعادة التمويل مع نفس المقرض؟
العميل قد يفترض أن البقاء مع البنك الحالي يلغي الحاجة إلى المقارنة. هذا خطأ. المقرض الحالي قد يملك بياناتك ويجعل العملية أسهل، لكنه ليس ملزمًا بأن يقدم أفضل تكلفة في السوق. اطلب عرضًا مكتوبًا وقارنه بعروض أخرى لنفس نوع القرض ونفس المدة وبنفس الافتراضات تقريبًا.
كذلك لا تخلط بين Servicer والمقرض. الشركة التي تستلم دفعاتك الشهرية قد لا تكون الجهة نفسها التي أنشأت القرض أو التي ستقدم لك أفضل Refinance.
Cash-Out Refinance: متى يصبح الخطر أكبر؟
في Cash-Out لا تعيد تمويل الرصيد فقط، بل تزيد الدين لتحصل على سيولة. لذلك اسأل قبل التوقيع: ما الرصيد الجديد؟ ما نسبة Equity التي ستبقى لي؟ كم ستزيد الفائدة الإجمالية؟ ما الغرض من النقد؟ وهل يوجد بديل لا يضع المنزل كضمان؟
إذا كان الهدف سداد بطاقات ائتمان، قد تنخفض الفائدة مقارنة بالبطاقات، لكن الدين يصبح مرتبطًا بالمنزل وقد يمتد لسنوات أطول. خفض الفائدة الاسمية لا يضمن خفض التكلفة إذا حولت دينًا قصيرًا إلى قرض طويل جدًا.
مثال عملي: قسط أقل لكنه ليس بالضرورة أفضل
افترض أن مالك منزل بقي لديه 22 عامًا على قرضه. عرض عليه مقرض قرضًا جديدًا لمدة 30 عامًا يخفض الدفعة الشهرية 300 دولار، مع تكاليف 7,200 دولار. نقطة التعادل المبسطة 24 شهرًا. يبدو العرض جيدًا إذا كان سيبقى طويلًا.
لكن هناك سؤال ثانٍ: ماذا حدث للمدة؟ إذا أعاد القرض إلى 30 عامًا، فقد يدفع أقساطًا ثماني سنوات إضافية مقارنة بالجدول الحالي. الحل ليس رفض الصفقة تلقائيًا، بل طلب مقارنة واضحة: إجمالي الفائدة والمدفوعات إذا استمر بالقرض الحالي مقابل القرض الجديد، وكذلك سيناريو أن يدفع في القرض الجديد مبلغًا إضافيًا شهريًا للحفاظ على جدول سداد أقصر.
هل يجب دفع نقاط لخفض الفائدة؟
النقاط Discount Points هي تكلفة مقدمة يمكن أن تخفض الفائدة في بعض العروض. القرار الصحيح يعتمد على مدة احتفاظك بالقرض. احسب كم تدفع مقابل النقاط، وكم توفر شهريًا بسببها، ثم احسب نقطة التعادل الخاصة بالنقاط نفسها.
إذا دفعت 4,000 دولار نقاطًا لتوفير 80 دولارًا شهريًا، فالتعادل المبسط يحتاج 50 شهرًا. إذا كنت تتوقع إعادة التمويل مرة أخرى أو بيع المنزل قبل ذلك، قد لا تسترد المبلغ.
تغيير مدة القرض: 30 سنة أم 15 سنة أم مدة أخرى؟
القرض الأقصر غالبًا يرفع الدفعة الشهرية لكنه قد يخفض الفائدة الإجمالية. القرض الأطول قد يخفض الدفعة لكنه يمد الدين. لا توجد إجابة واحدة للجميع. الشخص الذي يقترب من التقاعد قد يعطي أولوية مختلفة عن أسرة تحتاج مرونة شهرية بسبب حضانة الأطفال أو دخل متغير.
اختبر قدرتك على الدفع في شهر سيئ، لا شهر جيد فقط. لا تجعل القسط الجديد مرتفعًا إلى درجة تجبرك على استخدام بطاقات الائتمان لأي طارئ.
هل التقييم Appraisal مطلوب دائمًا؟
ليس بالضرورة في كل برنامج وكل حالة؛ متطلبات التقييم تعتمد على المقرض ونوع القرض وبرنامج التمويل والبيانات المتاحة. لا تفترض أن إعلان «No Appraisal» ينطبق عليك قبل استلام شروط مكتوبة. وإذا طُلب تقييم، فنتيجته قد تؤثر في نسبة القرض إلى القيمة LTV وفي شروط التمويل المتاحة.
ماذا يحدث لحساب Escrow القديم؟
عند سداد القرض القديم، قد يكون هناك رصيد في حساب Escrow الخاص بالضرائب والتأمين. لا تفترض أن هذا الرصيد سيُستخدم تلقائيًا لتمويل Escrow الجديد في اللحظة نفسها. اسأل الـservicer عن طريقة وتوقيت معالجة الرصيد، واسأل المقرض الجديد عن المبلغ المطلوب لتأسيس الحساب الجديد. قد تحتاج سيولة مؤقتة حتى تتم التسويات.
هل تؤثر إعادة التمويل على الكريديت؟
التقديم على قرض جديد يتضمن عادة مراجعة ائتمانية، كما أن فتح قرض جديد وإغلاق القديم يغيران ملفك الائتماني. الأثر الفعلي يختلف حسب الملف. لذلك لا تبدأ طلبات عشوائية كثيرة بلا خطة. في المقابل، لا تجعل الخوف من تغير مؤقت في الدرجة يمنعك من مقارنة تمويل قد يوفر مبلغًا كبيرًا؛ المهم أن تتم المقارنة بشكل منظم.
احتيال إعادة التمويل وتخفيض الرهن
تحذر Federal Trade Commission من عروض تدّعي قدرتها على تعديل الرهن أو تخفيض الدفعة وتطلب رسومًا مقدمة، أو تطلب منك وقف التواصل مع المقرض، أو تحويل سند ملكية المنزل. وتوضح FTC أن قواعد Mortgage Assistance Relief Services تحظر عمومًا على شركات الإغاثة من الرهن تحصيل رسوم مقدمة قبل تقديم عرض مكتوب من المقرض وقبول المستهلك له، مع تفاصيل واستثناءات قانونية محددة.
إذا اتصل بك شخص دون طلب منك وقال إنه من جهة حكومية أو من «قسم خفض الفائدة»، لا ترسل معلومات مصرفية ولا تدفع فورًا. اتصل بالمقرض أو الـservicer باستخدام رقم موجود في كشفك الرسمي، وليس الرقم الذي أعطاك إياه المتصل.
خطوات عملية قبل قبول أي عرض Refinance
- استخرج أحدث كشف للقرض الحالي: الرصيد، الفائدة، الدفعة، والمدة المتبقية.
- حدد هدفك بدقة: خفض التكلفة، خفض القسط، تثبيت الفائدة، تقصير المدة، أم Cash-Out.
- اطلب عروضًا قابلة للمقارنة من أكثر من مقرض.
- استخدم Loan Estimate بدل الاعتماد على الإعلان أو المكالمة.
- اجمع تكاليف الإغلاق الحقيقية واحسب نقطة التعادل.
- قارن المدة المتبقية في قرضك الحالي بالمدة الجديدة.
- افصل الضرائب والتأمين وEscrow عن تكلفة أصل الدين والفائدة.
- راجع أي Points أو Lender Credits وافهم المقابل.
- إذا كان Cash-Out، احسب الدين الجديد والمبلغ الصافي الذي ستحصل عليه.
- راجع Closing Disclosure قبل التوقيع.
- افهم هل ينطبق عليك Right of Rescission وكيف تمارس الحق كتابةً إذا احتجته.
- احتفظ بكل الإفصاحات والعروض والإيصالات بعد الإغلاق.
أخطاء شائعة يجب تجنبها
- مطاردة أقل فائدة معلنة: الإعلان قد يفترض نقاطًا أو شروطًا لا تنطبق عليك.
- الاحتفال بقسط أقل دون فحص المدة: قد تكون مددت الدين سنوات.
- تجاهل الرسوم لأنها «مضافة للقرض»: إضافتها لا تلغي تكلفتها.
- عدم حساب نقطة التعادل: خصوصًا إذا كنت قد تبيع المنزل قريبًا.
- سحب Equity بلا خطة: المنزل ليس ماكينة نقد مجانية.
- عدم مقارنة المقرض الحالي بغيره.
- دفع نقاط دون حساب مدة استردادها.
- التوقيع تحت ضغط الوقت: اقرأ Closing Disclosure وافهم الأرقام.
- الخلط بين شراء منزل وإعادة التمويل في حق الإلغاء: القواعد ليست واحدة.
- دفع رسوم مقدمة لجهة تعدك «بإنقاذ الرهن» أو تطلب قطع التواصل مع المقرض.
أسئلة شائعة عن إعادة تمويل الرهن العقاري
كم يجب أن تنخفض الفائدة حتى تستحق إعادة التمويل؟
لا توجد نسبة سحرية تصلح للجميع. القرار يعتمد على رصيد القرض، المدة المتبقية، تكاليف الإغلاق، مدة بقائك في المنزل، النقاط، والمدة الجديدة. انخفاض صغير قد يكون مفيدًا لقرض كبير وبتكاليف منخفضة، بينما انخفاض أكبر قد لا يفيد إذا كانت الرسوم مرتفعة وستبيع قريبًا.
هل إعادة التمويل تعني أنني أبدأ 30 سنة من جديد؟
ليس بالضرورة. يعتمد ذلك على القرض الذي تختاره. لكن إذا اخترت مدة 30 سنة جديدة بعد أن دفعت سنوات في القرض الحالي، فأنت بالفعل تمد جدول السداد ما لم تدفع مبالغ إضافية أو تختار مدة أقصر.
هل أستطيع إلغاء Refinance بعد التوقيع؟
في كثير من معاملات الرهن غير المخصصة لشراء المنزل يوجد حق إلغاء فيدرالي لمدة ثلاثة أيام عمل وفق شروط محددة، لكن لا تفترض أنه ينطبق على كل معاملة. راجع إشعار حق الإلغاء الخاص بقرضك والمصدر الرسمي، واستشر مختصًا إذا كان هناك نزاع.
هل يوم السبت يحسب ضمن مهلة الإلغاء؟
وفق شرح CFPB لحق rescission، نعم، يُحسب السبت، بينما لا تُحسب الأحد والعطلات القانونية الفيدرالية. نقطة البداية نفسها تعتمد على اكتمال الأحداث المطلوبة، لذلك لا تحسب المهلة من الذاكرة.
هل يمكنني إعادة التمويل إذا ارتفعت قيمة منزلي؟
ارتفاع القيمة قد يحسن Equity ونسبة LTV، لكنه لا يضمن الموافقة. المقرض ينظر أيضًا إلى الائتمان والدخل والديون ونوع العقار ومتطلبات البرنامج وعوامل أخرى.
هل Cash-Out Refinance أفضل من Home Equity Loan أو HELOC؟
ليس دائمًا. Cash-Out يستبدل الرهن الأساسي عادة بقرض جديد، بينما Home Equity Loan أو HELOC قد يضيف تمويلًا منفصلًا. الفائدة والرسوم والمخاطر وشروط السداد تختلف. قارن التكلفة الكلية وتأثير كل خيار على الرهن الأساسي بدل اختيار المنتج من اسمه.
هل يجب إعادة التمويل فقط لأن الفائدة السوقية انخفضت؟
لا. انخفاض السوق يبرر طلب عروض وحساب الأرقام، وليس التوقيع تلقائيًا. قد يكون قرضك الحالي جيدًا، أو قد تكون مدة بقائك قصيرة، أو الرسوم مرتفعة، أو إعادة ضبط مدة القرض غير مناسبة.
Checklist نهائية قبل التوقيع
- أعرف الرصيد والمدة المتبقية في قرضي الحالي.
- حددت هدفي من إعادة التمويل.
- قارنت عروضًا مكتوبة، لا أسعارًا إعلانية فقط.
- حسبت نقطة التعادل.
- راجعت أثر المدة الجديدة على إجمالي الفائدة.
- فهمت كل رسوم الإغلاق والنقاط والـCredits.
- فصلت الضرائب والتأمين عن تكلفة القرض.
- راجعت Cash-Out إن وجد وعرفت لماذا أحتاجه.
- قرأت Closing Disclosure وقارنته بـLoan Estimate.
- فهمت حق الإلغاء إن كان ينطبق على معاملتي.
- لم أدفع لجهة مجهولة مقابل وعود بخفض الرهن.
المصادر الرسمية
- Consumer Financial Protection Bureau: مهلة وبدء حق الإلغاء في بعض معاملات الرهن.
- Consumer Financial Protection Bureau: شرح Closing Disclosure.
الخلاصة
إعادة تمويل الرهن العقاري يمكن أن تكون أداة قوية لتخفيض تكلفة التمويل أو تحسين التدفق النقدي أو تغيير مخاطر القرض، لكنها ليست مكسبًا لمجرد أن الفائدة الجديدة أقل. القرار الصحيح يبدأ من مقارنة مكتوبة، ثم حساب نقطة التعادل، ثم فحص المدة الجديدة وإجمالي التكلفة والرسوم.
إذا كان القسط أقل لأنك مددت الدين عشر سنوات، افهم ذلك قبل أن تعتبره توفيرًا. وإذا كانت الرسوم «مخفية» داخل القرض أو فائدة أعلى، فهي لم تختفِ. وإذا كنت تسحب Equity، تذكر أنك تحول جزءًا من قيمة المنزل إلى دين مضمون بالعقار.
وأخيرًا، ميّز بين شراء منزل وإعادة تمويله. قواعد الإفصاح وحق الإلغاء في بعض معاملات Refinance تمنح المستهلك حماية مهمة، لكنها لا تعني أن كل معاملة متطابقة. اقرأ مستنداتك الفعلية، واستخدم المصادر الرسمية، ولا توقع على رقم أو شرط لا تفهمه.
إخلاء مسؤولية: هذا المقال للتثقيف العام ولا يشكل نصيحة مالية أو قانونية أو ضريبية شخصية. شروط الرهن والرسوم ومتطلبات التقييم والتسجيل والقواعد المحلية تختلف حسب الولاية والمقرض ونوع القرض. إذا كانت معاملتك تتضمن نزاعًا حول حق الإلغاء أو حجزًا أو احتمال فقدان المنزل، استشر محاميًا أو مستشار إسكان معتمدًا ومؤهلًا لحالتك.