آخر تحديث: سبتمبر/أيلول 2026. قد تكتشف قبل موعد مهم بأيام أن طبيبك الذي يتابع علاجك منذ أشهر أصبح خارج شبكة التأمين الصحي، أو يصلك إشعار بأن المستشفى أو المجموعة الطبية ستنهي عقدها مع خطتك. بالنسبة لشخص يزور الطبيب لفحص روتيني، قد يكون الحل ببساطة اختيار طبيب آخر داخل الشبكة. لكن الأمر مختلف تمامًا إذا كنت في منتصف علاج لمرض خطير، أو حاملًا وتحت المتابعة، أو منومًا في مؤسسة صحية، أو لديك عملية غير اختيارية مقررة، أو تتلقى رعاية لحالة نهائية.
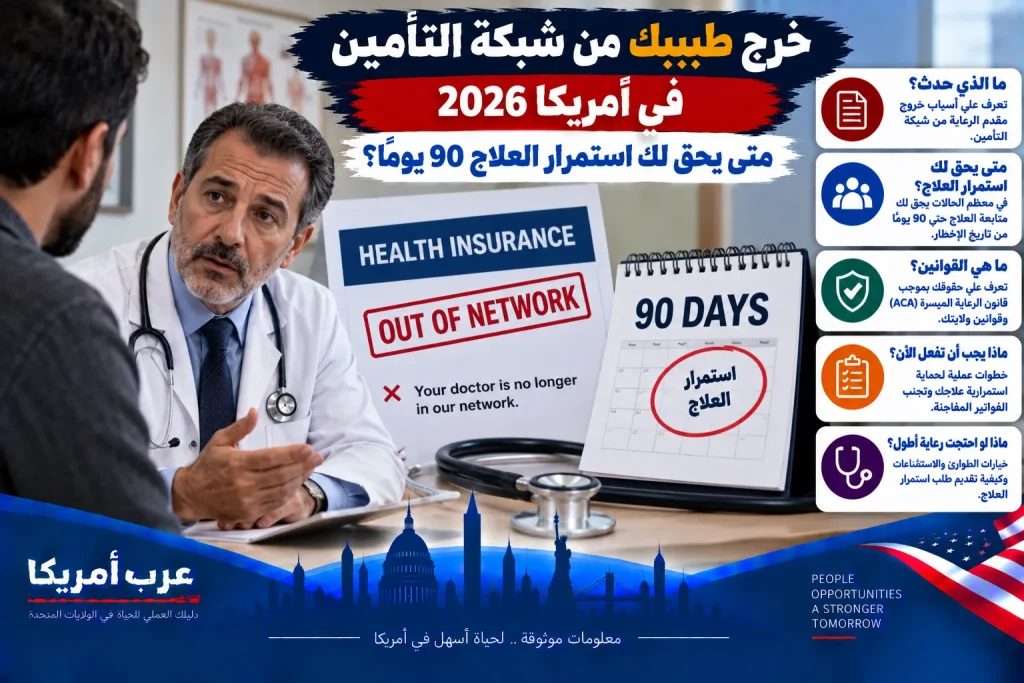
القانون الفيدرالي يوفر في حالات محددة حماية تسمى Continuity of Care أو استمرارية الرعاية. وبموجب قواعد مرتبطة بقانون No Surprises Act، قد يتمكن بعض المرضى المستمرين في العلاج من البقاء مع مقدم الرعاية نفسه بشروط وتكاليف الشبكة لمدة انتقالية تصل إلى 90 يومًا بعد تغير حالة مقدم الخدمة من داخل الشبكة إلى خارجها. لكن هذه الحماية ليست تمديدًا تلقائيًا لكل مريض، ولا تعني أن كل طبيب خرج من الشبكة يجب أن يعالج كل مرضاه 90 يومًا.
هذا الدليل يشرح متى يمكن أن تنطبق الحماية، وكيف تتصرف عمليًا، وما المستندات التي تجمعها، وكيف تفرق بين خروج الطبيب من الشبكة وبين تغييرك أنت لخطة التأمين، وماذا تفعل إذا وصلت فاتورة محسوبة كخارج الشبكة.
ما معنى أن يصبح الطبيب Out-of-Network؟
شبكة التأمين هي مجموعة الأطباء والمستشفيات والمرافق التي لديها ترتيبات تعاقدية مع الخطة الصحية. عندما يكون مقدم الخدمة In-Network، تطبق عادة الأسعار المتفاوض عليها وقواعد المشاركة في التكلفة الخاصة بالشبكة. أما مقدم الخدمة Out-of-Network فقد تكون تكلفته أعلى بكثير، وقد لا تغطيه بعض الخطط أصلًا خارج الحالات التي يحميها القانون أو العقد.
قد يخرج الطبيب من الشبكة لأن عقده مع شركة التأمين انتهى أو أُنهي، أو لأن منشأة صحية لم تعد مشاركة. المهم هنا هو سبب تغير الشبكة وتوقيته؛ فحماية استمرارية الرعاية الفيدرالية مصممة أساسًا لحالة يكون فيها المريض في مسار علاج قائم ثم تتغير حالة مقدم الرعاية أو المنشأة بسبب إنهاء علاقة تعاقدية تؤدي إلى الخروج من الشبكة.
ما هي حماية Continuity of Care؟
توضح مراكز Medicare وMedicaid Services (CMS) أن المريض الذي يستوفي تعريف Continuing Care Patient قد يكون مؤهلًا لمواصلة تلقي الرعاية من مقدم الخدمة الذي خرج من الشبكة وفق شروط الشبكة لمدة انتقالية تصل إلى 90 يومًا. الهدف هو منع الانقطاع المفاجئ في علاج حساس عندما لا يكون الانتقال الفوري إلى طبيب جديد آمنًا أو عمليًا.
هذه الفترة ليست وعدًا بأن العلاج سيستمر 90 يومًا في كل حالة. قد تنتهي الحماية قبل ذلك عندما ينتهي مسار العلاج الذي جعل الشخص مؤهلًا، أو وفق الظروف المحددة في القواعد. لذلك تعامل مع عبارة «90 يومًا» باعتبارها حدًا انتقاليًا محتملًا، لا مدة مضمونة لكل شخص.
من يمكن أن يُعتبر Continuing Care Patient؟
وفق الإرشادات الرسمية لـCMS، تشمل الفئات التي قد تدخل في هذا التعريف المرضى الذين يخضعون لعلاج لمرض خطير ومعقد، والمرضى الذين يتلقون رعاية مؤسسية أو داخلية، والأشخاص المقرر لهم إجراء جراحة غير اختيارية، والحوامل اللواتي يخضعن للعلاج، والمرضى المصابين بحالة نهائية.
مرض خطير ومعقد
لا تفترض أن كل مرض مزمن يجعل صاحبه مؤهلًا تلقائيًا. السؤال العملي هو ما إذا كنت في مسار علاج قائم لحالة خطيرة ومعقدة وفق التعريفات والقواعد المطبقة. إذا كنت تتلقى علاجًا نشطًا للسرطان مثلًا، أو لديك خطة علاج معقدة لا يمكن نقلها بسهولة، اطلب من الخطة تقييم حالتك رسميًا بدل الاكتفاء بإجابة عامة من خدمة العملاء.
الرعاية المؤسسية أو التنويم
إذا كنت تتلقى رعاية داخل مؤسسة أو في وضع علاجي مؤسسي قائم، فقد يكون الانتقال الفوري أكثر تعقيدًا من مجرد تغيير اسم الطبيب. احتفظ بإشعارات الدخول وخطة الخروج والعلاج الجاري وأسماء الجهات المشاركة.
جراحة غير اختيارية مقررة
وجود عملية مقررة قد يكون عاملًا مهمًا إذا كانت غير اختيارية. لا تؤجل التواصل حتى يوم العملية. بمجرد معرفة أن الجراح أو المنشأة ستخرج من الشبكة، اتصل بالخطة واسأل تحديدًا عن Continuity of Care وعن حالة العملية التي تمت جدولتها بالفعل.
الحمل
إذا كنت حاملًا وتحت متابعة مقدم رعاية أصبح خارج الشبكة، لا تفترض أن عليك تغيير الطبيب فورًا ولا تفترض العكس. اطلب تقييم الحماية الانتقالية، واذكر بوضوح أنك حامل وتخضعين للعلاج والمتابعة. وقد توجد أيضًا حماية أوسع بموجب قانون الولاية أو شروط الخطة.
الحالة النهائية
الحالات النهائية من الفئات التي تذكرها CMS صراحة ضمن سياق المرضى المستمرين في الرعاية. في هذه الظروف، قد تكون استمرارية الفريق الطبي بالغة الأهمية، ولذلك يجب التعامل مع إشعار خروج مقدم الخدمة بسرعة وتوثيق كل اتصال.
ماذا يعني «بأسعار الشبكة» خلال الفترة الانتقالية؟
الفكرة الأساسية ليست أن الطبيب عاد فعليًا إلى الشبكة، بل أن المريض المؤهل يمكنه خلال الحماية الانتقالية تلقي الرعاية المشمولة ذات الصلة وفق الشروط التي كانت ستطبق لو لم يحدث إنهاء الشبكة. وتوضح المواد الرسمية أن الخطة أو شركة التأمين يجب أن تحد من مشاركة المريض في التكلفة وفق شروط داخل الشبكة في الحالات المشمولة.
لهذا السبب، لا يكفي أن يقول مكتب الطبيب: «سنستمر في رؤيتك». السؤال المالي الأهم هو: هل وافقت الخطة على معاملتك كمريض Continuing Care، وهل ستعالج المطالبات المتعلقة بمسار العلاج المحمي على أساس In-Network؟ احصل على الإجابة كتابة إن أمكن.
الخطوة الأولى: لا تلغِ مواعيدك فور وصول إشعار الخروج
إذا وصلك إشعار بأن طبيبك سيغادر الشبكة، اقرأ تاريخ سريان التغيير. لا تلغِ موعدًا مهمًا أو علاجًا حساسًا قبل أن تعرف ما إذا كنت مؤهلًا للحماية. في المقابل، لا تذهب إلى موعد بعد تاريخ الخروج على افتراض أن التأمين سيدفع بالسعر القديم من دون تأكيد.
دوّن تاريخ استلام الإشعار، تاريخ خروج الطبيب من الشبكة، اسم الخطة ورقم العضوية، اسم الطبيب والمنشأة، والعلاج الذي تتلقاه حاليًا. هذه المعلومات ستكون أساس أي طلب أو اعتراض لاحق.
الخطوة الثانية: اتصل بالخطة واستخدم المصطلح الصحيح
عندما تتصل بشركة التأمين، لا تسأل فقط: «هل طبيبي ما زال مغطى؟». قل إن مقدم الرعاية سيخرج أو خرج من الشبكة وإنك تريد معرفة ما إذا كنت مؤهلًا لـ Continuity of Care / Continuing Care Patient protection. اطلب فتح طلب رسمي إذا كانت الخطة تستخدم نموذجًا أو عملية داخلية لذلك.
اطلب رقم مرجعي للمكالمة، واسم الموظف أو رقمه، وتاريخ الاتصال. اسأل عن تاريخ بدء ونهاية أي فترة انتقالية، والخدمات التي ستعامل كداخل الشبكة، وما إذا كان الطبيب يحتاج إلى توقيع اتفاق أو إرسال معلومات إضافية.
الخطوة الثالثة: تواصل مع مكتب الطبيب أيضًا
شركة التأمين ليست الجهة الوحيدة التي تحتاج إلى التواصل معها. أخبر مكتب الطبيب أنك طلبت Continuity of Care واسأل إن كانوا تلقوا إشعارًا من الخطة أو لديهم عملية مخصصة للمرضى المتأثرين. قد تحتاج الخطة إلى معلومات سريرية تثبت أنك في مسار علاج مستمر.
اطلب من الطبيب، عند الحاجة، خطابًا مختصرًا يوضح التشخيص أو طبيعة الحالة، مدة العلاج، الخطة الحالية، المواعيد أو الإجراءات المقررة، ولماذا قد يسبب الانتقال الفوري ضررًا أو تعطيلًا للعلاج. لا ترسل سجلًا طبيًا كاملًا بلا حاجة؛ أرسل ما تطلبه الخطة وما يثبت الحالة.
ما المستندات التي يجب أن تجمعها؟
أنشئ ملفًا واحدًا يحتوي على إشعار خروج الطبيب من الشبكة، بطاقة التأمين، Summary of Benefits and Coverage أو وثائق الخطة ذات الصلة، آخر Explanation of Benefits يثبت أن الطبيب كان يعامل كداخل الشبكة، خطة العلاج الحالية، مواعيد العمليات أو الإجراءات، أي خطاب من الطبيب، وكل المراسلات مع شركة التأمين.
احتفظ أيضًا بلقطة شاشة أو نسخة PDF من دليل مقدمي الخدمة إذا كان يظهر حالة الطبيب، مع تاريخ الالتقاط. لا تعتمد على الدليل الإلكتروني وحده لإثبات الحق، لكنه قد يكون دليلًا مفيدًا إذا حدث تضارب في المعلومات.
ماذا لو لم ترسل الخطة إشعارًا واضحًا؟
المواد التنظيمية الفيدرالية الخاصة باستمرارية الرعاية تلزم الخطط والجهات المصدرة، في الحالات المشمولة، بإخطار المرضى المستمرين في الرعاية بإنهاء الشبكة وبحقهم في انتخاب الرعاية الانتقالية. إذا كنت تعتقد أنك مؤهل ولم تتلق إشعارًا، لا تنتظر وصوله؛ اتصل بالخطة واطلب تقييمًا رسميًا.
إذا استمرت المشكلة، احتفظ بنسخة من كل طلب وقرار. قد تحتاج إلى مسار الشكاوى أو الاستئناف في الخطة، أو مساعدة جهة تنظيمية بحسب نوع التأمين.
ماذا لو كانت المشكلة أن دليل الشبكة كان خاطئًا؟
هذه حالة مختلفة لكنها مهمة. قد تحجز موعدًا اعتمادًا على دليل شركة التأمين الذي يقول إن الطبيب داخل الشبكة، ثم تكتشف بعد الخدمة أنه خارجها. قواعد No Surprises Act تتضمن أيضًا حماية مرتبطة بمعلومات دليل مقدمي الخدمة غير الدقيقة في ظروف معينة. لذلك لا تتعامل مع الفاتورة باعتبارها صحيحة تلقائيًا.
اتصل بالخطة، اذكر أنك اعتمدت على معلومات الشبكة، وأرسل أي دليل محفوظ لديك. اطلب إعادة معالجة المطالبة إذا كانت القواعد تنطبق. هذه المسألة تختلف عن Continuity of Care، رغم أن كلاهما مرتبط بحالة الشبكة.
هل تنطبق الحماية إذا غيرت أنت خطة التأمين؟
لا تخلط بين حالتين: الأولى أن طبيبك أو منشأتك يخرج من شبكة خطتك الحالية بسبب تغير العلاقة التعاقدية؛ والثانية أنك أنت تنتقل إلى خطة تأمين جديدة لا تضم الطبيب. حماية الـ90 يومًا التي تشرحها CMS بشأن خروج مقدم الخدمة من الشبكة لا تعني تلقائيًا أن كل شخص غيّر خطته يستطيع الاحتفاظ بطبيبه القديم 90 يومًا.
عند تغيير الخطة، راجع قواعد الخطة الجديدة وقانون الولاية وأي برنامج انتقالي خاص بها. وإذا كنت في منتصف علاج حساس، اسأل عن Transition of Care أو Continuity of Care قبل بدء الخطة الجديدة، ولا تفترض أن المصطلحين يؤديان دائمًا إلى الحق نفسه في كل سياق.
هل تشمل القاعدة كل أنواع التأمين الصحي؟
تقول CMS إن الحماية قد تنطبق على معظم أنواع التأمين الصحي، لكن لا يجوز تحويل ذلك إلى قاعدة مطلقة لكل منتج يحمل كلمة «تأمين». بعض أنواع التغطية لها أطر مختلفة، كما أن Medicare وMedicaid وبرامج حكومية أخرى لديها قواعد حماية ومسارات خاصة بها. كذلك توجد منتجات محدودة مثل بعض خطط المدة القصيرة أو المنافع المستثناة لا تعمل بالطريقة نفسها.
لذلك حدد أولًا نوع خطتك: تأمين من العمل، Marketplace، خطة فردية، Medicare Advantage، Medicaid، أو غير ذلك. ثم اطلب من الجهة المسؤولة تحديد القاعدة التي تنطبق عليك.
ماذا تفعل إذا جاءت المطالبة Out-of-Network رغم الموافقة؟
إذا حصلت على موافقة مكتوبة على Continuity of Care ثم وجدت في EOB أن المطالبة عولجت كخارج الشبكة، لا تدفع الفرق مباشرة قبل المراجعة. قارن تاريخ الخدمة بفترة الحماية، وتأكد أن الخدمة مرتبطة بمسار العلاج الذي تمت الموافقة عليه، ثم اتصل بالخطة واطلب إعادة معالجة Claim.
أرسل نسخة من خطاب الموافقة ورقم الطلب وEOB. إذا أرسلت عيادة الطبيب فاتورة منفصلة، أخبر قسم الفوترة أن لديك موافقة استمرارية رعاية واطلب تعليق التحصيل مؤقتًا أثناء تصحيح المطالبة. لا تتجاهل الفاتورة؛ وثّق أنك اعترضت عليها.
مثال عملي: علاج سرطان مستمر
لنفترض أن مريضًا يتلقى علاجًا منتظمًا لدى اختصاصي أورام داخل الشبكة، ثم أعلنت الخطة أن المجموعة الطبية ستصبح خارج الشبكة في 1 أكتوبر. الخطأ هو انتظار أول فاتورة بعد أكتوبر. الأفضل أن يتصل المريض فورًا بالخطة، يطلب تقييم Continuing Care Patient، ويرسل خطة العلاج والمواعيد القادمة إذا طُلبت.
إذا وافقت الخطة على الحماية، يحتفظ المريض بالموافقة المكتوبة ويتحقق من المدة والخدمات المشمولة. وفي الوقت نفسه يبدأ، بمساعدة الطبيب والخطة، خطة انتقال احتياطية إلى اختصاصي داخل الشبكة إذا كان العلاج سيستمر بعد انتهاء الفترة الانتقالية.
مثال عملي: طبيب رعاية أولية خرج من الشبكة
مريض سليم نسبيًا يزور طبيب الرعاية الأولية للفحص السنوي فقط، ولا يخضع لعلاج لحالة من الفئات المحددة. خروج الطبيب من الشبكة لا يعني تلقائيًا أن المريض يحصل على 90 يومًا من الزيارات بأسعار الشبكة. في هذه الحالة قد يكون الحل العملي اختيار PCP جديد داخل الشبكة ونقل السجل الطبي.
مثال عملي: عملية مقررة
إذا كانت لديك جراحة غير اختيارية مقررة وتم ترتيبها بينما الجراح داخل الشبكة، ثم خرج من الشبكة قبل موعدها، اتصل بالخطة فورًا. قدم تاريخ تحديد العملية، اسم الجراح والمنشأة، وأي Prior Authorization موجود. اسأل تحديدًا إن كانت العملية ومسار المتابعة المرتبط بها يدخلان في Continuity of Care، ولا تعتبر التصريح المسبق القديم وحده ضمانًا لطريقة احتساب الشبكة بعد تغير العقد.
ماذا عن الحمل؟
إذا كنتِ في متابعة حمل مع طبيب أصبح خارج الشبكة، اجمعي مواعيد المتابعة وتاريخ الحمل المتوقع وخطة الولادة، ثم تواصلي مع الخطة. الحمل تحت العلاج من الحالات التي تذكرها CMS ضمن فئات Continuing Care. ومع ذلك يجب تأكيد تفاصيل التغطية والفترة والخدمات المشمولة، خصوصًا إذا كان المستشفى الذي ستتم فيه الولادة له وضع شبكة مختلف عن الطبيب.
أخطاء شائعة يجب تجنبها
الاعتقاد أن 90 يومًا حق تلقائي لكل مريض
هذه أكثر نقطة قد تسبب فاتورة كبيرة. الحماية مرتبطة بشروط وتعريف المريض المستمر في الرعاية، وليست كوبونًا عامًا لكل من يحب طبيبه.
الاعتماد على كلام موظف واحد هاتفيًا
اطلب رقمًا مرجعيًا وقرارًا مكتوبًا متى أمكن. إذا كانت قيمة العلاج كبيرة، فإن عبارة «قالوا لي في الهاتف إنه مغطى» أضعف بكثير من موافقة موثقة.
الخلط بين استمرار الرعاية وبين تغطية كل خدمة
حتى مع معاملة الطبيب وفق شروط الشبكة، تبقى قواعد الخطة الأخرى ذات صلة: هل الخدمة أصلًا مغطاة؟ هل تحتاج Prior Authorization؟ هل استوفيت Deductible؟ لا تجعل حماية الشبكة تختلط بضمان دفع كل فاتورة.
عدم التخطيط لما بعد الفترة الانتقالية
الهدف من الحماية هو منع انقطاع مفاجئ، لا إبقاء العلاقة إلى الأبد. استخدم الوقت للبحث عن مقدم داخل الشبكة، ونقل السجلات، وضمان استمرار الوصفات والمواعيد.
دفع فاتورة كبيرة قبل قراءة EOB
قارن الفاتورة مع Explanation of Benefits، وتحقق من طريقة احتساب الشبكة. إذا كانت المطالبة خاطئة، اطلب التصحيح قبل دفع مبلغ متنازع عليه، مع الاستمرار في التواصل مع قسم الفوترة.
Checklist عند خروج طبيبك من الشبكة
- حدد تاريخ خروج الطبيب أو المنشأة من الشبكة.
- حدد نوع خطة التأمين لديك.
- اتصل بالخطة واسأل صراحة عن Continuing Care Patient وContinuity of Care.
- اطلب رقمًا مرجعيًا وقرارًا مكتوبًا.
- اطلب من الطبيب الوثائق السريرية اللازمة إذا طلبتها الخطة.
- تحقق من المدة والخدمات التي ستعامل كداخل الشبكة.
- احتفظ بكل EOB وفاتورة ومراسلة.
- ابدأ خطة انتقال إلى مقدم داخل الشبكة قبل انتهاء الفترة.
- إذا عولجت مطالبة محمية كخارج الشبكة، اطلب إعادة المعالجة فورًا.
أسئلة شائعة
هل يحق لي دائمًا 90 يومًا مع طبيبي القديم؟
لا. قد يكون المريض المؤهل قادرًا على الاستمرار بشروط الشبكة لمدة تصل إلى 90 يومًا، لكن الأهلية مرتبطة بتعريف Continuing Care Patient وبظروف خروج مقدم الخدمة من الشبكة.
هل الحمل وحده مهم في هذا التقييم؟
الحوامل اللواتي يخضعن للعلاج مذكورات ضمن الفئات التي توضحها CMS. تواصلي مع الخطة فورًا لتأكيد انطباق الحماية على حالتك وتفاصيلها.
هل تكفي موافقة الطبيب على الاستمرار معي؟
لا. موافقة الطبيب على رؤيتك لا تحدد وحدها كيف ستعالج شركة التأمين المطالبة. يجب تنسيق الأمر مع الخطة والحصول على تأكيد لشروط التغطية.
هل Prior Authorization يعني أن الطبيب سيظل In-Network؟
ليس بالضرورة. التصريح المسبق يتعلق عادة بالموافقة على خدمة وفق قواعد الخطة، بينما حالة الشبكة مسألة أخرى. عند تغير الشبكة، تحقق من الاثنين.
ماذا أفعل إذا رفضت شركة التأمين طلبي؟
اطلب سبب الرفض كتابة وتعليمات الاعتراض أو الشكوى، وراجع وثائق خطتك. إذا كنت تعتقد أن قواعد No Surprises Act لم تُتبع، توفر CMS مساعدة عبر No Surprises Help Desk على الرقم 1-800-985-3059. وقد تكون هناك جهة تأمين في الولاية أو جهة فيدرالية مختصة بحسب نوع الخطة.
هل قوانين الولايات قد تمنح حقوقًا إضافية؟
نعم، قد توجد حماية على مستوى الولاية تتجاوز الحد الفيدرالي أو تنظم حالات إضافية. لذلك لا تفترض أن الدليل الفيدرالي هو آخر كلمة، خصوصًا في الخطط الخاضعة لتنظيم الولاية.
مصادر رسمية
للمراجعة المباشرة، راجع دليل CMS المحدث في 25 أغسطس 2026: Action Plan: Doctor going out-of-network، وصفحة Know your rights with insurance. تم التحقق من عمل الرابطين وقت إعداد المسودة.
الخلاصة
خروج طبيبك من شبكة التأمين لا يعني دائمًا أن عليك قطع العلاج في اليوم نفسه، ولا يعني في المقابل أنك تستطيع الاستمرار معه تلقائيًا بالسعر القديم. إذا كنت في علاج لمرض خطير ومعقد، أو رعاية مؤسسية، أو لديك جراحة غير اختيارية مقررة، أو كنت حاملًا تحت العلاج، أو في حالة نهائية، فقد تكون ضمن الفئات التي تستفيد من حماية استمرارية الرعاية لمدة انتقالية تصل إلى 90 يومًا.
التصرف الصحيح هو التحرك فورًا: اطلب تقييم Continuity of Care من الخطة، وثّق حالتك ومسار العلاج، احصل على القرار كتابة، راقب EOB والفواتير، وابدأ مبكرًا في إعداد انتقال آمن إذا كان العلاج سيستمر بعد انتهاء الحماية. هذا المقال للتوعية العامة ولا يمثل استشارة قانونية أو طبية أو تأمينية فردية؛ عقد خطتك وقانون الولاية وظروف علاجك قد تغير النتيجة.
دليل مرتبط على عرب أمريكا
كيف أختار خطة التأمين الصحي الأنسب لي ولعائلتي في أمريكا؟ دليل مبسط للعرب