n
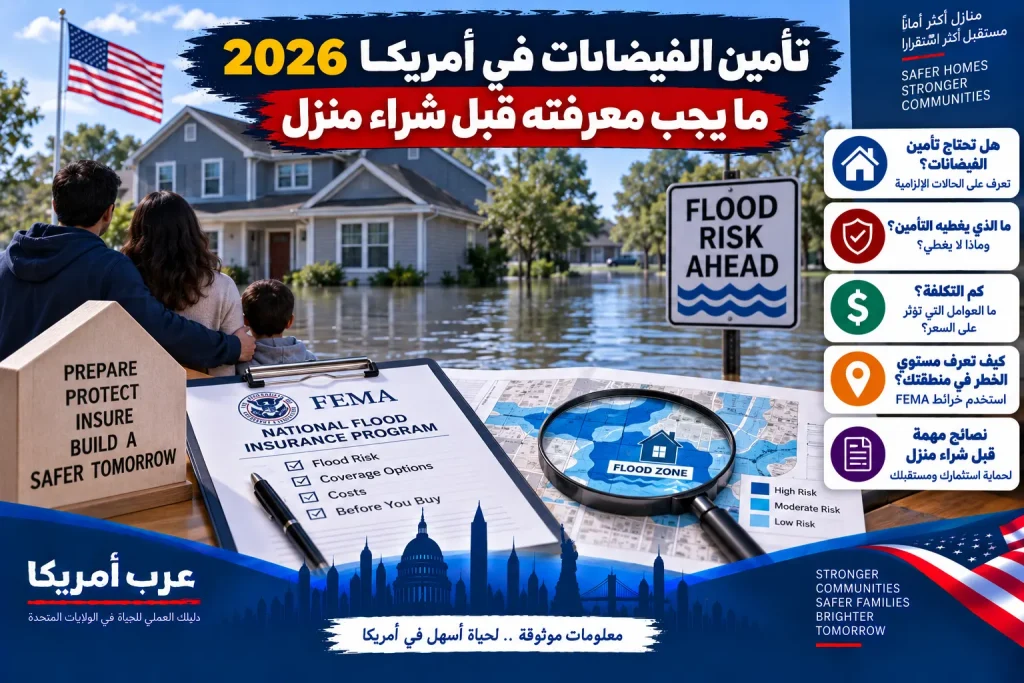
آخر تحديث: سبتمبر 2026. قد يبدو تأمين الفيضانات بندًا ثانويًا عند شراء منزل أو استئجار شقة في الولايات المتحدة، لكنه قد يتحول إلى شرط لإتمام القرض العقاري أو إلى فارق مالي كبير بعد كارثة. الخطأ الشائع هو افتراض أن تأمين المنزل العادي يغطي المياه الناتجة عن الفيضان. في الغالب لا يفعل ذلك، ولهذا يحتاج المشتري أو المالك أو المستأجر إلى فهم الخطر، ومن يفرض التأمين، ومتى تبدأ التغطية، وما الذي يغطيه برنامج التأمين الوطني ضد الفيضانات NFIP وما الذي لا يغطيه.
nn
هذا الدليل يشرح الصورة العملية في 2026: كيف تعرف إن كان المنزل داخل منطقة خطر فيضانات، متى يصبح التأمين إلزاميًا مع الرهن العقاري، كيف تتعامل مع فترة الانتظار، وما الأسئلة التي يجب أن تطرحها قبل توقيع عقد الشراء. كما يوضح الفرق بين القاعدة الفيدرالية وبين متطلبات المقرض أو الولاية أو شركة التأمين.
nn
ما هو تأمين الفيضانات ولماذا لا يكفي تأمين المنزل؟
n
تأمين الفيضانات هو تغطية منفصلة مخصصة للخسائر الناتجة عن الفيضان وفق تعريف الوثيقة. التأمين القياسي لأصحاب المنازل Homeowners Insurance يحمي عادة من أخطار مثل الحريق والسرقة وبعض أضرار العواصف، لكنه لا يغطي عادة الفيضان الخارجي الذي يغمر الأرض والمبنى. لذلك لا ينبغي قراءة عبارة “لدي تأمين منزل” على أنها تعني تلقائيًا “لدي تأمين فيضانات”.
nn
هذه النقطة مهمة أيضًا للمستأجر. تأمين المستأجر Renters Insurance يحمي ممتلكات المستأجر في أخطار محددة، لكن تغطية الفيضان ليست عادة جزءًا تلقائيًا منه. ويمكن للمستأجر في مجتمع مشارك في NFIP شراء تغطية لمحتوياته حتى لو لم يكن مالك المبنى. للمزيد عن الفرق بين حماية المنزل وممتلكات المستأجر، راجع دليل تأمين المنزل والشقة في أمريكا 2026.
nn
متى يكون تأمين الفيضانات مطلوبًا بسبب الرهن العقاري؟
n
إذا كان العقار يقع في Special Flood Hazard Area أو SFHA وكان القرض خاضعًا لمتطلبات التأمين الفيدرالية ذات الصلة، فقد يصبح تأمين الفيضانات شرطًا للقرض. عمليًا، سيقوم المقرض بتحديد منطقة الفيضان المرتبطة بالعقار، وإذا انطبقت المتطلبات سيطلب إثبات تغطية كافية قبل أو عند الإغلاق. لا يعني ذلك أن كل منزل خارج SFHA آمن من الفيضان، ولا يعني أن كل قرض وكل عقار يخضعان بالطريقة نفسها.
nn
بحسب مكتب الحماية المالية للمستهلك CFPB، شراء منزل في SFHA مع رهن عقاري يعني عمومًا أنك ستحتاج إلى تأمين فيضانات. وتوضح FEMA أن الخطر لا يتوقف عند حدود المناطق عالية الخطورة؛ فقد تقع مطالبات في مناطق خارجها أيضًا. لذلك هناك فرق بين سؤالين: “هل المقرض يجبرني على شراء التأمين؟” و“هل من الحكمة ماليًا أن أشتري التأمين؟”. قد تكون إجابة الأول لا وإجابة الثاني نعم.
nn
هل يستطيع المقرض طلب تأمين حتى لو لم تفرضه القاعدة الفيدرالية؟
n
قد يضع المقرض متطلبات حماية للعقار تتجاوز الحد الأدنى الذي تتصوره أنت، ما دامت متوافقة مع القانون والعقد. لهذا لا تعتمد فقط على خريطة عامة أو كلام البائع. اطلب من المقرض تحديد متطلبات التأمين كتابةً قبل الإغلاق، واعرف مقدار التغطية المطلوب والموعد النهائي لتقديم الوثيقة.
nn
كيف تعرف منطقة الفيضان قبل شراء المنزل؟
n
لا تنتظر حتى مرحلة الإغلاق. ابدأ بفحص عنوان العقار على خرائط FEMA ومصادر المخاطر المحلية، ثم اطلب من وكيل العقار والبائع أي إفصاحات متاحة عن الفيضانات السابقة، مطالبات التأمين، دخول المياه إلى القبو، مشاكل التصريف، وأي أعمال ترميم مرتبطة بالمياه. قواعد إفصاح البائع تختلف حسب الولاية، ولذلك لا تفترض أن النموذج المستخدم في ولاية ما يطابق ولاية أخرى.
nn
اسأل أيضًا شركة التأمين عن سعر حقيقي للعنوان نفسه. لا تستخدم متوسطًا وطنيًا لتقدير الميزانية، لأن التسعير يتأثر بعوامل خاصة بالعقار والخطر. من المفيد الحصول على عرض قبل انتهاء فترة الفحص أو أي مهلة تعاقدية تسمح لك بإعادة تقييم الصفقة. يوضح CFPB في إرشاداته لمخاطر الفيضانات والكوارث عند شراء منزل أن تكلفة التأمين والمخاطر المستقبلية يجب أن تدخل في قرار القدرة على تحمل المنزل، لا أن تعامل كمفاجأة بعد الإغلاق.
nn
ما معنى SFHA عمليًا؟
n
هي منطقة تحددها خرائط مخاطر الفيضانات بوصفها ذات خطر مرتفع وفق المعايير الفيدرالية. لكن حدود الخريطة ليست جدارًا يمنع الماء. التطوير العمراني، أنظمة التصريف، تغير سطح الأرض، الأمطار الشديدة، الأنهار والجداول وغيرها قد تؤدي إلى أضرار خارج المنطقة المصنفة عالية الخطورة. لذلك استخدم الخريطة كأداة قرار مهمة، لا كضمان مطلق.
nn
NFIP أم تأمين فيضانات خاص؟
n
برنامج National Flood Insurance Program أو NFIP تديره FEMA ويتيح التأمين في المجتمعات المشاركة. وفي السوق توجد أيضًا وثائق Flood Insurance خاصة من شركات تأمين. الاختيار ليس مجرد مقارنة سعر؛ قارن حدود التغطية، الاستثناءات، تغطية المبنى والمحتويات، المقتنيات، تكاليف السكن المؤقت إن وجدت، شروط القبو، مبلغ التحمل Deductible، وكيف يتعامل المقرض مع الوثيقة.
nn
إذا كان لديك رهن عقاري، لا تشترِ وثيقة خاصة لمجرد أنها أرخص قبل التأكد من أن المقرض سيقبلها وأنها تستوفي متطلباته. اطلب موافقة واضحة على نوع الوثيقة وحدودها. وإذا كنت تقارن NFIP بوثيقة خاصة، اقرأ تعريف “flood” وشروط بدء التغطية والتجديد، لا صفحة السعر فقط.
nn
فترة الانتظار 30 يومًا: القاعدة التي قد تفاجئك
n
وفق المعلومات الحالية لبرنامج NFIP، تبدأ تغطية وثيقة جديدة عادة بعد 30 يومًا من تاريخ الشراء. معنى ذلك أن شراء التأمين عندما يصبح الإعصار أو العاصفة قريبًا قد يكون متأخرًا جدًا. لكن توجد استثناءات مهمة، ولذلك لا تطبق رقم 30 يومًا بصورة آلية على كل حالة.
nn
توضح FEMA أن الانتظار لا يطبق بالطريقة المعتادة عندما يتم شراء تأمين الفيضانات بالتزامن مع إنشاء أو زيادة أو تمديد أو تجديد قرض عقاري. كما توجد حالات خاصة مرتبطة بتحديث خرائط الخطر وبعض ظروف الفيضانات المرتبطة بحرائق الأراضي الفيدرالية. التفاصيل الدقيقة مهمة لأن تاريخ الشراء وسبب شراء الوثيقة وتاريخ تغيير الخريطة يمكن أن يغير النتيجة. يمكن مراجعة صفحة شراء وثيقة NFIP وفترات بدء التغطية قبل الاعتماد على موعد معين.
nn
مثال عملي عند شراء منزل
n
لنفترض أنك ستغلق شراء منزل بعد أسبوعين، والمقرض طلب تأمين فيضانات كشرط للقرض. لا تستنتج أن عليك الانتظار 30 يومًا بعد الإغلاق لتصبح الوثيقة فعالة. شراء الوثيقة في سياق إنشاء القرض من الاستثناءات المعروفة للانتظار المعتاد، لكن يجب تنسيق تاريخ النفاذ مع شركة التأمين والمقرض والإغلاق. اطلب وثيقة إثبات واضحة بدل الاعتماد على تفسير شفهي.
nn
مثال عملي لمالك منزل بلا قرض جديد
n
مالك منزل خارج عملية شراء أو إعادة تمويل يقرر شراء NFIP لأن موسم العواصف بدأ. هنا قد تنطبق فترة الانتظار المعتادة 30 يومًا. إذا اشترى الوثيقة اليوم وحدث فيضان خلال فترة الانتظار، فلا ينبغي أن يفترض أن الخسارة مغطاة. لذلك التخطيط المبكر أهم من محاولة شراء الحماية عند ظهور توقعات الطقس الخطرة.
nn
ماذا يغطي NFIP للمبنى وماذا عن المحتويات؟
n
يجب التمييز بين Building Coverage وContents Coverage. تغطية المبنى تتعلق بالعناصر المؤهلة من هيكل العقار وأنظمته، بينما تغطية المحتويات تتعلق بالممتلكات الشخصية المؤهلة. وجود واحدة لا يعني بالضرورة أنك اشتريت الأخرى بالقدر الذي تحتاجه. على المالك أن يراجع حدود المبنى والمحتويات، وعلى المستأجر أن يركز خصوصًا على محتوياته.
nn
هناك قيود خاصة على الأقبية والمساحات الواقعة تحت مستوى الأرض، وبعض العناصر قد تكون مغطاة فقط بشروط محددة أو لا تكون مشمولة كما يتوقع صاحب المنزل. لذلك لا تبنِ قرارك على عبارة “Flood Insurance يغطي الفيضان” فقط. اطلب Summary of Coverage والوثيقة الفعلية واقرأ الاستثناءات والحدود.
nn
هل يغطي التأمين كل تكلفة إعادة البناء؟
n
ليس بالضرورة. حدود الوثيقة وطريقة تسوية الخسارة ومبلغ التحمل وشروط التغطية كلها تؤثر في المبلغ الذي تحصل عليه. وقد تكون تكلفة إعادة البناء الفعلية أعلى من حد الوثيقة. لهذا يجب مقارنة مبلغ القرض أو سعر الشراء أو القيمة السوقية بتكلفة إعادة البناء دون افتراض أنها أرقام متساوية.
nn
اسأل وكيل التأمين: ما الحد الأقصى للمبنى؟ ما حد المحتويات؟ هل التسوية Replacement Cost أم Actual Cash Value في الجزء الذي يهمني؟ ما مبلغ التحمل لكل نوع من التغطية؟ وما الذي لن تدفعه الوثيقة؟ احتفظ بالإجابات والمستندات.
nn
كيف تؤثر تكلفة تأمين الفيضانات في قدرتك على شراء المنزل؟
n
المشكلة ليست القسط السنوي فقط. إذا كان التأمين مطلوبًا ويُدفع عبر Escrow، فقد يدخل جزء من القسط في دفعتك الشهرية للرهن. وهذا يرفع التكلفة الشهرية الفعلية للمنزل. وإذا تغير القسط مستقبلًا، فقد تتغير دفعة Escrow أيضًا. لذلك احسب السكن على أساس الرهن والضرائب وتأمين المنزل وتأمين الفيضانات ورسوم HOA والصيانة، لا أصل وفائدة القرض وحدهما.
nn
قبل تقديم عرض شراء نهائي، حاول الحصول على تقدير تأمين للعنوان. إذا كانت تكلفة التأمين تجعل الميزانية غير مريحة، فهذه معلومة يجب أن تعرفها قبل أن تصبح الصفقة صعبة الخروج منها.
nn
ماذا يحدث إذا تركت وثيقة التأمين تنتهي؟
n
وثائق NFIP سنوية، وتجديدها مهم لتجنب فجوة في الحماية. تشير FEMA إلى وجود فترة سماح مرتبطة بالتجديد في ظروف محددة، لكن الاعتماد على اللحظة الأخيرة مخاطرة. وإذا كان القرض يشترط التأمين وفقدت التغطية، فقد يتدخل المقرض لحماية مصلحته في العقار، وقد تكون التغطية التي يرتبها المقرض أكثر تكلفة أو أقل ملاءمة لك.
nn
أفضل ممارسة هي مراجعة التجديد قبل تاريخ الانتهاء، والتأكد من وصول الفاتورة إلى الشخص الصحيح، خصوصًا إذا تغيرت شركة خدمة الرهن Mortgage Servicer. احتفظ بإثبات الدفع والتجديد.
nn
ما هو Force-Placed Insurance ولماذا يجب تجنبه؟
n
إذا كان عقد القرض يتطلب تأمينًا ولم يحصل الـservicer على دليل على استمرار التغطية، فقد يشتري تغطية لحماية مصلحة المقرض ويحمّلك تكلفتها بعد اتباع المتطلبات القانونية ذات الصلة. هذه ليست طريقة ذكية “لترك البنك يهتم بالتأمين”. قد تكون أغلى وقد تركز على مصلحة المقرض بدل احتياجاتك الكاملة.
nn
إذا تلقيت رسالة تقول إن دليل التأمين غير موجود رغم أن لديك وثيقة فعالة، لا تتجاهلها. أرسل صفحة declarations أو إثبات التغطية إلى الجهة المحددة، واتصل بالـservicer، واحتفظ بسجل الإرسال. وإذا كان الخطأ من شركة خدمة الرهن، يمكن أن تصبح إجراءات Notice of Error أو Request for Information ذات صلة بحسب الحالة.
nn
شراء منزل: Checklist لتأمين الفيضانات قبل الإغلاق
n
1. افحص العنوان لا المدينة فقط. المخاطر قد تختلف بين منزل وآخر داخل الحي نفسه.
n
2. اطلب إفصاحات البائع. اسأل عن تاريخ الفيضانات ودخول المياه والمطالبات والإصلاحات، مع مراعاة قانون الولاية.
n
3. اطلب تحديد المقرض. هل العقار داخل منطقة تجعل التأمين شرطًا للقرض؟ وما الحد الأدنى المطلوب؟
n
4. احصل على عروض تأمين قبل الإغلاق. لا تنتظر يوم التوقيع لمعرفة التكلفة.
n
5. قارن NFIP والخاص. قارن الشروط لا السعر وحده، وتأكد من قبول المقرض.
n
6. تحقق من تاريخ النفاذ. اسأل كتابةً متى تبدأ التغطية وهل ينطبق استثناء من فترة الانتظار.
n
7. راجع المبنى والمحتويات. لا تفترض أن كل ممتلكاتك مشمولة تلقائيًا.
n
8. افهم Deductible. اختر مبلغًا تستطيع دفعه بعد الكارثة.
n
9. أدخل القسط في ميزانيتك الشهرية. خصوصًا إذا كان سيُجمع عبر Escrow.
n
10. احفظ المستندات. الخريطة، العرض، declarations، إيصالات الدفع، مراسلات المقرض، والإفصاحات.
nn
أخطاء شائعة قد تكلف آلاف الدولارات
n
الخطأ الأول: “أنا خارج Flood Zone إذن لا أحتاج التأمين”
n
عبارة Flood Zone تستخدم أحيانًا بصورة مضللة؛ كل عقار له مستوى من خطر الفيضان، والتصنيف المرتفع يحدد متطلبات مهمة لكنه لا يجعل بقية المناطق بلا خطر. قيّم الخطر الفعلي وقدرتك على تحمل خسارة كبيرة.
nn
الخطأ الثاني: الاعتماد على Homeowners Insurance
n
التأمين القياسي للمنزل لا يغطي عادة الفيضان. اطلب من شركة التأمين شرح سبب الضرر المغطى وغير المغطى بدل الاعتماد على اسم الوثيقة.
nn
الخطأ الثالث: شراء التأمين قبل العاصفة بأيام
n
فترة الانتظار المعتادة في NFIP قد تجعل القرار متأخرًا. الاستثناءات محددة ولا ينبغي افتراض انطباقها.
nn
الخطأ الرابع: النظر إلى قسط السنة الأولى فقط
n
تكلفة التأمين قد تتغير. عند تقييم منزل على أفق طويل، اترك هامشًا في الميزانية بدل بناء القدرة المالية على رقم سنة واحدة.
nn
الخطأ الخامس: عدم مراجعة القبو والمحتويات
n
القيود المتعلقة بالأقبية والممتلكات قد تفاجئ صاحب المنزل بعد الخسارة. اقرأ تفاصيل التغطية قبل المطالبة، لا بعدها.
nn
ماذا تفعل إذا اختلفت مع تحديد منطقة الفيضان؟
n
إذا اعتقدت أن تحديد الخطر أو بيانات العقار غير صحيحة، لا تحاول حل المشكلة فقط بإخبار موظف البنك أن “المنزل لم يغرق من قبل”. توجد إجراءات فنية لدى FEMA تتعلق بالخرائط وتحديد موقع المبنى وارتفاعه، وقد تحتاج إلى مسّاح أو Elevation Certificate أو مستندات أخرى بحسب نوع الاعتراض. وفي الوقت نفسه، لا تتجاهل شرط المقرض القائم أثناء الاعتراض لأن ذلك قد يؤخر الإغلاق أو يخلق مشكلة تأمين.
nn
هل Elevation Certificate مطلوب دائمًا؟
n
لا. شهادة الارتفاع يمكن أن تكون أداة مفيدة لتوثيق ارتفاع المبنى ودعم فهم الخطر أو التسعير في حالات معينة، لكنها ليست وثيقة إلزامية لكل من يشتري NFIP. اسأل شركة التأمين إن كانت ستفيد في حالتك وما إذا كانت تكلفة إعدادها مبررة.
nn
ماذا لو كنت مستأجرًا في منطقة معرضة للفيضان؟
n
مالك العقار قد يؤمن المبنى، لكن ذلك لا يعني أن أثاثك وملابسك وأجهزتك الشخصية مؤمنة لصالحك. اسأل عن Contents Coverage مخصصة لك. كذلك ضع خطة لحفظ الوثائق المهمة والأدوية والأجهزة الإلكترونية بعيدًا عن الأماكن الأكثر عرضة للمياه، واعرف تعليمات الإخلاء المحلية.
nn
أسئلة شائعة عن تأمين الفيضانات في أمريكا
n
هل تأمين الفيضانات إلزامي لكل أصحاب المنازل؟
n
لا. الإلزام يعتمد على عوامل منها موقع العقار ونوع القرض ومتطلبات المقرض. لكن عدم الإلزام لا يعني عدم وجود خطر أو أن شراء التأمين غير مفيد.
nn
هل يغطي Homeowners Insurance الفيضان؟
n
عادة لا يغطي الفيضان الخارجي بالشكل الذي يغطيه تأمين الفيضانات. يجب مراجعة وثيقتك لأن أسباب أضرار المياه تختلف، مثل انفجار أنبوب داخل المنزل مقارنة بفيضان يغمر المنطقة.
nn
هل يمكن شراء NFIP إذا لم أكن في منطقة عالية الخطورة؟
n
يمكن للمالكين والمستأجرين المؤهلين في المجتمعات المشاركة شراء تغطية NFIP حتى خارج المناطق عالية الخطورة، وفق قواعد البرنامج.
nn
هل تبدأ الوثيقة في اليوم نفسه؟
n
عادة توجد فترة انتظار 30 يومًا لوثيقة NFIP الجديدة، لكن هناك استثناءات، أبرزها حالات مرتبطة بإنشاء أو زيادة أو تمديد أو تجديد قرض عقاري، إضافة إلى حالات محددة أخرى. تحقق من تاريخ النفاذ المكتوب في وثيقتك.
nn
هل تأمين الفيضانات الخاص مقبول للرهن؟
n
قد يكون مقبولًا إذا استوفى المتطلبات القانونية ومتطلبات المقرض، لكن لا تفترض القبول قبل الشراء. قدم تفاصيل الوثيقة للمقرض واحصل على تأكيد.
nn
هل يجب أن أشتري التأمين لمجرد أن المنزل قريب من نهر؟
n
القرب من النهر مؤشر واحد فقط. افحص خرائط الخطر، تاريخ العقار، التصريف المحلي، تكلفة التغطية وقدرتك على تحمل الخسارة. وقد توجد مخاطر في أماكن بعيدة عن الأنهار أيضًا.
nn
من يدفع القسط إذا لدي Escrow؟
n
عادة تجمع شركة خدمة الرهن جزءًا من مصاريف التأمين والضرائب ضمن الدفعة الشهرية ثم تدفع الفواتير من حساب Escrow وفق ترتيبات القرض. راقب البيانات ولا تفترض أن الدفع تم دون مراجعة.
nn
الخلاصة
n
تأمين الفيضانات ليس مجرد ورقة يطلبها البنك. قبل شراء منزل في أمريكا، افحص خطر العنوان، اسأل عن تاريخ الفيضانات، احصل على سعر تأمين فعلي، وافهم هل القرض يجعل التغطية إلزامية. تذكر أن تأمين المنزل العادي لا يغطي عادة الفيضان، وأن NFIP يطبق عادة فترة انتظار 30 يومًا مع استثناءات مهمة، خصوصًا عند معاملات القروض المؤهلة.
nn
أفضل قرار ليس شراء أكبر وثيقة أو أرخص وثيقة بصورة تلقائية، بل فهم الخطر والتغطية والحدود والتكلفة ومبلغ التحمل، ثم اختيار حماية تستطيع الاستمرار في دفعها. وإذا كانت الصفقة العقارية تعتمد على قبول المقرض للتغطية، احصل على موافقته قبل الإغلاق.
nn
إخلاء مسؤولية: هذا المقال للتثقيف العام ولا يمثل نصيحة قانونية أو تأمينية أو مالية شخصية. قوانين التأمين والإفصاح والعقارات تختلف بين الولايات، كما تختلف شروط القروض والوثائق. راجع وثيقتك ومقرضك ووكيل تأمين مرخصًا أو مختصًا قانونيًا عند الحاجة.
n