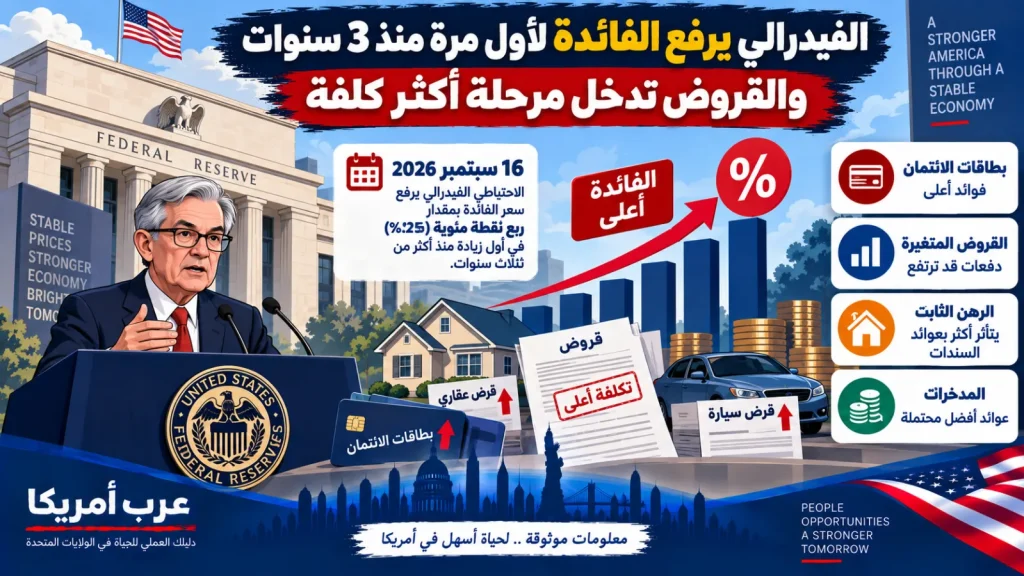
رفع مجلس الاحتياطي الفيدرالي الأمريكي سعر الفائدة الرئيسي ربع نقطة مئوية يوم الأربعاء 16 سبتمبر/أيلول 2026، في أول زيادة من نوعها منذ عام 2023، في خطوة تعكس عودة القلق من استمرار التضخم رغم متانة النشاط الاقتصادي. وقرر البنك المركزي بالإجماع رفع النطاق المستهدف لسعر الأموال الفيدرالية إلى 3.75%–4%، مؤكدًا أن التضخم لا يزال مرتفعًا وأن التحرك يهدف إلى دعم عودته في وقت أقرب إلى هدف 2%.
القرار لا يعني أن كل قرض في الولايات المتحدة سيرتفع فورًا بالمقدار نفسه، لكنه يغيّر تكلفة الأموال في النظام المالي ويضغط صعودًا على عدد من أسعار الاقتراض المتغيرة. وبعد ساعات من القرار، بدأت بنوك أمريكية كبرى رفع سعر الإقراض الأساسي إلى 7% من 6.75%، وهو السعر الذي يُستخدم مرجعًا لعدد من بطاقات الائتمان وخطوط الائتمان والقروض التجارية والاستهلاكية.
ماذا قرر الاحتياطي الفيدرالي؟
قالت اللجنة الفيدرالية للسوق المفتوحة إن النشاط الاقتصادي يتوسع بوتيرة قوية، وإن الإنفاق المحلي ظل متماسكًا، مع نمو قوي في الإنتاجية واستثمار رأسمالي متين. وأضافت أن مكاسب الوظائف واكبت نمو قوة العمل وأن معدل البطالة لم يتغير كثيرًا.
لكن الجانب الذي دفع السياسة النقدية نحو التشديد هو الأسعار. فقد شدد البيان على أن التضخم لا يزال مرتفعًا، وأن زيادة الفائدة ستدعم العودة إلى هدف البنك المركزي البالغ 2%. وجاء التصويت 12 مقابل صفر، ما يعني أن أعضاء اللجنة الذين شاركوا في القرار أيدوا الزيادة بالإجماع.
وبموجب مذكرة التنفيذ الرسمية، سيرتفع سعر الفائدة المدفوع على أرصدة الاحتياطيات إلى 3.90% اعتبارًا من 17 سبتمبر، كما يرتفع سعر الائتمان الأساسي لدى الاحتياطي الفيدرالي إلى 4%.
لماذا يهم القرار الأسر والمقترضين؟
سعر الأموال الفيدرالية ليس سعر الرهن العقاري ولا فائدة بطاقة الائتمان مباشرة، لكنه نقطة مرجعية مركزية في تكلفة التمويل. ولذلك يظهر أثر قرارات الفيدرالي عادة بسرعة أكبر على المنتجات ذات الفائدة المتغيرة، بينما تتحرك قروض الرهن العقاري الثابتة وفق عوامل أوسع تشمل عوائد سندات الخزانة وتوقعات التضخم والأسواق.
وأكدت رويترز أن بنوكًا كبرى، من بينها JPMorgan Chase وBank of America وCitigroup وWells Fargo، رفعت سعر الإقراض الأساسي إلى 7% بعد قرار الفيدرالي. وهذا التطور مهم خصوصًا لمن يحمل رصيدًا على بطاقة ائتمان بفائدة متغيرة أو يستخدم خط ائتمان مرتبطًا بالـprime rate، لأن تكلفة خدمة الدين قد ترتفع مع انتقال الزيادة إلى التسعير.
أما من يملك قرضًا ثابت الفائدة قائمًا، مثل رهن عقاري ثابت لمدة 30 عامًا، فلا تتغير فائدته التعاقدية لمجرد قرار اليوم. لكن الأشخاص الذين يتقدمون لقروض جديدة أو يعيدون التمويل قد يواجهون بيئة تمويل أكثر صعوبة إذا استمرت عوائد السوق والفوائد عند مستويات مرتفعة.
الفيدرالي يتوقع بقاء الفائدة مرتفعة
تكشف التوقعات الاقتصادية الجديدة للاحتياطي الفيدرالي أن الوسيط المتوقع لسعر الأموال الفيدرالية في نهاية 2026 يبلغ 4.1%، مقارنة بـ3.8% في توقعات يونيو. وتشير الأرقام إلى أن صناع السياسة لا يتعاملون مع زيادة سبتمبر باعتبارها بالضرورة حركة منفردة يعقبها خفض سريع.
وفي الوقت نفسه، رفع المشاركون توقعهم الوسيط لنمو الناتج المحلي الإجمالي الحقيقي في 2026 إلى 2.3%، بينما بلغ توقع البطالة 4.1%. أما تضخم نفقات الاستهلاك الشخصي PCE فبلغ توقعه الوسيط 3.7% لهذا العام، مع توقع انخفاضه إلى 2.3% في 2027 ثم 2.1% في 2028.
هذه الصورة تفسر المعضلة التي تواجه البنك المركزي: الاقتصاد لا يظهر ضعفًا واسعًا يجبره على خفض الفائدة، في حين أن التضخم ما زال أعلى بوضوح من الهدف. وفي مؤتمره الصحفي، أكد رئيس الاحتياطي الفيدرالي كيفن وارش أن الاتجاهات الأساسية للتضخم لم تتحسن بصورة ذات معنى، وأن استقرار الأسعار سيظل محور السياسة النقدية.
رد فعل الأسواق
لم تستقبل الأسهم الأمريكية القرار بحماس. ووفق بيانات السوق التي أوردتها رويترز، أنهى مؤشر داو جونز الجلسة منخفضًا بنحو 1.2%، فيما تراجع S&P 500 بنحو 0.4%، بينما كان تغير ناسداك محدودًا. ويعكس ذلك قلق المستثمرين من أن تشديد السياسة النقدية قد يستمر فترة أطول مما كان متوقعًا.
الفائدة الأعلى قد تساعد في كبح الطلب والأسعار، لكنها ترفع في المقابل تكلفة الاقتراض على الأسر والشركات، وقد تؤثر في سوق الإسكان والاستثمارات وعمليات التوسع والتوظيف إذا استمرت مدة طويلة. لذلك ستكون البيانات المقبلة حول التضخم وسوق العمل والإنفاق الاستهلاكي محورية في تحديد ما إذا كان اجتماع سبتمبر بداية دورة زيادات جديدة أم مجرد تعديل محدود.
ماذا يجب أن يراقب المستهلك الآن؟
بالنسبة للأسر، الأهم هو التفريق بين الديون ذات الفائدة الثابتة والمتغيرة. من لديه بطاقة ائتمان أو خط ائتمان متغير يمكنه مراجعة إشعار البنك لمعرفة موعد انتقال أي زيادة إلى معدل الفائدة السنوي APR. أما أصحاب القروض الثابتة فلا ينبغي أن يفترضوا أن دفعاتهم ستتغير تلقائيًا.
كما أن قرار الفيدرالي لا يحدد وحده اتجاه الرهن العقاري. فقد تتحرك معدلات الرهن صعودًا أو هبوطًا تبعًا لعوائد السندات وتوقعات المستثمرين بشأن التضخم والنمو والسياسة المقبلة. لذلك يبقى السعر الفعلي الذي يعرضه المقرض، والرسوم والنقاط الائتمانية وشروط القرض، أكثر أهمية للمقترض من الاكتفاء بمتابعة عنوان قرار الفائدة.
ما المتوقع لاحقًا؟
ستتركز الأنظار على بيانات التضخم المقبلة وعلى ما إذا كانت الضغوط السعرية ستبدأ بالتراجع بما يكفي لتغيير مسار الفيدرالي. التوقع الوسيط البالغ 4.1% لنهاية العام يشير إلى أن صناع السياسة يرون مجالًا لبقاء السياسة مشددة، لكنه ليس وعدًا بقرار محدد؛ فكل اجتماع جديد يعتمد على البيانات والمخاطر الاقتصادية المتاحة وقتها.
وبالنسبة للمستهلك الأمريكي، الرسالة العملية واضحة: عصر انخفاض تكلفة الاقتراض السريع لم يبدأ بعد. قرار 16 سبتمبر يعيد الفائدة إلى مسار صاعد للمرة الأولى منذ ثلاث سنوات، وقد يجعل إدارة أرصدة بطاقات الائتمان والقروض المتغيرة والتمويل الجديد أكثر أهمية خلال الأشهر المقبلة.