آخر تحديث: سبتمبر 2026. عند شراء سيارة مستعملة من معرض في الولايات المتحدة، قد يبدو السعر المعلن هو أهم رقم في الصفقة، لكن التكلفة الحقيقية قد تتغير داخل مكتب التمويل والتأمين F&I عندما تظهر رسوم ومنتجات إضافية مثل الضمان الممتد، عقد الخدمة، حماية الطلاء، نقش VIN، تأمين الائتمان أو رسوم تجهيز مختلفة. المشكلة ليست في وجود كل إضافة بحد ذاتها؛ بعض المنتجات قد تكون مفيدة فعلًا لبعض المشترين. الخطر يبدأ عندما تُضاف دون فهم واضح، أو تُعرض كأنها إلزامية، أو يُخفى أثرها داخل القسط الشهري بدل إظهار سعرها الكامل.
هذا الدليل يشرح عمليًا كيف تراجع عقد شراء السيارة قبل التوقيع، وكيف تميز بين الرسوم الحكومية أو الضرورية والمنتجات الاختيارية، وما الذي تقوله إذا قيل لك إن التمويل لن يُقبل إلا بشراء ضمان أو GAP أو منتج إضافي. كما يوضح الفرق بين القواعد الفيدرالية وبين الحقوق التي قد تختلف من ولاية إلى أخرى.
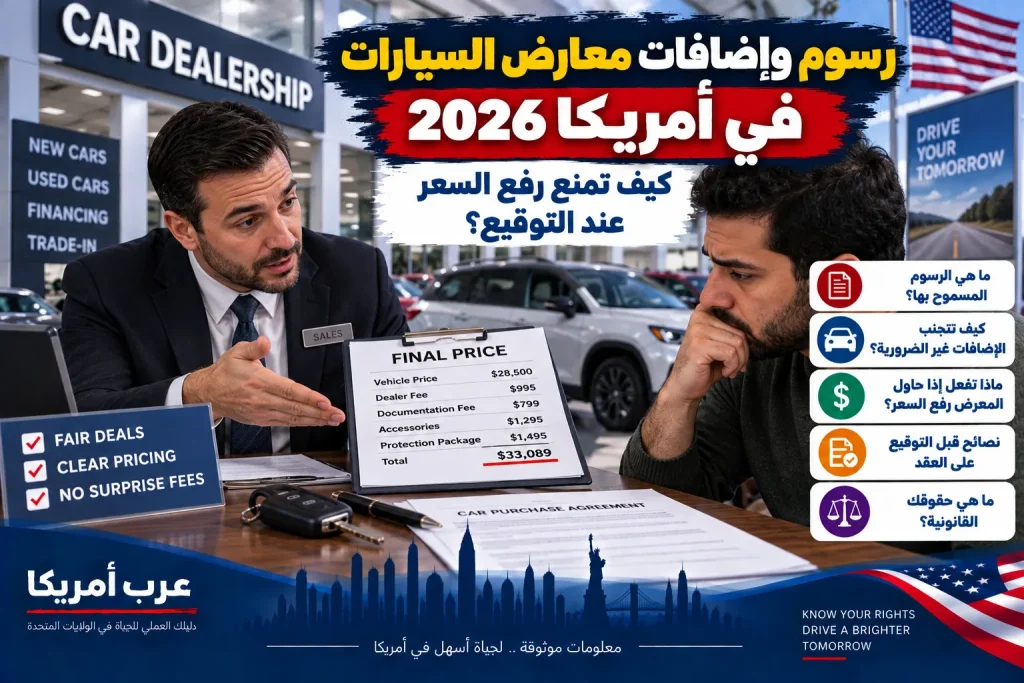
ما المقصود برسوم وإضافات معرض السيارات؟
الإضافات أو Add-ons هي منتجات أو خدمات تُباع فوق سعر السيارة الأساسي. قد تُدفع نقدًا أو تُضاف إلى مبلغ التمويل، وفي الحالة الثانية لا تدفع سعر المنتج فقط، بل قد تدفع عليه فائدة طوال مدة القرض. لذلك فإن إضافة تبدو صغيرة عند تقسيمها على 60 أو 72 شهرًا قد ترفع التكلفة الإجمالية للسيارة بمبلغ أكبر بكثير مما يتوقعه المشتري.
من الأمثلة الشائعة: عقود الخدمة أو ما يسميه البعض «الضمان الممتد»، تأمين GAP، تأمين الائتمان، حماية الإطارات والجنوط، الحماية من السرقة، نقش رقم VIN، حماية الطلاء أو القماش، أنظمة التتبع، وخطط الصيانة المدفوعة مقدمًا. توجد أيضًا رسوم يفرضها المعرض مثل documentation fee أو dealer fee، لكن قانونيتها وحدودها وطريقة الإفصاح عنها تختلف حسب الولاية.
ليست كل الرسوم متساوية
من الخطأ التعامل مع كل بند إضافي باعتباره احتيالًا. الضرائب ورسوم تسجيل المركبة والملكية ورسوم حكومية أخرى قد تكون واجبة فعلًا. وفي المقابل، كثير من المنتجات التي يعرضها قسم F&I اختيارية. السؤال الصحيح ليس «هل توجد رسوم؟» بل: من يفرضها؟ هل هي حكومية أم من المعرض؟ هل يمكن رفضها؟ هل كانت ضمن السعر المعلن؟ وهل وافقت عليها صراحة؟
القاعدة الذهبية: تفاوض على السعر الإجمالي لا على القسط فقط
من أكثر الأخطاء تكلفة أن يدخل المشتري المفاوضات بسؤال واحد: «كم سيكون القسط الشهري؟». يمكن خفض القسط بتمديد مدة القرض، وفي الوقت نفسه إضافة آلاف الدولارات إلى المبلغ الممول. الأفضل أن تفصل الصفقة إلى ثلاثة أرقام: سعر السيارة قبل الضرائب، التكلفة الإجمالية خارج الباب Out-the-Door Price، ثم شروط التمويل مثل APR والمدة والمبلغ الممول.
اطلب ورقة مكتوبة توضح سعر السيارة وكل رسم ومنتج قبل الانتقال إلى التوقيع النهائي. قارن الرقم النهائي بالسعر الذي وافقت عليه. إذا تغير، اطلب تفسير كل فرق على حدة. لا تسمح بأن يتحول النقاش إلى «هذه الإضافة تزيد القسط 12 دولارًا فقط». اسأل عن سعر الإضافة بالدولار كاملًا وعن مقدار الفائدة المحتملة عليها إذا تم تمويلها.
ماذا تقول القواعد الفيدرالية عن المنتجات الاختيارية؟
يوضح مكتب الحماية المالية للمستهلك CFPB أن الضمان الممتد وGAP وتأمين الائتمان تكون، في معظم الحالات، منتجات اختيارية وليست شرطًا للحصول على قرض سيارة. كما يوضح أن قسم F&I في المعرض يبيع هذه المنتجات ويتعامل مع ترتيبات التمويل. إذا أخبرك الموظف بأن منتجًا اختياريًا «مطلوب من البنك»، لا تكتفِ بالعبارة الشفهية. اطلب أن يريك أين يظهر هذا الشرط في عرض المقرض أو عقد الائتمان.
إذا كان المنتج اختياريًا ولا تريده، اطلب إزالته قبل التوقيع وإعادة طباعة العقد. لا تعتمد على وعد «وقّع الآن وسنلغيه لاحقًا»، لأن الإلغاء بعد إتمام الصفقة قد يحتاج إجراءات منفصلة وقد يذهب المبلغ المسترد إلى رصيد القرض بدل أن ينخفض القسط الشهري فورًا.
ما هو Buyers Guide ولماذا يجب ألا تتجاهله؟
تفرض قاعدة السيارات المستعملة لدى لجنة التجارة الفيدرالية FTC على معظم المعارض التي تبيع السيارات المستعملة عرض Buyers Guide على المركبة. يوضح هذا المستند، من بين أمور أخرى، هل السيارة تباع «As Is» دون ضمان من المعرض أم بضمان، وما نسبة تكاليف الإصلاح التي يتحملها المعرض إذا كان هناك ضمان، وينبه إلى أهمية وضع الوعود كتابة وإجراء فحص مستقل للسيارة.
القاعدة الفيدرالية تطبق عمومًا في الولايات، مع استثناءات تنظيمية لمين وويسكونسن لأن لديهما متطلبات مشابهة معتمدة. والأهم للمشتري أن Buyers Guide النهائي يجب أن يعكس التغييرات المتفق عليها وأن يحصل المشتري على نسخة منه عند البيع. إذا وعدك البائع بإصلاح عطل أو توفير تغطية معينة، اجعل الوعد مكتوبًا بدل الاعتماد على كلام شفهي.
هل عبارة As Is تعني أنك بلا أي حق؟
ليس بالضرورة بهذه البساطة. عبارة As Is تتعلق أساسًا بوضع ضمان المعرض، بينما قوانين الولايات قد تفرض متطلبات إضافية أو تحد من قدرة البائع على استبعاد بعض الضمانات الضمنية. لذلك لا تفترض أن عبارة واحدة تلغي كل حق محتمل، ولا تفترض العكس أيضًا. عند النزاع، راجع قانون ولايتك ومكتب المدعي العام أو حماية المستهلك فيها.
أشهر الإضافات التي يجب مراجعتها بندًا بندًا
1. Extended Warranty أو Service Contract
عقد الخدمة ليس دائمًا هو نفسه ضمان المصنع. اقرأ من يدير العقد، وما الأجزاء المشمولة، والاستثناءات، والـdeductible، ومدة التغطية بالأشهر والأميال، وهل يمكن استخدام أي ورشة أم شبكة محددة. تحقق أيضًا مما إذا كانت السيارة ما تزال تحت ضمان المصنع؛ فقد تدفع مقابل تغطية تتداخل جزئيًا مع حماية موجودة أصلًا.
2. GAP
GAP قد يساعد في بعض الحالات إذا أصبحت السيارة خسارة كلية وكان رصيد القرض أعلى من القيمة التي يغطيها تأمين السيارة، لكنه ليس منتجًا يحتاجه كل مشترٍ. قارن سعر المعرض بخيارات البنك أو شركة التأمين، واقرأ شروط الأهلية والإلغاء. إذا كانت دفعتك المقدمة كبيرة أو رصيد القرض قريبًا من قيمة السيارة، قد تختلف الحاجة إليه جذريًا.
3. Credit Insurance
قد تُعرض تغطيات مرتبطة بسداد القرض في ظروف معينة مثل الوفاة أو العجز، لكن لا تفترض أنها مطلوبة للتمويل. اطلب السعر الكامل وشروط التغطية والاستثناءات، وقارنها بما لديك أصلًا من تأمينات.
4. حماية الطلاء والقماش والإطارات والجنوط
هذه منتجات تجارية قد تكون لها قيمة لبعض الأشخاص، لكن السعر والمنفعة يختلفان كثيرًا. اسأل تحديدًا: ما الخدمة التي سأحصل عليها؟ ما الحالات المستثناة؟ هل هناك حد أقصى للمطالبة؟ ومن ينفذ الإصلاح؟ لا تدفع مئات أو آلاف الدولارات بسبب وصف عام مثل «حماية كاملة» دون عقد يحددها.
5. أجهزة الحماية والتتبع ونقش VIN
قد يقول المعرض إن جهازًا مثبت بالفعل ولا يمكن إزالته. هذا لا يجيب وحده عن السؤال الأهم: هل السعر المعلن كان مشروطًا بشرائه؟ وهل تم الإفصاح عن التكلفة الإلزامية بوضوح؟ في مارس 2026 حذرت FTC عشرات مجموعات معارض السيارات من ممارسات التسعير المضللة، مؤكدة أن السعر المعلن ينبغي أن يعكس السعر الذي سيُطلب من المستهلك دفعه مع الرسوم الإلزامية، مع استثناء الضرائب والرسوم الحكومية بحسب السياق التنظيمي.
كيف تراجع عقد السيارة قبل التوقيع؟
لا توقع وأنت واقف أو بينما يمرر الموظف الصفحات بسرعة على شاشة إلكترونية. اطلب وقتًا لقراءة الأرقام. ابدأ بسعر البيع، ثم down payment، ثم قيمة trade-in إن وجدت، ثم الرسوم، ثم المنتجات الاختيارية، ثم amount financed، ثم APR، ثم مدة القرض، ثم إجمالي الدفعات. إذا كان لديك عرض تمويل مسبق من بنك أو credit union، ضعه بجانب عرض المعرض للمقارنة.
راجع أسماء البنود وليس الرقم النهائي فقط. قد تُستخدم أسماء تجارية لا تكشف مباشرة أن البند عقد خدمة أو منتج حماية. إذا لم تفهم بندًا، اسأل: «ما هذا؟ من يفرضه؟ هل هو مطلوب قانونًا؟ هل يطلبه المقرض؟ هل يمكنني شراء السيارة بدونه؟». دوّن الإجابة أو اطلبها كتابة.
Checklist قبل التوقيع
- طابق VIN في العقد مع السيارة التي ستستلمها.
- طابق سعر البيع مع السعر المتفق عليه أو الإعلان الذي احتفظت به.
- راجع Out-the-Door Price ولا تعتمد على القسط الشهري وحده.
- حدد كل بند غير حكومي واسأل إن كان اختياريًا.
- راجع APR والمدة والمبلغ الممول وإجمالي تكلفة الائتمان.
- تأكد من أن أي trade-in credit أو down payment مسجل بالقيمة الصحيحة.
- راجع Buyers Guide ووضع الضمان.
- اطلب نسخة من عقد كل منتج إضافي وافقت عليه.
- لا توقع على شاشة أو صفحة لا تستطيع رؤية محتواها النهائي.
- احتفظ بنسخة كاملة من كل ما وقعت عليه قبل مغادرة المعرض.
ماذا تفعل إذا قال المعرض: «البنك يشترط الضمان»؟
اطلب التحقق مباشرة. اسأل عن اسم المقرض، ثم اطلب مستندًا يبين أن الموافقة الائتمانية مشروطة فعلًا بشراء المنتج المحدد. في معظم الحالات التي يتحدث عنها CFPB، extended warranty وGAP وcredit insurance اختيارية. إذا رفض الموظف تقديم إثبات واكتفى بالضغط عليك، تعامل مع ذلك كإشارة خطر.
يمكنك أيضًا طلب نسخة من عرض التمويل دون المنتج، أو استخدام تمويل حصلت عليه مسبقًا من جهة مستقلة. وجود preapproval يمنحك نقطة مقارنة ويقلل اعتمادك على ما يقوله قسم F&I عن شروط القرض.
مثال عملي: كيف تتحول إضافة 3,000 دولار إلى تكلفة أكبر؟
لنفترض أن سعر السيارة المتفق عليه 24,000 دولار، ثم أضيف عقد خدمة بقيمة 2,200 دولار وحزمة حماية بقيمة 800 دولار. أصبح هناك 3,000 دولار إضافية داخل التمويل. إذا موّلت هذه الإضافات، فأنت لا تتحمل 3,000 دولار فقط؛ بل تدفع عليها فائدة وفق APR ومدة القرض. لذلك يجب تقييم المنتج على أساس سعره الكامل وتكلفته الممولة، لا على أساس مقدار الزيادة في القسط.
إذا قال الموظف إن الحزمة «20 أو 30 دولارًا إضافية في الشهر»، اطلب منه العودة إلى السعر النقدي لكل منتج. هذه الطريقة تجعل المقارنة أسهل: هل كنت ستدفع هذا المبلغ لو طُلب منك نقدًا اليوم؟ إذا كانت الإجابة لا، فوجوده داخل القسط لا يجعله أرخص.
ماذا لو اكتشفت الإضافات بعد التوقيع؟
ابدأ بالعقد نفسه. حدد اسم كل منتج وسعره والجهة التي تديره وشروط الإلغاء. بعض المنتجات الاختيارية يمكن إلغاؤها وفق شروط العقد، لكن المواعيد والرسوم وطريقة حساب الاسترداد تختلف. لا تفترض وجود «مهلة ثلاثة أيام» عامة لإلغاء شراء سيارة من المعرض؛ هذه فكرة شائعة لكنها ليست قاعدة فيدرالية عامة تنطبق تلقائيًا على شراء السيارة في مقر المعرض.
قدم طلب الإلغاء كتابة واحتفظ بإثبات الإرسال. إذا كانت السيارة ممولة، اسأل أين سيذهب المبلغ المسترد. في كثير من الحالات قد يُطبق على أصل رصيد القرض، وهذا قد يخفض الرصيد دون أن يعيد حساب القسط الشهري تلقائيًا. اطلب تأكيدًا من المقرض بعد معالجة الاسترداد.
إذا أضيف منتج لم توافق عليه
اجمع الأدلة قبل الدخول في نزاع: الإعلان، عرض السعر، الرسائل النصية أو البريد الإلكتروني، نسخة العقد، Buyers Guide، إيصالات الدفعة، وأي ورقة تظهر المنتجات. اكتب تسلسلًا زمنيًا مختصرًا لما حدث ومن قال ماذا. تواصل مع إدارة المعرض كتابة، وليس بالمكالمات فقط، واطلب تصحيحًا محددًا.
إذا لم تُحل المشكلة، يمكن أن تكون FTC وCFPB ومكتب المدعي العام في ولايتك أو جهة تنظيم السيارات/المعارض في الولاية قنوات مناسبة بحسب نوع المشكلة. إذا كان النزاع كبيرًا أو توجد مزاعم تزوير توقيع أو مستندات، قد تحتاج إلى استشارة محامٍ مختص بحماية المستهلك.
الفرق بين القانون الفيدرالي وقانون الولاية
القواعد الفيدرالية توفر طبقة مهمة من حماية المستهلك، لكنها ليست كل القصة. الولايات تختلف في حدود documentation fees، وقواعد «As Is»، والضمانات الضمنية، وتنظيم عقود الخدمة وGAP، ومتطلبات الترخيص، وبعض حقوق الإلغاء أو الاسترداد. لذلك لا تستخدم تجربة صديق في ولاية أخرى باعتبارها قاعدة قانونية لولايتك.
عندما ترى رسمًا لا تعرفه، ابحث عن الجهة التي تفرضه. الرسوم الحكومية يجب أن تكون قابلة للتفسير باعتبارها ضريبة أو title أو registration أو رسمًا حكوميًا محددًا. أما dealer fee فهو ليس حكوميًا لمجرد أن المعرض يضعه في كل صفقة. السؤال عن مصدر الرسم يساعدك على فهم ما يمكن التفاوض عليه وما لا يمكن.
أخطاء شائعة تجعل المشتري يدفع أكثر
التركيز على القسط: يخفي أثر مدة القرض والإضافات. التوقيع بعد ساعات طويلة من التفاوض: الإرهاق يجعل مراجعة العقد أصعب. تصديق الوعود الشفهية: خصوصًا بشأن الإصلاح أو الإلغاء أو الضمان. عدم قراءة Buyers Guide: قد يفوتك وضع الضمان الحقيقي. عدم طلب سعر Out-the-Door مكتوب: يترك مساحة لمفاجآت في مكتب F&I. الخلط بين ضمان المصنع وعقد الخدمة: قد يؤدي إلى شراء تغطية غير ضرورية. الاعتقاد أن كل إضافة إلزامية: بينما كثير منها اختياري.
أسئلة شائعة
هل يستطيع المعرض إجبارك على شراء GAP للحصول على التمويل؟
وفق إرشادات CFPB، GAP والضمان الممتد وتأمين الائتمان تكون في معظم الحالات اختيارية. إذا قيل لك خلاف ذلك، اطلب إثبات الشرط من المقرض نفسه قبل التوقيع.
هل documentation fee غير قانونية؟
ليس بالضرورة. وجودها وحده لا يعني أنها غير قانونية، لكن القواعد والحدود ومتطلبات الإفصاح تختلف حسب الولاية. المهم ألا تُقدَّم الرسوم بطريقة مضللة وأن تفهم هل هي رسم حكومي أم رسم يفرضه المعرض.
هل يمكن إلغاء عقد الخدمة بعد شراء السيارة؟
قد يكون ذلك ممكنًا وفق شروط العقد وقانون الولاية. اقرأ بند cancellation لمعرفة المهلة وطريقة الاسترداد وأي رسوم. لا تعتمد على وعد شفهي من موظف المبيعات.
هل شراء السيارة As Is يمنعني من الشكوى إذا تعرضت للخداع؟
As Is يحدد وضع ضمان المعرض لكنه لا يحول الممارسات الخادعة إلى ممارسات قانونية. كما أن قوانين الولايات بشأن الضمانات والإفصاحات تختلف. إذا كانت المشكلة تتعلق بتحريف جوهري أو إضافة غير مصرح بها، احتفظ بالمستندات وراجع جهة حماية المستهلك المناسبة.
هل يجب أن أشتري السيارة في اليوم نفسه لأن السعر «ينتهي الليلة»؟
لا يوجد سبب عملي لقبول عقد لا تفهمه بسبب ضغط الوقت. إذا كانت الصفقة لا تسمح لك بقراءة الأوراق ومعرفة السعر النهائي، فالانسحاب قد يكون أقل تكلفة من توقيع التزام لسنوات.
خطة عملية من خمس دقائق قبل توقيع الصفقة
أولًا، اكتب سعر السيارة المتفق عليه. ثانيًا، اكتب السعر النهائي Out-the-Door. ثالثًا، اطرح الأول من الثاني واطلب تفسير كل دولار في الفرق. رابعًا، ضع دائرة حول كل منتج اختياري وقرر نعم أو لا بصورة مستقلة. خامسًا، راجع مبلغ التمويل وAPR والمدة وإجمالي الدفعات بعد حذف ما رفضته. إذا لم تتطابق النسخة النهائية مع قرارك، لا توقع حتى تُصحح.
الخلاصة
أفضل حماية من رسوم وإضافات معارض السيارات ليست حفظ أسماء كل المنتجات، بل اتباع طريقة ثابتة: تفاوض على السعر الإجمالي، افصل سعر السيارة عن التمويل، اطلب كل رسم كتابة، لا تقبل أن يكون القسط الشهري هو معيار الصفقة، اقرأ Buyers Guide، واطلب إثباتًا إذا قيل إن منتجًا اختياريًا مطلوب من البنك. وفي صفقة قد تمتد ست أو سبع سنوات، عشر دقائق إضافية لمراجعة العقد قد توفر آلاف الدولارات ومشكلة قانونية طويلة.
المصادر الرسمية التي تمت مراجعتها: لجنة التجارة الفيدرالية الأمريكية FTC، بما في ذلك إرشادات شراء السيارة المستعملة وقاعدة Used Car Rule وتحذيرات التسعير للمعارض الصادرة في 2026؛ ومكتب الحماية المالية للمستهلك CFPB، بما في ذلك إرشادات منتجات التمويل الاختيارية وقسم F&I.
إخلاء مسؤولية: هذا المقال للمعلومات العامة ولا يمثل استشارة قانونية أو مالية. قوانين بيع وتمويل السيارات تختلف حسب الولاية والعقد، لذا راجع الجهة التنظيمية في ولايتك أو مختصًا مؤهلًا عند وجود نزاع محدد.