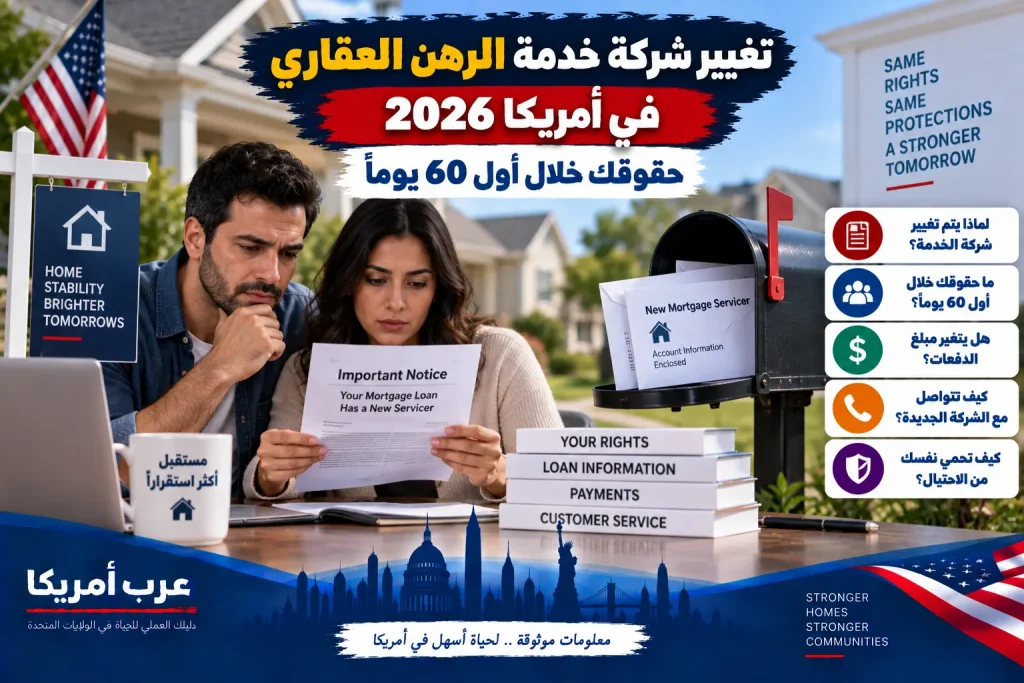
آخر تحديث: سبتمبر 2026. قد تتلقى رسالة تخبرك بأن الشركة التي ترسل إليها قسط المنزل ستتغير. هذا لا يعني أن قرضك ألغي أو أن سعر الفائدة تغير. غالبًا ما يكون ما حدث هو نقل خدمة الرهن العقاري Mortgage Servicing Transfer، أي انتقال مسؤولية تحصيل الأقساط وإدارة الحساب من شركة إلى أخرى. المرحلة الانتقالية قد تسبب أخطاء في الدفع التلقائي وحساب الضمان Escrow وتسجيل الدفعات، لذلك يجب التعامل معها كعملية مالية تحتاج إلى توثيق ومراجعة.
هذا الدليل يشرح حقوق صاحب المنزل وفق القواعد الفيدرالية، وما الذي يجب أن تتضمنه إشعارات النقل، وكيف تتصرف إذا أرسلت القسط إلى الشركة القديمة، وماذا تفعل إذا ظهرت رسوم تأخير أو اختفى مبلغ أو تغير Escrow بعد انتقال الخدمة.
ما معنى نقل خدمة الرهن العقاري؟
شركة خدمة الرهن هي الجهة التي تستقبل دفعتك الشهرية، وتوزع الأموال بين أصل القرض والفائدة وحساب الضمان إن وجد، وترسل كشوف الحساب وتتعامل مع بعض طلبات المساعدة عند التعثر. وقد تكون هي البنك الذي حصلت منه على القرض، لكنها ليست بالضرورة مالك القرض. يمكن أن يبيع مالك القرض القرض إلى جهة أخرى من دون أن تتغير شركة الخدمة، كما يمكن أن تنتقل الخدمة إلى شركة جديدة مع بقاء مالك القرض نفسه.
هذه التفرقة مهمة لأن نقل الخدمة لا يسمح للشركة الجديدة بإعادة كتابة شروط القرض. سعر الفائدة الثابت لا يصبح متغيرًا بسبب النقل، ومدة القرض لا تتغير لمجرد وصول اسم شركة جديد على كشف الحساب. ما يتغير هو الجهة المسؤولة عن التحصيل والإدارة.
متى يجب أن يصلك إشعار النقل؟
وفق Regulation X، وفي الحالات المعتادة، ترسل شركة الخدمة القديمة إشعارًا قبل التاريخ الفعلي للنقل بما لا يقل عن 15 يومًا، وترسل الشركة الجديدة إشعارها خلال مدة لا تتجاوز 15 يومًا بعد التاريخ الفعلي. ويمكن استخدام إشعار مشترك إذا أرسل في الموعد المطلوب. توجد استثناءات محدودة في ظروف خاصة، لذلك لا ينبغي تحويل قاعدة 15 يومًا إلى حكم مطلق لكل حالة.
الإشعار يجب أن يوضح تاريخ انتقال الخدمة، واسم الشركة الجديدة وبيانات التواصل معها، وبيانات الشركة القديمة، واليوم الذي تتوقف فيه القديمة عن قبول المدفوعات واليوم الذي تبدأ فيه الجديدة بقبولها. كما يوضح أن نقل الخدمة لا يغير شروط القرض إلا في المسائل المرتبطة مباشرة بخدمته.
كيف تتأكد أن إشعار النقل حقيقي وليس احتيالًا؟
لا تحول دفعة كبيرة إلى حساب جديد اعتمادًا على بريد إلكتروني أو رسالة نصية فقط. قارن الرسالة بإشعار رسمي، واتصل بالشركة القديمة باستخدام رقم موجود على كشف حساب سابق أو مصدر موثوق تعرفه، وليس رقمًا ظهر حصريًا في الرسالة الجديدة. اسأل عن اسم شركة الخدمة الجديدة وتاريخ النقل. بعد ذلك تحقق من بيانات الشركة الجديدة قبل إنشاء حساب أو إدخال معلومات مصرفية.
علامات الخطر تشمل الضغط لإرسال حوالة فورية، تغيير تعليمات الدفع قبل تاريخ النقل المعلن، طلب كلمات مرور حسابك البنكي، أو استخدام عنوان إلكتروني لا يتطابق مع الشركة. نقل الخدمة الحقيقي عملية موثقة، ولا تحتاج إلى اتخاذ قرار مالي تحت ضغط مكالمة مفاجئة.
حماية الـ60 يومًا: أهم حق أثناء الانتقال
خلال 60 يومًا تبدأ من التاريخ الفعلي لنقل الخدمة، إذا أرسلت دفعة في موعدها إلى شركة الخدمة القديمة بدلًا من الجديدة، فلا يجوز معاملة الدفعة على أنها متأخرة لمجرد وصولها إلى الجهة القديمة، ولا يجوز فرض رسم تأخير لهذا السبب إذا كانت الدفعة وصلت في الموعد المطبق، بما في ذلك فترة السماح الموجودة في وثائق القرض إن كانت موجودة.
كما أن الشركة القديمة التي تتلقى دفعة بعد النقل يجب أن تتعامل معها: إما أن تحولها سريعًا إلى الشركة الجديدة لتطبيقها على حساب المقترض، أو تعيدها إلى من دفعها وتخبره بالجهة الصحيحة. لكن هذه الحماية ليست إذنًا لتجاهل إشعار النقل شهرين؛ القسط يبقى مستحقًا في موعده، والحماية مخصصة للخطأ في جهة الاستلام.
ماذا تفعل فور استلام الإشعار؟
احفظ نسخة من إشعار النقل، وآخر ثلاثة كشوف حساب من الشركة القديمة، وإثبات آخر دفعة. دوّن الرصيد الأساسي، ومبلغ القسط، ورصيد Escrow، وأي رسوم أو مبالغ معلقة. هذه الصورة قبل النقل ستصبح مرجعك إذا ظهر اختلاف في النظام الجديد.
إذا كنت تستخدم Bill Pay من البنك، راجع اسم المستفيد والعنوان ورقم الحساب وتاريخ أول دفعة للشركة الجديدة. وإذا كان السحب التلقائي يتم من شركة الخدمة نفسها، اقرأ تعليمات النقل ولا تفترض أن التفويض القديم سينتقل تلقائيًا. كذلك لا تنشئ AutoPay جديدًا قبل التأكد من عدم وجود سحب قديم قيد التنفيذ حتى لا تدفع مرتين.
أول كشف من الشركة الجديدة: ماذا تراجع؟
لا تنظر فقط إلى إجمالي القسط. قارن الرصيد الأساسي، وسعر الفائدة، وتاريخ الاستحقاق، ومبلغ principal، والفائدة، وEscrow، وأي رسوم. تحقق من ظهور آخر دفعة أرسلتها قبل النقل. إذا كانت لديك دفعة معلقة قرب تاريخ الانتقال، احتفظ بكشف البنك ورقم التأكيد إلى أن تظهر على الحساب الجديد.
أي اختلاف لا يعني تلقائيًا وجود مخالفة؛ أحيانًا تختلف طريقة عرض البيانات بين الشركتين. لكن اختلاف الرصيد أو غياب دفعة أو ظهور رسم جديد يحتاج إلى تفسير موثق، وليس مجرد افتراض أن النظام سيصلح نفسه.
ماذا يحدث لحساب Escrow؟
إذا كان لديك حساب Escrow للضرائب العقارية وتأمين المنزل، فإن انتقال الخدمة لا يلغي مسؤولية إدارة الأموال. قارن رصيد Escrow قبل النقل وبعده، وراجع تواريخ الضرائب والتأمين القادمة. شركة الخدمة مطالبة، عندما تنطبق القواعد، بالتعامل مع مدفوعات Escrow والالتزامات المرتبطة بها وفق المتطلبات الفيدرالية.
إذا وصلتك مطالبة من شركة التأمين أو مكتب الضرائب بعد النقل، لا تدفع فورًا من جيبك قبل معرفة ما إذا كانت شركة الخدمة دفعت أو ستدفع، لأنك قد تدفع مرتين. اتصل بالشركة الجديدة والجهة صاحبة الفاتورة، واطلب تأكيدًا واضحًا لحالة الدفع. إذا كان التأمين مهددًا بالإلغاء، تعامل مع الأمر بسرعة أكبر ولا تنتظر دورة كشف جديدة.
اختفت دفعة أثناء النقل: خطوات عملية
اجمع أولًا الأدلة: كشف البنك، تاريخ الخصم، المبلغ، الجهة التي استلمته، رقم التأكيد، وصورة من إشعار النقل. اتصل بالشركتين وسجل تاريخ المكالمة واسم الموظف ورقم الحالة. إذا لم تحل المشكلة بسرعة، انتقل إلى المسار المكتوب بدل تكرار المكالمات.
يمكن للمقترض، بحسب نوع المشكلة، إرسال Notice of Error للاعتراض على خطأ في خدمة القرض أو Request for Information لطلب معلومات محددة. استخدم العنوان الذي تخصصه شركة الخدمة لهذه المراسلات إذا كان مذكورًا في كشف الحساب أو تعليماتها. اذكر اسمك ورقم القرض والدفعة محل النزاع وتاريخها وما تريد تصحيحه، وأرفق نسخ الأدلة ولا ترسل المستندات الأصلية.
رسوم تأخير بعد النقل
إذا فرضت الشركة الجديدة رسم تأخير على دفعة أرسلتها في موعدها إلى الشركة القديمة خلال فترة الحماية البالغة 60 يومًا، اعترض كتابيًا واطلب إزالة الرسم وتصحيح الحساب. أرفق إثبات الدفع وإشعار النقل. القاعدة الفيدرالية تمنع اعتبار هذه الدفعة متأخرة لمجرد إرسالها إلى شركة الخدمة السابقة.
لكن الحماية لا تمحو تأخرًا حقيقيًا. إذا لم تدفع أصلًا حتى بعد موعد الاستحقاق وفترة السماح بسبب مشكلة مالية لا علاقة لها بالنقل، فإن مجرد تغيير الشركة لا يجعل التأخير محميًا. الفرق بين الحالتين مهم جدًا عند الاعتراض.
هل تستطيع الشركة الجديدة رفع القسط؟
نقل الخدمة وحده لا يغير شروط القرض، لكن القسط قد يتغير لأسباب أخرى مسموحة أصلًا: تغير فائدة قرض Adjustable-Rate Mortgage وفق شروطه، أو تغير الضرائب العقارية، أو ارتفاع تأمين المنزل، أو إعادة تحليل Escrow وظهور shortage. لذلك لا تفترض أن أي زيادة بعد النقل سببها الشركة الجديدة.
اطلب تفصيل الزيادة. قارن principal والفائدة وEscrow والرسوم. إذا كان السبب Escrow، راجع بيان التحليل. وإذا ظهر سعر فائدة أو رسم لا يتفق مع مستندات القرض، اطلب تفسيرًا وتصحيحًا رسميًا.
ماذا لو كنت في Loss Mitigation؟
إذا كنت قد قدمت طلب تعديل قرض أو خطة سداد أو مساعدة لتجنب foreclosure لدى الشركة القديمة، احتفظ بنسخة كاملة من الملف والمراسلات والمواعيد. لا تفترض أن الشركة الجديدة تعرف تلقائيًا كل ما قيل لك هاتفيًا. اتصل بها سريعًا واسأل عما استلمته من الملف وعن حالة الطلب.
Regulation X تتضمن قواعد خاصة ببعض طلبات Loss Mitigation التي تنتقل بين شركات الخدمة، وقد تفرض التزامات على الشركة المستلمة بحسب مرحلة الطلب وتوقيته. إذا كان لديك موعد نهائي قريب أو خطر حجز، لا تنتظر حتى يضيع الموعد بسبب الانتقال، واستعن بمستشار إسكان معتمد أو محامٍ مؤهل عند الحاجة.
بيع القرض ليس هو نقل الخدمة
قد تصلك رسالة عن انتقال ملكية القرض ورسالة أخرى عن نقل الخدمة. مالك القرض هو صاحب المصلحة المالية في الدين، بينما servicer هو من يدير الحساب ويتلقى المدفوعات. قد يتغير أحدهما دون الآخر. CFPB توضح أن المالك الجديد عند انتقال ملكية القرض يخضع لإشعار خاص، وأن بيع القرض لا يعني تلقائيًا تغيير شركة الخدمة.
بالنسبة لدفع القسط وحل مشكلة تطبيق دفعة، تعامل مع شركة الخدمة الحالية المحددة في إشعار النقل وكشف الحساب. معرفة مالك القرض قد تصبح مهمة في مسائل أخرى، لكنها لا تعني أن ترسل القسط إلى المالك ما لم تكن تعليمات الخدمة تقول ذلك.
أخطاء شائعة يجب تجنبها
الخطأ الأول هو تجاهل البريد لأن اسم الشركة غير مألوف. الثاني هو إنشاء دفع تلقائي جديد قبل التأكد من توقف القديم. الثالث هو التخلص من كشوف الشركة السابقة. الرابع هو الاعتماد على المكالمات فقط عند وجود نزاع مالي. الخامس هو إرسال معلومات حساسة إلى جهة لم تتحقق منها. والسادس هو الاعتقاد بأن فترة 60 يومًا تعني إعفاءً من دفع القسط.
أفضل ممارسة هي إنشاء ملف رقمي صغير للنقل يحتوي على الإشعارات والكشوف وإثباتات الدفع وأرقام الحالات. قد لا تحتاج إليه أبدًا، لكنه يوفر وقتًا كبيرًا إذا اختلفت بيانات الشركتين.
مثال واقعي مبسط
انتقلت خدمة قرض سامر من الشركة A إلى B في 1 أكتوبر. كان Bill Pay قد أرسل قسط أكتوبر في موعده إلى A. إذا كانت الدفعة مستوفية موعد الاستحقاق، فإن حماية الـ60 يومًا تمنع اعتبارها متأخرة بسبب إرسالها إلى A. على الشركة القديمة تحويلها إلى B أو إعادتها مع توجيه صحيح. إذا أضافت B رسم تأخير، يستطيع سامر تقديم إثبات الدفع وطلب التصحيح.
أما إذا لم يرسل سامر أي دفعة حتى بعد الموعد بسبب نقص الأموال، فلا تتحول الحالة إلى دفعة محمية لمجرد وقوع النقل في الشهر نفسه. سبب التأخير وتوقيت الدفع هما جوهر المسألة.
متى تستخدم Notice of Error؟
استخدم المسار المكتوب عندما ترى خطأ محددًا مثل عدم تطبيق دفعة، أو فرض رسم تعتقد أنه غير صحيح، أو مشكلة في معلومات الحساب. CFPB توضح أن شركات الخدمة مطالبة بالتعامل مع طلبات الأخطاء والمعلومات وفق قواعد وإطارات زمنية محددة، وقد توجد استثناءات بحسب نوع الطلب. لذلك اكتب بدقة بدل إرسال شكوى عامة طويلة.
احتفظ بنسخة من الرسالة وإثبات الإرسال. وإذا كانت الشركة تحدد عنوانًا خاصًا لطلبات Notice of Error أو Request for Information، استخدمه. إرسال الرسالة إلى عنوان دفع الأقساط قد يؤخر معالجتها أو يمنع تطبيق إجراءات محددة.
ماذا عن تقرير الائتمان؟
إذا أدى خطأ خدمة إلى تسجيل دفعة متأخرة بصورة غير صحيحة، عالج الخطأ مع شركة الخدمة واحتفظ بالأدلة. وإذا ظهر السجل الخاطئ لدى شركات تقارير الائتمان، يمكنك أيضًا استخدام إجراءات الاعتراض على المعلومات غير الدقيقة. لا تنتظر أشهرًا لأن الأثر قد يضر طلب قرض أو إعادة تمويل.
افحص تقاريرك بعد حل نزاع مهم للتأكد من انعكاس التصحيح. ولا تدفع لشركة تدعي أنها تستطيع حذف معلومات صحيحة مقابل رسوم؛ الاعتراض مخصص للمعلومات غير الدقيقة أو غير القابلة للتحقق وفق القواعد المنطبقة.
إذا لم تصل إشعارات النقل
تحقق من أن عنوانك الحالي مسجل لدى شركة الخدمة القديمة. إذا انتقلت مؤخرًا ولم تحدث العنوان، قد تكون الرسالة أرسلت إلى العنوان المسجل. اتصل بالشركتين واطلب نسخة من إشعار النقل وتأكيد التاريخ الفعلي. إذا كانت المشكلة أوسع من مجرد البريد، وثقها كتابيًا.
لا تستخدم عدم وصول الرسالة ذريعة لوقف الأقساط. إذا عرفت بصورة موثوقة أن الخدمة انتقلت، اعمل على تحديد الجهة الصحيحة للدفع وحافظ على الأموال المخصصة للقسط إلى أن تحصل على تعليمات موثقة.
Checklist قبل وبعد النقل
- احفظ إشعار النقل القديم والجديد.
- تحقق من الشركة الجديدة عبر مصدر موثوق.
- احفظ آخر ثلاثة كشوف حساب.
- سجل الرصيد الأساسي ورصيد Escrow.
- راجع AutoPay أو Bill Pay.
- لا تنشئ دفعًا قد يسبب خصمًا مزدوجًا.
- احتفظ بإثباتات أول دفعات بعد النقل.
- قارن أول كشف جديد بالقديم.
- راقب الضرائب وتأمين المنزل.
- اعترض كتابيًا على أي خطأ غير محلول.
- تابع أي Loss Mitigation قائم فورًا.
- احتفظ بأرقام الحالات وأسماء الموظفين.
أسئلة شائعة
هل أستطيع رفض نقل خدمة الرهن؟
في العادة لا يختار المقترض شركة الخدمة ولا يستطيع منع النقل لمجرد تفضيله الشركة الحالية. حقوقه تتركز في الإشعار الصحيح، تطبيق الدفعات بدقة، وحماية الحساب وفق القانون والعقد.
هل يتغير سعر الفائدة؟
لا يتغير بسبب نقل الخدمة نفسه. أي تغير مشروع يجب أن يستند إلى شروط القرض، مثل آلية ARM، وليس إلى مجرد تغيير اسم الشركة.
هل فترة 60 يومًا تعني أنني لا أدفع؟
لا. القسط يبقى مستحقًا. الحماية تعالج الدفعة التي أرسلت في موعدها إلى الشركة القديمة بعد النقل.
هل يجب إعادة AutoPay؟
يعتمد على طريقة الدفع وتعليمات النقل. تحقق قبل إنشاء تفويض جديد، خصوصًا إذا كان سحب سابق قد يكون قيد المعالجة.
ماذا أفعل إذا كان منزلي مهددًا بالحجز؟
لا تعتمد على المراسلات الروتينية وحدها. تواصل سريعًا مع شركة الخدمة، ومستشار إسكان معتمد أو محامٍ في ولايتك، لأن إجراءات foreclosure والحقوق الإضافية تختلف حسب الولاية والمرحلة.
الخلاصة
تغيير شركة خدمة الرهن شائع، لكنه ليس إجراءً ينبغي تجاهله. شروط القرض لا تتغير لمجرد انتقال الخدمة، والقانون الفيدرالي يمنح حماية مهمة للدفعات المرسلة في موعدها إلى الشركة القديمة خلال أول 60 يومًا. أفضل حماية عملية هي التوثيق، والتحقق من الجهة الجديدة، ومراجعة أول كشف، ومراقبة Escrow، والاعتراض كتابيًا بسرعة إذا ظهر خطأ.
إخلاء مسؤولية: هذا الدليل للمعلومات العامة ولا يمثل استشارة قانونية أو مالية. قد توجد حقوق وإجراءات إضافية تختلف حسب الولاية ونوع القرض وظروف الحساب.
مصدر رسمي
للتفاصيل القانونية عن نقل خدمة الرهن راجع CFPB — Regulation X §1024.33.
أدلة مرتبطة
راجع أيضًا دليل نقص حساب Escrow وارتفاع القسط وماذا تفعل إذا تأخرت عن قسط الرهن.