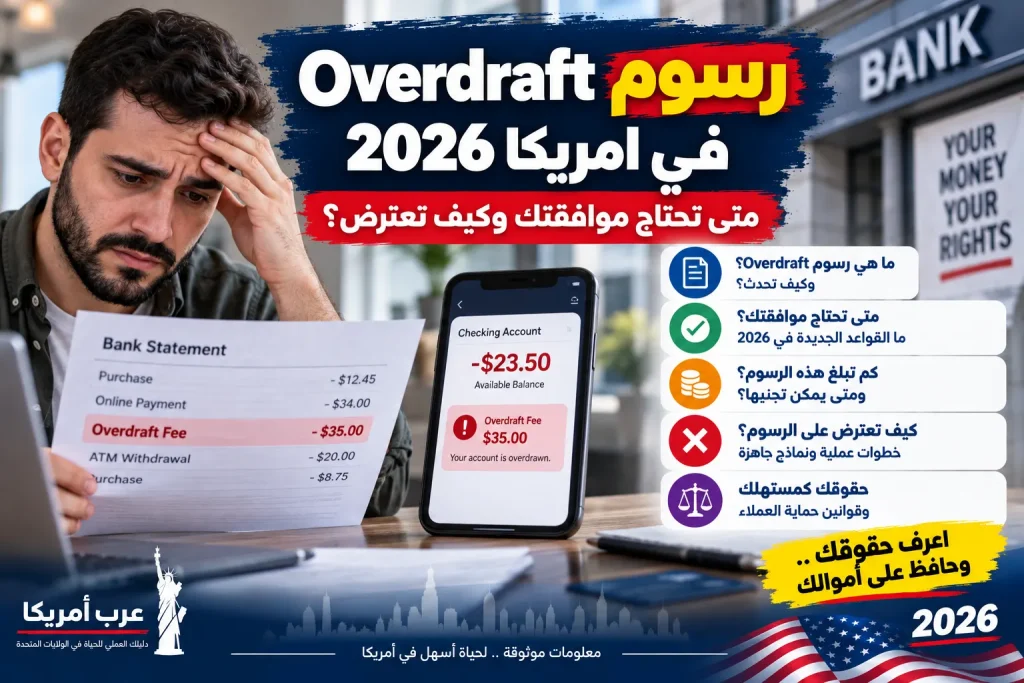
آخر تحديث: سبتمبر 2026. قد تبدو رسوم السحب على المكشوف Overdraft كأنها مجرد رسم بنكي مزعج، لكنها في الواقع ترتبط بقواعد مختلفة حسب نوع العملية، وطريقة موافقتك على الخدمة، وسياسة البنك أو الاتحاد الائتماني. لذلك فإن معرفة الفرق بين عملية بطاقة خصم لمرة واحدة، وسحب من ATM، وشيك، ودفعة ACH متكررة قد توفر عليك رسومًا متكررة وتساعدك على الاعتراض عندما تُفرض رسوم بطريقة لا تتفق مع القواعد.
هذا الدليل لا يفترض أن كل رسوم Overdraft غير قانونية، ولا أن البنك ملزم دائمًا برفض العملية عند نقص الرصيد. الهدف هو أن تعرف متى تكون موافقتك المسبقة مطلوبة، وما الذي يجب أن تطلبه من البنك، وكيف تراجع كشف الحساب، وما الخيارات العملية لتقليل احتمال تكرار المشكلة.
ما هو Overdraft وما الفرق بينه وبين NSF؟
يحدث السحب على المكشوف عندما لا يكون في حسابك الجاري رصيد متاح كافٍ لتغطية عملية، لكن المؤسسة المالية تدفع العملية رغم ذلك، فيصبح الحساب سالبًا وقد تفرض رسومًا وفق شروط الحساب والقانون المطبق. أما NSF، أي عدم كفاية الأموال، فيشير عادة إلى رفض أو إعادة عملية لأن الرصيد غير كافٍ. طريقة التعامل والرسوم تختلف من مؤسسة إلى أخرى، ولذلك لا يكفي أن ترى عبارة “Overdraft” أو “NSF” في التطبيق؛ اقرأ وصف العملية نفسها وتاريخ التفويض والتسوية.
هناك أيضًا فرق بين الرصيد الحالي Current Balance والرصيد المتاح Available Balance. قد يظهر إيداع في الحساب بينما لا يكون كامل المبلغ متاحًا بعد، أو توجد عمليات معلقة لم تُسوَّ نهائيًا. لهذا فإن الاعتماد على الرقم الأكبر الذي تراه في التطبيق دون فهم الرصيد المتاح قد يؤدي إلى إنفاق أكثر مما تستطيع فعليًا.
القاعدة الفيدرالية الأهم: متى يلزم Opt-In؟
بموجب Regulation E، لا يجوز للمؤسسة المالية عمومًا فرض رسوم Overdraft مقابل سحب من ATM أو عملية Debit Card لمرة واحدة لمجرد أنها دفعت العملية رغم نقص الرصيد، إلا بعد استيفاء متطلبات الموافقة الإيجابية على خدمة السحب على المكشوف لهذه العمليات. يجب أن يحصل المستهلك على إشعار يشرح الخدمة، وأن تتاح له فرصة معقولة للموافقة، وأن تحصل المؤسسة على موافقته الإيجابية وتقدم تأكيدًا لها.
النقطة التي تسبب الالتباس هي أن هذه الحماية الخاصة لا تمتد بالطريقة نفسها إلى كل أنواع الخصم. فالشيكات، وبعض معاملات ACH، والدفعات المتكررة ببطاقة الخصم ليست ضمن نطاق Opt-In نفسه الخاص بعمليات ATM وعمليات بطاقة الخصم لمرة واحدة. لذلك لا تقل للبنك فقط: “أنا لم أوافق على Overdraft”، بل حدد نوع العملية التي ولدت الرسم.
يمكن مراجعة النص الرسمي في Regulation E §1005.17 لدى CFPB. كما توضح إرشادات CFPB أن وجود سياسة عامة لدى البنك لا يكفي لإثبات موافقة عميل بعينه إذا كانت المؤسسة لا تستطيع إظهار سجل الموافقة.
هل Opt-In يعني أن البنك ملزم بتمرير العملية؟
لا. الموافقة على Overdraft لعمليات ATM وDebit Card لا تعني وعدًا بأن البنك سيوافق على كل عملية عندما يكون الرصيد غير كافٍ. البنك قد يدفع أو يرفض وفق سياساته وتقييمه. معنى Opt-In الأساسي هنا أنه، عند استيفاء الشروط، يمكن أن يسمح للمؤسسة بفرض رسم على العمليات المشمولة إذا دفعتها. لذلك لا تتعامل مع الخدمة كأنها “رصيد إضافي مضمون”.
والعكس مهم أيضًا: إذا لم تكن مشتركًا في التغطية، فهذا لا يعني أن الحساب يستحيل أن يصبح سالبًا. قد يحدث الرصيد السلبي بسبب شيك، أو ACH، أو دفعة متكررة، أو تسوية عملية بمبلغ مختلف، أو رسوم أخرى. المهم هو تحديد العملية التي أدت إلى السالب والقاعدة التي تنطبق عليها.
كيف تعرف إن كنت وافقت أصلًا على Overdraft؟
ابدأ من مستندات فتح الحساب وإعدادات التطبيق، لكن لا تعتمد عليها وحدها. اطلب من البنك نسخة أو سجلًا يوضح متى وكيف تم Opt-In، خصوصًا إذا كان الرسم ناتجًا عن ATM أو عملية Debit Card لمرة واحدة. قد تكون الموافقة ورقية أو إلكترونية أو تمت عبر مسار يسمح به البنك، لكن يجب أن تكون هناك موافقة إيجابية وليست افتراضًا لأنك فتحت الحساب.
إذا كنت لا تتذكر الموافقة، لا تفترض تلقائيًا أن البنك أخطأ، وفي المقابل لا تقبل عبارة “النظام يظهر أنك مشترك” كإجابة نهائية إذا كنت تعترض رسميًا. اطلب تاريخ الموافقة وطريقتها والتأكيد الذي يفترض أنه قُدم لك. CFPB حذر من ممارسات “phantom opt-in” عندما لا تستطيع المؤسسة تقديم دليل على موافقة المستهلك.
هل تستطيع إلغاء Opt-In لاحقًا؟
نعم، القواعد تتطلب إبلاغ المستهلك بحقه في إلغاء الموافقة. إذا قررت أن رفض عملية بطاقة الخصم أو ATM عند عدم كفاية الرصيد أفضل لك من احتمال دفع رسوم Overdraft، اطلب إلغاء الاشتراك واحتفظ بتأكيد الطلب. اسأل أيضًا متى يصبح التغيير نافذًا، لأن العمليات المعلقة أو التي بدأت قبل التغيير قد تحتاج مراجعة منفصلة.
بعد الإلغاء، لا تفترض أن كل أنواع الرسوم اختفت. راجع سياسة الشيكات وACH والدفعات المتكررة، واسأل عن بدائل مثل ربط Checking بحساب Savings أو خط حماية ائتماني، مع مقارنة رسوم التحويل أو الفائدة قبل الاشتراك.
خطوات الاعتراض على رسم Overdraft تعتقد أنه غير صحيح
1. حدد العملية التي سببت الرسم
صوّر أو نزّل كشف الحساب، وسجل تاريخ العملية، واسم التاجر، ومبلغ العملية، ومبلغ الرسم، ونوع العملية إن كان ظاهرًا. لا تعتمد على الذاكرة، لأن ترتيب العمليات المعلقة قد يختلف عن ترتيب التسوية النهائية.
2. اسأل: ATM أم Debit لمرة واحدة أم عملية أخرى؟
هذه الخطوة تحدد ما إذا كانت قاعدة Opt-In الخاصة بـRegulation E هي محور اعتراضك. إذا كانت العملية شيكًا أو ACH أو دفعة متكررة، فلا تستخدم قاعدة ATM/Debit بطريقة خاطئة؛ راجع شروط الحساب والقواعد الأخرى التي قد تنطبق.
3. اطلب سجل Opt-In عند الصلة
إذا كان الرسم على ATM أو Debit لمرة واحدة، اسأل البنك بوضوح عن دليل موافقتك وتاريخها وطريقة تقديم الإشعار والتأكيد. احتفظ برقم الحالة واسم الموظف وتاريخ المكالمة.
4. اطلب رد الرسم وقدم السبب المحدد
لا تقل فقط “لا أحب الرسوم”. إذا كان لديك أساس واضح، اذكره: لم أوافق على التغطية؛ لا أجد سجل موافقة؛ العملية صُنفت خطأ؛ كان هناك إيداع أو خطأ بنكي؛ أو أن الرسم لا يتفق مع شروط الحساب. حتى عندما يكون الرسم صحيحًا تعاقديًا، يمكنك طلب Waiver كإعفاء حسن نية، لكن لا تخلط بين طلب الإعفاء والاعتراض القانوني.
5. صعّد الشكوى إذا لم تُحل
اطلب قسم الشكاوى أو المشرف، ثم استخدم قناة الشكوى المكتوبة لدى البنك. إذا كانت المسألة تتعلق بحقوق المستهلك ولم تُحل، يمكنك الرجوع إلى CFPB أو الجهة التنظيمية المناسبة للمؤسسة. احتفظ بالكشوف والمراسلات بدل الاكتفاء بملاحظات شفوية.
مثال عملي: قهوة صغيرة أدخلت الحساب في السالب
لنفترض أن الرصيد المتاح كان 8 دولارات، ثم استخدمت Debit Card لشراء بقيمة 12 دولارًا لمرة واحدة، فدفع البنك العملية وفرض رسم Overdraft. السؤال الأول ليس قيمة القهوة، بل هل هذه عملية Debit لمرة واحدة؟ إذا كانت كذلك، يصبح سؤال Opt-In مهمًا. إذا لم يكن لدى البنك دليل على موافقتك الإيجابية، فهذا يختلف عن حالة وافقت فيها بوضوح على الخدمة.
لكن إذا كانت الـ12 دولارًا اشتراكًا شهريًا متكررًا، فلا تنقل قاعدة Opt-In نفسها تلقائيًا إلى الحالة. هنا تحتاج مراجعة شروط الحساب، وطبيعة التفويض، وسياسة المؤسسة، وأي قواعد أخرى مرتبطة بالتحويل الإلكتروني.
مثال آخر: الراتب دخل لكن الشيك لم يصبح متاحًا بالكامل
أودعت شيكًا ورأيت المبلغ في التطبيق، ثم أنفقت اعتمادًا عليه، لكن جزءًا من الإيداع كان تحت Hold. قد يؤدي ذلك إلى نقص في Available Balance. هنا راجع إشعار توفر الأموال وتوقيت الإيداع وسياسة البنك. لا تبنِ اعتراضك على فكرة أن “المبلغ كان ظاهرًا” فقط؛ المهم كم كان متاحًا للإنفاق في وقت التفويض والتسوية.
ما البدائل التي قد تكون أرخص من Overdraft التقليدي؟
بعض المؤسسات تقدم ربط الحساب الجاري بحساب توفير، بحيث يُنقل مبلغ عند الحاجة. وقد توجد خطوط ائتمان أو منتجات حماية أخرى. هذه الخيارات ليست مجانية بالضرورة، وقد تحمل رسوم تحويل أو فوائد أو شروط أهلية. قارن التكلفة الفعلية، لا اسم المنتج.
الخيار الأبسط لكثير من الناس هو رفض تغطية ATM وDebit لمرة واحدة، وتفعيل تنبيه رصيد منخفض، والاحتفاظ بهامش صغير لا تلمسه. وقد تكون الحسابات منخفضة الرسوم أو الحسابات المصممة لتقليل مخاطر Overdraft مناسبة لمن يتكرر لديهم الرصيد المنخفض.
خطة عملية لمنع الرسوم قبل حدوثها
فعّل تنبيه الرصيد المنخفض. اختر رقمًا أعلى من الصفر، مثل 100 أو 200 دولار بحسب نمط مصروفك، حتى يكون لديك وقت للتصرف.
راقب الاشتراكات. كثير من السحب يحدث بسبب دفعات متكررة نُسيت. راجعها شهريًا وألغِ غير الضروري.
اترك هامشًا غير مرئي. إذا كان التطبيق يقول إن لديك 300 دولار، تعامل ذهنيًا مع جزء منها كأنه غير قابل للصرف.
لا تعتمد على Pending وحدها. بعض العمليات تتغير قيمتها عند التسوية، خصوصًا في المطاعم ومحطات الوقود والفنادق وتأجير السيارات.
راجع يوم الدفع. رتب Autopay بعد تاريخ وصول الدخل بهامش مناسب، لا في اليوم نفسه إذا كان توقيت الإيداع غير مضمون.
اعرف سياسة حسابك. الرسوم وفترات السماح وحدود عدد الرسوم وسياسات الرصيد السالب ليست موحدة بين كل البنوك والاتحادات الائتمانية.
هل هناك حد فيدرالي موحد لقيمة رسم Overdraft؟
لا تتعامل مع أي رقم متداول على الإنترنت باعتباره حدًا موحدًا لكل المؤسسات ولكل الحسابات. السياسات التنظيمية والمنتجات البنكية تغيرت خلال السنوات الأخيرة، وبعض المؤسسات خفضت الرسوم أو ألغتها، بينما تختلف القواعد حسب نوع المؤسسة والمنتج والعملية. لذلك استخدم جدول الرسوم الحالي لحسابك ومصادر الجهات التنظيمية، لا منشورًا قديمًا أو تجربة شخص آخر.
وهذه نقطة مهمة في 2026 تحديدًا: كانت هناك تحركات تنظيمية واقتراحات وقواعد تخص Overdraft خلال السنوات السابقة، وبعضها خضع لتغييرات قانونية وسياسية. لا تبنِ قرارك على عنوان صحفي قديم يقول إن “رسوم Overdraft أصبحت 5 دولارات” أو “أُلغيت بالكامل” من دون التحقق من الوضع الحالي ومن نطاق القاعدة.
ماذا عن البنوك الصغيرة والـCredit Unions؟
Regulation E تنطبق على المؤسسات المشمولة بها، لكن تفاصيل برنامج Overdraft والرسوم والبدائل تختلف. والاتحاد الائتماني ليس تلقائيًا بلا رسوم، كما أن البنك الكبير ليس تلقائيًا أغلى. اطلب Fee Schedule وAccount Agreement الحاليين وقارن بينهما.
إذا كنت تفكر في تغيير المؤسسة، لا تنظر إلى رسم Overdraft فقط. راجع الرسم الشهري، الحد الأدنى، شبكة ATM، رسوم الصراف الخارجي، سرعة الإيداع، خدمة العملاء، سهولة إيقاف البطاقة، والتنبيهات. الحساب الأفضل هو الذي يقلل احتمالات الخطأ ويتناسب مع طريقة استخدامك.
متى يكون Overdraft علامة على مشكلة ميزانية أوسع؟
إذا حدث مرة بسبب توقيت إيداع أو خطأ عارض، قد تكفي معالجة السبب. أما إذا تكرر كل شهر، فالمشكلة ليست رسمًا منفردًا فقط. راجع الفجوة بين تواريخ الدخل والفواتير، والاشتراكات، والديون، والمصاريف المتغيرة. أحيانًا يكون نقل موعد فاتورة أو تقسيم دفعة أو إنشاء صندوق طوارئ صغير أكثر تأثيرًا من الاعتراض على كل رسم بعد وقوعه.
لا تستخدم بطاقة ائتمان عالية الفائدة أو قرضًا قصير الأجل فقط لتجنب رسم صغير من دون حساب التكلفة الكلية. الهدف ليس نقل المشكلة من حساب Checking إلى دين أغلى.
أخطاء شائعة عند الاعتراض
الخطأ الأول: افتراض أن كل Overdraft غير قانوني. هذا غير صحيح؛ نوع العملية والموافقة وشروط الحساب مهمة.
الخطأ الثاني: الاستناد إلى Screenshot للرصيد دون كشف كامل يوضح Pending وAvailable Balance.
الخطأ الثالث: استخدام قاعدة Opt-In الخاصة بـATM وDebit لمرة واحدة للاعتراض على شيك أو ACH متكرر.
الخطأ الرابع: إلغاء Opt-In ثم الاعتقاد أن الحساب لا يمكن أن يصبح سالبًا أبدًا.
الخطأ الخامس: قبول رد شفهي بلا رقم شكوى أو توثيق عندما يكون النزاع جديًا.
الخطأ السادس: تجاهل الحساب السالب. حتى لو كنت تعترض على الرسم، تابع الحساب حتى لا تتراكم مشكلات أخرى أو يُغلق الحساب وفق شروط المؤسسة.
Checklist: ماذا تفعل اليوم؟
- افتح إعدادات حسابك وابحث عن Overdraft Coverage.
- تحقق هل أنت Opted In لعمليات ATM وDebit لمرة واحدة.
- نزّل أحدث Fee Schedule وAccount Agreement.
- فعّل Low Balance Alert.
- راجع آخر 60 يومًا بحثًا عن رسوم Overdraft أو NSF.
- صنف كل رسم حسب نوع العملية.
- إذا وجدت رسمًا مشكوكًا فيه، اطلب سجل الموافقة ورقم حالة.
- راجع الاشتراكات وAutopay ومواعيدها.
- اسأل عن بدائل أقل تكلفة قبل الاشتراك في أي حماية.
أسئلة شائعة
هل يجب أن أوافق على Overdraft حتى أفتح حسابًا؟
الموافقة على خدمة Overdraft لعمليات ATM وDebit لمرة واحدة ليست شرطًا يجب أن تُفرض عليك كجزء من فتح الحساب بالطريقة التي تلغي حق الاختيار. اطلب شرح الخيارات قبل الموافقة.
إذا لم أوافق، هل ستُرفض بطاقتي دائمًا عند نقص الرصيد؟
قد تُرفض كثير من عمليات ATM وDebit لمرة واحدة عند عدم كفاية الرصيد، لكن النتيجة تعتمد على العملية وسياسة المؤسسة، والحساب قد يصبح سالبًا لأسباب أخرى.
هل يمكنني سحب موافقتي؟
نعم. اطلب إلغاء Opt-In واحتفظ بالتأكيد، واسأل عن تاريخ سريان التغيير.
هل يمكن للبنك فرض Overdraft على ACH أو شيك دون Opt-In الخاص بالبطاقة؟
قاعدة Opt-In في §1005.17 تستهدف ATM وعمليات Debit Card لمرة واحدة. الشيكات وACH والدفعات المتكررة لا تخضع لنفس متطلب الموافقة، مع بقاء شروط الحساب والقواعد الأخرى ذات الصلة.
هل الاعتراض يضمن استرداد الرسم؟
لا. النتيجة تعتمد على الوقائع ونوع العملية وسجل الموافقة وشروط الحساب. لكن الاعتراض الموثق أفضل من مكالمة عامة لا تحدد سبب المشكلة.
هل أحتاج محاميًا بسبب رسم واحد؟
غالبًا يبدأ الأمر مع البنك وقنوات الشكاوى التنظيمية. إذا كانت المبالغ كبيرة، أو توجد رسوم متكررة أو أضرار أوسع أو نزاع قانوني معقد، قد تكون استشارة جهة مساعدة قانونية أو محامٍ مناسبة.
المصادر الرسمية
اعتمد هذا الدليل أساسًا على CFPB – Regulation E §1005.17 وعلى CFPB Circular 2024-05 بشأن ممارسات Opt-In. وللتوعية العامة حول إدارة الحسابات والرسوم يمكن الرجوع إلى FDIC Consumer News.
الخلاصة
أفضل طريقة للتعامل مع Overdraft ليست حفظ رقم رسم واحد، بل فهم نوع العملية وحقك في الاختيار. بالنسبة إلى ATM وعمليات Debit لمرة واحدة، اسأل عن Opt-In ودليله. وبالنسبة إلى الشيكات وACH والدفعات المتكررة، راجع القواعد والشروط التي تنطبق عليها بدل افتراض أن الحماية نفسها تشمل الجميع.
إذا وجدت رسمًا لا تفهمه، وثّق العملية، اطلب سجل الموافقة عند الصلة، واعترض بسبب محدد. وإذا كانت الرسوم تتكرر، غيّر النظام الذي يدير حسابك: تنبيهات مبكرة، هامش رصيد، مراجعة الاشتراكات، وجدولة الفواتير. هذه الإجراءات البسيطة غالبًا أهم من محاولة إصلاح المشكلة بعد أن يصبح الحساب سالبًا.
إخلاء مسؤولية: هذا المحتوى للتثقيف المالي العام ولا يمثل استشارة قانونية أو مالية شخصية. سياسات المؤسسات والقواعد المطبقة قد تختلف حسب نوع الحساب والمؤسسة والوقائع.
دليل مرتبط على عرب أمريكا
بعد فتح الحساب البنكي في أمريكا: كيف تستخدمه بذكاء وتتجنب الرسوم والأخطاء الشائعة