آخر تحديث: سبتمبر/أيلول 2026.
استحواذ شركة التمويل على السيارة بسبب التأخر في القرض — المعروف في الولايات المتحدة باسم Repossession — لا يعني أن كل شيء انتهى بمجرد سحب السيارة. في كثير من الحالات تبدأ بعد الاستحواذ سلسلة من الحقوق والمواعيد والخيارات: استرجاع الأغراض الشخصية، معرفة ما إذا كان لديك حق في إعادة القرض إلى وضعه الطبيعي، شراء السيارة قبل بيعها، الاعتراض على استحواذ خاطئ، ومراجعة طريقة بيع السيارة وحساب الرصيد المتبقي عليك.
لكن هناك نقطة أساسية يجب فهمها من البداية: قوانين استحواذ السيارات ليست موحدة بالكامل على المستوى الفيدرالي. العقد الذي وقّعته وقانون الولاية يحددان متى يعتبر القرض في حالة Default، وهل يلزم إنذار مسبق، وهل لديك حق في Cure أو Reinstatement، وما المدة المتاحة قبل البيع، وما الإجراءات التي يجب أن يتبعها المقرض. لهذا يشرح هذا الدليل القواعد العامة التي تؤكدها الجهات الفيدرالية، ثم يوضح أين يجب أن تتوقف وتتحقق من قانون ولايتك بدل الاعتماد على قاعدة عامة.
ما معنى Repossession؟
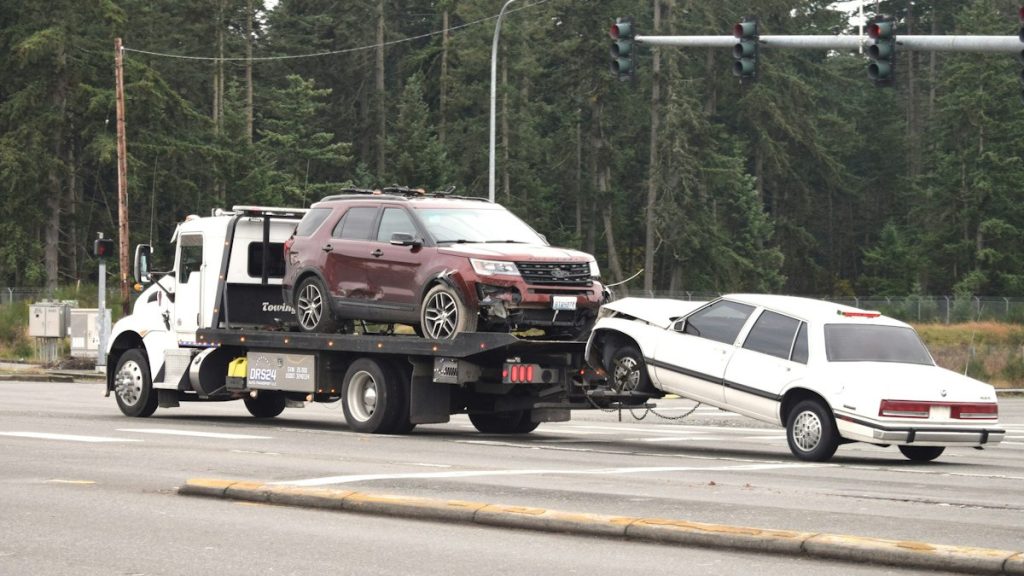
عند تمويل سيارة، تكون المركبة عادة ضمانًا للقرض. إذا دخل المقترض في حالة Default وفق العقد، قد يملك المقرض أو الجهة التي تخدم القرض حق استرداد السيارة. لجنة التجارة الفيدرالية FTC توضح أن عدم دفع القسط في موعده مثال شائع على الـDefault، وأن كثيرًا من الولايات تسمح للمقرض باسترداد السيارة بعد حصول الـDefault دون دعوى قضائية مسبقة، وأحيانًا دون إشعار مسبق.
هذا لا يعني أن شركة السحب تستطيع فعل أي شيء. طريقة الاستحواذ نفسها تخضع للقانون، كما أن ما يحدث بعد الاستحواذ — من الإشعارات إلى البيع إلى حساب العجز Deficiency — يخضع لقواعد اتحادية وقواعد الولاية.
هل يمكنهم أخذ السيارة بعد قسط واحد متأخر؟
لا توجد إجابة وطنية واحدة تقول: «بعد 30 يومًا» أو «بعد قسطين». المرجع الأول هو عقد التمويل وقانون الولاية. بعض العقود تعتبر عدم دفع قسط في موعده Default، بينما قد يمنح المقرض عمليًا فترة سماح أو يحاول التواصل قبل إرسال أمر الاستحواذ. وجود عادة داخل الشركة بالتأخر في الاستحواذ لا يعني أنها ملزمة دائمًا بالانتظار المدة نفسها.
إذا كنت تعرف أنك لن تستطيع دفع القسط، لا تنتظر اتصال شركة السحب. مكتب الحماية المالية للمستهلك CFPB ينصح بالتواصل مع المقرض أو الـServicer بأسرع وقت ممكن لمعرفة الخيارات المتاحة، والتي قد تشمل خطة دفع، تغيير موعد الاستحقاق، أو Forbearance مؤقتة بحسب المقرض والحالة.
قبل الاستحواذ: هذه أهم خطوة عملية
إذا كنت لا تزال تملك السيارة ولم يحدث الاستحواذ بعد، اتصل بالجهة التي تدفع لها القرض مباشرة. لا تتعامل مع وسيط مجهول يعدك بإيقاف السحب مقابل رسوم. اسأل المقرض كتابة عن:
- المبلغ المتأخر بالتحديد.
- تاريخ اعتبار الحساب في Default.
- هل صدر بالفعل أمر Repossession؟
- هل توجد خطة دفع أو تمديد أو تأجيل مؤقت؟
- ما المبلغ الذي يجب دفعه لإيقاف الاستحواذ؟
- إذا تم الاتفاق على حل، متى سيُلغى أمر الاستحواذ فعليًا؟
إذا وافق المقرض على تأجيل أو تعديل أو ترتيب دفع، احصل على التأكيد كتابة واحفظ رقم التأكيد واسم الموظف ووقت الاتصال. هذه الخطوة مهمة لأن CFPB وثّق حالات استحواذ خاطئة حدثت رغم أن المستهلكين دفعوا المبالغ المطلوبة أو حصلوا على تمديد أو تعديل كان ينبغي أن يوقف أمر الاستحواذ.
ماذا تفعل إذا وصلت شاحنة السحب؟
الأولوية للسلامة. لا تستخدم القوة ولا تدخل في مواجهة جسدية مع سائق السحب. إذا كنت تعتقد أن الاستحواذ غير قانوني، وثّق ما يحدث من مكان آمن: الوقت، الشركة، رقم الشاحنة إن أمكن، وأي محادثة أو مستند. ثم تواصل فورًا مع المقرض أو الـServicer.
في كثير من الولايات لا يجوز تنفيذ الاستحواذ بطريقة تُعد «إخلالًا بالسلم» أو Breach of the Peace. CFPB يذكر أمثلة قد تشمل استخدام القوة أو التهديد بها، أخذ السيارة من مرآب مغلق دون إذن، أو الاستمرار في بعض الظروف بعد اعتراض المستهلك. التفاصيل القانونية تختلف حسب الولاية، لذلك لا تحول الخلاف إلى مواجهة؛ الاعتراض القانوني يتم بعد ذلك بالوثائق والشكوى أو المحامي عند الحاجة.
السيارة سُحبت بالفعل: ماذا تفعل خلال أول 24 ساعة؟
1. اتصل بالمقرض أو Servicer وليس بشركة السحب فقط
اطلب تأكيد أن الاستحواذ تم بطلب من الجهة التي تدير قرضك، واسأل أين توجد السيارة، وما رقم الحالة، وما الخطوة التالية. إذا كان الاستحواذ مفاجئًا رغم أنك دفعت أو لديك اتفاق مكتوب، قل بوضوح إنك تعترض على Repossession وتطلب مراجعة عاجلة.
2. اطلب استرجاع أغراضك الشخصية
الأغراض داخل السيارة ليست عادة جزءًا من ضمان القرض. CFPB ينصح بالتواصل سريعًا لترتيب استرجاع الممتلكات، وتوثيق الأشياء التي كانت داخل السيارة وقيمتها التقريبية. لا تخلط بين «الأشياء الشخصية» وبين معدات مثبتة في السيارة قد تعتبر جزءًا منها؛ إذا ظهر خلاف مهم، راجع قانون الولاية.
3. اطلب كل الأرقام كتابة
اطلب الرصيد، المتأخرات، تكاليف السحب والتخزين، وأي مبلغ مطلوب لإعادة القرض أو استرداد السيارة. لا تعتمد على رقم شفهي إذا كان أمامك موعد بيع قريب.
4. اسأل عن تاريخ البيع
بعد الاستحواذ، قد يقرر المقرض بيع السيارة أو الاحتفاظ بها وفق القانون. من المهم معرفة متى يمكن أن تُباع، لأن بعض حقوقك — مثل Redemption أو أحيانًا Reinstatement — يجب ممارستها قبل البيع.
Reinstatement وRedemption: ما الفرق؟
إعادة القرض Reinstatement
في بعض الولايات يمكن للمقترض إعادة القرض إلى وضعه الطبيعي بدفع المتأخرات وبعض التكاليف بدل دفع القرض كاملًا. يسمى ذلك أحيانًا Cure أو Reinstatement. هذا الحق ليس موحدًا في كل الولايات، وقد يكون محدودًا بعدد مرات أو بشروط أو مهلة معينة.
إذا كانت ولايتك تسمح به، فقد تحتاج مثلًا إلى دفع الأقساط المتأخرة ورسوم الاستحواذ المعقولة وتكاليف أخرى يسمح بها القانون. لا تفترض أن هذه الإمكانية متاحة؛ اطلب من المقرض شرح حقوقك المكتوبة وتحقق من جهة حماية المستهلك في ولايتك.
استرداد السيارة بالكامل Redemption
Redemption مختلف: عادة يعني دفع المبلغ الكامل المطلوب لاسترداد السيارة قبل بيعها، وقد يشمل الرصيد المتبقي على القرض وتكاليف الاستحواذ المسموح بها. FTC وCFPB يوضحان أن المستهلك قد تكون لديه فرصة لشراء السيارة مرة أخرى قبل البيع، لكن الشروط والتكاليف والمواعيد تختلف.
هل Voluntary Repossession أفضل؟
الاستحواذ الطوعي يعني أن تسلّم السيارة بدل أن تأتي شركة السحب لأخذها. قد يقلل بعض تكاليف السحب أو التخزين، لكنه لا يمحو الدين تلقائيًا ولا يمنع بالضرورة الأثر السلبي على الائتمان.
إذا بيعت السيارة بأقل من المبلغ الذي تدين به بعد إضافة التكاليف المسموح بها، قد يبقى عليك رصيد عجز. لذلك لا توافق على Voluntary Repossession فقط لأن شخصًا قال لك «سلّم السيارة وينتهي القرض». اطلب شرحًا مكتوبًا لما سيحدث للرصيد بعد البيع.
ما هو Deficiency Balance؟
بعد بيع السيارة، تُستخدم حصيلة البيع لتغطية الدين والتكاليف المسموح بها. إذا لم تكفِ، يبقى الفرق يسمى Deficiency Balance.
مثال مبسط: إذا كان المبلغ المستحق بعد احتساب التكاليف 18,000 دولار وبيعت السيارة مقابل 13,000 دولار، فقد يبقى عجز قدره 5,000 دولارات، مع مراعاة تفاصيل العقد والقانون وما إذا كانت هناك رسوم إضافية مسموح بها. في معظم الولايات قد يحاول المقرض تحصيل هذا الرصيد أو مقاضاتك للحصول على حكم، إذا كان الاستحواذ والبيع قد تمّا وفق القواعد.
والعكس ممكن: إذا بيعت السيارة بأكثر من إجمالي الدين والتكاليف المسموح بها، فقد يكون هناك Surplus يجب إعادته إليك وفق القانون.
لماذا سعر بيع السيارة مهم جدًا؟
لأن سعر البيع يؤثر مباشرة في مبلغ العجز الذي قد تبقى مدينًا به. CFPB يوضح أن المقرض يجب أن يبيع السيارة بطريقة تجارية معقولة Commercially Reasonable. لا يعني ذلك أنك تضمن الحصول على سعر التجزئة نفسه الذي تراه في مواقع بيع السيارات، لكن إذا بدا السعر منخفضًا بشكل غير منطقي أو كانت إجراءات البيع غير واضحة، اطلب مستندات البيع وفكر في استشارة قانونية.
احتفظ بإشعار البيع، سعر البيع النهائي، بيان الرصيد بعد البيع، وأي تفاصيل عن الرسوم. هذه المستندات ضرورية إذا أردت الاعتراض على Deficiency أو على طريقة البيع.
هل يجب أن يصلك إشعار قبل بيع السيارة؟
تؤكد إرشادات CFPB أن للمستهلك حقوقًا في الإشعار قبل بيع المركبة أو احتفاظ المقرض بها مقابل الدين. إذا كان البيع علنيًا، يجب أن يتضمن الإشعار عادة معلومات تتيح لك معرفة موعد ومكان البيع؛ وإذا كان البيع خاصًا، يجب أن تحصل على المعلومات المطلوبة قانونًا حول وقت إمكانية البيع. التفاصيل الدقيقة والصياغة والمهل تعتمد على قانون الولاية ونوع المعاملة.
لا تتجاهل أي رسالة بعد الاستحواذ. افتح البريد العادي والإلكتروني، وراجع حسابك، لأن بعض المواعيد قد تكون قصيرة.
ماذا عن الأغراض الشخصية داخل السيارة؟
اكتب قائمة فورًا: أوراق، أدوات عمل، مقاعد أطفال، نظارات، أجهزة إلكترونية، ملابس، أدوية، أو أي شيء تركته داخل السيارة. اتصل بالجهة المحددة لاسترجاعها واحفظ الرسائل.
CFPB سبق أن اعتبر في قضية تنفيذية احتجاز ممتلكات المستهلك الشخصية حتى دفع رسوم مسبقة ممارسة غير عادلة. إذا طُلب منك دفع مبلغ فقط لاستعادة أغراضك الشخصية، أو قيل لك إنها بيعت أو اختفت، لا تفترض أن ذلك قانوني؛ تحقق من قانون ولايتك وقدّم شكوى إذا لزم.
ماذا لو كان الاستحواذ خطأ؟
الاستحواذ الخاطئ قد يحدث بسبب خطأ في تطبيق دفعة، فشل في تسجيل تمديد أو Forbearance، خطأ في رقم الحساب، أو فشل شركة الخدمة في إلغاء أمر السحب بعد الاتفاق مع المستهلك. CFPB نشر في 2024 نتائج رقابية عن حالات استحواذ تمت رغم دفع المستهلك أو حصوله على تعديل أو تمديد كان يجب أن يمنع الاستحواذ.
إذا كنت تعتقد أن حالتك خطأ:
- اتصل بالـServicer فورًا واطلب فتح نزاع داخلي.
- أرسل إثبات الدفع أو الاتفاق المكتوب.
- اطلب تعليق البيع إلى أن تنتهي المراجعة.
- احتفظ بكشف البنك، الإيصالات، الرسائل، وأسماء الموظفين.
- إذا لم يُحل النزاع، قدّم شكوى إلى CFPB والجهة التنظيمية المناسبة في ولايتك.
- إذا كانت السيارة ضرورية للعمل أو يوجد موعد بيع قريب أو خسارة كبيرة، فكر في استشارة محامٍ بسرعة.
كيف يؤثر Repossession على الكريديت؟
التأخر في القرض يمكن أن يؤثر في التقارير الائتمانية قبل الاستحواذ نفسه. CFPB يوضح أن Repossession قد يبقى على تقرير الائتمان حتى سبع سنوات. لكن لا تتعامل مع أي معلومة خاطئة على أنها أمر لا يمكن تغييره. إذا كان الاستحواذ خطأ أو كان الرصيد أو تاريخ التأخر أو حالة الحساب غير صحيح، يمكنك الاعتراض على المعلومات لدى جهات إعداد التقارير الائتمانية والجهة التي زودتها بالبيانات.
الهدف ليس «حذف معلومة صحيحة» بطريقة سحرية، بل تصحيح أي معلومة غير دقيقة. احذر من شركات Credit Repair التي تضمن إزالة معلومات صحيحة مقابل رسوم.
العسكريون في الخدمة الفعلية لهم حماية إضافية
إذا كنت عضوًا في القوات المسلحة في الخدمة الفعلية، فقد تطبق حماية Servicemembers Civil Relief Act في ظروف محددة. CFPB يذكر أن SCRA يحظر الاستحواذ دون أمر قضائي على بعض عقود تمويل السيارات التي أُبرمت قبل بدء الخدمة العسكرية. هذه حماية متخصصة؛ إذا تنطبق عليك، تواصل مع مكتب Legal Assistance العسكري أو جهة قانونية مختصة بدل الاعتماد على القواعد العامة فقط.
هل يمكن بيع السيارة بنفسك قبل الاستحواذ؟
إذا أدركت مبكرًا أن القسط لم يعد مناسبًا وكانت قيمة السيارة قريبة من رصيد القرض أو أعلى منه، قد يكون البيع المنظم قبل حدوث Default خيارًا أفضل ماليًا من انتظار الاستحواذ. CFPB يشير إلى أن من يدين بأقل من قيمة السيارة قد يستطيع بيعها واستخدام العائد لسداد القرض.
لكن وجود Lien يعني أنك لا تستطيع ببساطة تسليم Title نظيف للمشتري دون تنسيق سداد المقرض وإزالة الرهن. اتصل بالمقرض للحصول على Payoff وتعليمات البيع. وإذا كانت قيمة السيارة أقل من القرض، ستحتاج إلى خطة لتغطية الفرق.
احذر من شركات «إنقاذ السيارة»
عندما يصبح شخص ما مهددًا بفقد سيارته، يكون هدفًا سهلًا لشركات تعده بأنها ستخفض القسط أو توقف الاستحواذ مقابل رسوم مقدمة. FTC تحذر من عمليات احتيال إعادة تمويل تعد بخفض الدفعات وتطلب من المستهلك دفع رسوم أو إرسال الأقساط إليها بدل المقرض الحقيقي.
إذا طلب منك وسيط أن تتوقف عن دفع المقرض، أو يضمن أنه سيمنع Repossession قبل مراجعة العقد والحساب، أو يطلب حوالة عاجلة مقابل «فتح ملف»، اعتبر ذلك إشارة خطر. تواصل أولًا مع المقرض نفسه.
Checklist بعد استحواذ السيارة
- تأكد من هوية المقرض أو الـServicer الذي أمر بالاستحواذ.
- اطلب مكان السيارة ورقم الحالة.
- استرجع أغراضك الشخصية بسرعة ووثقها.
- اطلب الرصيد والمتأخرات ورسوم السحب والتخزين كتابة.
- اسأل هل لديك Reinstatement أو Cure وفق الولاية والعقد.
- اطلب مبلغ Redemption الكامل وتاريخ انتهاء الفرصة إن كان متاحًا.
- اعرف موعد البيع ولا تتجاهل الإشعارات.
- إذا كان الاستحواذ خطأ، اعترض كتابة واطلب وقف البيع.
- بعد البيع، اطلب بيان سعر البيع والرصيد النهائي.
- راجع تقارير الائتمان لاحقًا للتأكد من دقة البيانات.
أسئلة شائعة
هل أستطيع إخفاء السيارة لمنع الاستحواذ؟
لا تبنِ خطة على إخفاء السيارة أو تعطيل عملية الاستحواذ. العقد وقانون الولاية قد يفرضان التزامات محددة، وقد يزيد ذلك المشكلة القانونية والمالية. الأفضل التفاوض رسميًا أو الحصول على نصيحة قانونية إذا كان هناك نزاع حقيقي.
هل الشرطة تستطيع إجبار شركة السحب على إعادة السيارة؟
الشرطة ليست عادة جهة تفصل في نزاع مدني حول صحة القرض. إذا حدث تهديد أو عنف أو إخلال بالسلم فقد يكون الاتصال بالشرطة مناسبًا، لكن النزاع حول الدفع أو العقد غالبًا يحتاج معالجة مع المقرض أو جهة حماية المستهلك أو القضاء.
هل دفع المتأخرات بعد السحب يعيد السيارة تلقائيًا؟
ليس بالضرورة. يعتمد ذلك على حق Reinstatement في ولايتك والعقد وتوقيت الدفع. لا تدفع مبلغًا على افتراض أنه سيعيد السيارة قبل أن تحصل على تعليمات واضحة.
هل الاستحواذ الطوعي يمحو الرصيد؟
لا. قد يقلل بعض رسوم السحب، لكن قد يبقى Deficiency بعد البيع وقد يظهر أثر سلبي في الائتمان.
هل يمكنني شراء سيارتي في المزاد؟
في بعض الحالات يمكن للمستهلك المشاركة في البيع العلني أو استخدام حق Redemption قبل البيع. راجع الإشعار والقانون المحلي والمقرض لمعرفة ما هو متاح.
كم لدي من الوقت قبل بيع السيارة؟
لا توجد مهلة وطنية واحدة تنطبق على كل ولاية وكل عقد. لهذا يجب طلب الإشعار وتاريخ البيع فورًا وعدم الاعتماد على رقم تسمعه من شخص آخر.
هل يمكنني التفاوض على Deficiency بعد البيع؟
قد يقبل بعض المقرضين أو جامعي الديون ترتيب دفع أو تسوية، لكن لا يوجد ضمان. قبل الدفع، تأكد من صحة الرصيد والرسوم وسعر البيع وأن الجهة التي تطالبك بالدفع مخولة بذلك.
مصادر رسمية موثوقة
للقواعد العامة والحقوق الأساسية، راجع دليل FTC الرسمي حول Vehicle Repossession، ودليل CFPB حول ما يحدث بعد استحواذ السيارة، وإرشادات CFPB لمن يواجه صعوبة في دفع قرض السيارة. ولتفاصيل ولايتك، راجع المدعي العام State Attorney General أو مكتب حماية المستهلك في ولايتك.
الخلاصة
أخطر خطأ في Repossession هو الاعتقاد أن سحب السيارة أنهى الموضوع. بعد السحب قد تبقى أمامك حقوق ومهل مهمة، وقد يبقى عليك أيضًا دين بعد البيع. تحرك بسرعة: تواصل مع المقرض، استرجع ممتلكاتك، احصل على الأرقام والمواعيد كتابة، افهم الفرق بين Reinstatement وRedemption، وراجع بيان البيع والـDeficiency. وإذا كان الاستحواذ خطأ أو تم رغم اتفاق دفع أو تمديد موثق، اعترض فورًا ولا تنتظر حتى تباع السيارة.
إخلاء مسؤولية: هذا الدليل للمعلومات العامة ولا يمثل استشارة قانونية أو مالية شخصية. قوانين Repossession وإشعارات البيع وحقوق إعادة القرض تختلف حسب الولاية والعقد؛ تحقق من قانون ولايتك أو استشر محاميًا مرخصًا عند وجود نزاع أو موعد بيع قريب.
اقرأ أيضًا: إعادة تمويل قرض السيارة في أمريكا 2026: متى توفر المال ومتى تصبح صفقة أسوأ؟