آخر تحديث: 7 سبتمبر/أيلول 2026
حادث السيارة في الولايات المتحدة قد يتحول خلال دقائق من صدمة بسيطة إلى سلسلة من القرارات التي تؤثر على السلامة، مطالبة التأمين، إصلاح السيارة، المسؤولية المالية، وحتى قدرتك على إثبات ما حدث لاحقًا. المشكلة أن كثيرًا من السائقين يتصرفون تحت الضغط: يعتذرون بطريقة قد تُفهم كإقرار بالخطأ، ينسون تصوير أضرار مهمة، يتركون المكان من دون رقم تقرير، أو يوافقون على سحب السيارة إلى مكان لا يعرفون رسومه. هذا الدليل صُمم ليكون قائمة عملية يمكن الرجوع إليها قبل الحادث أو بعده مباشرة.
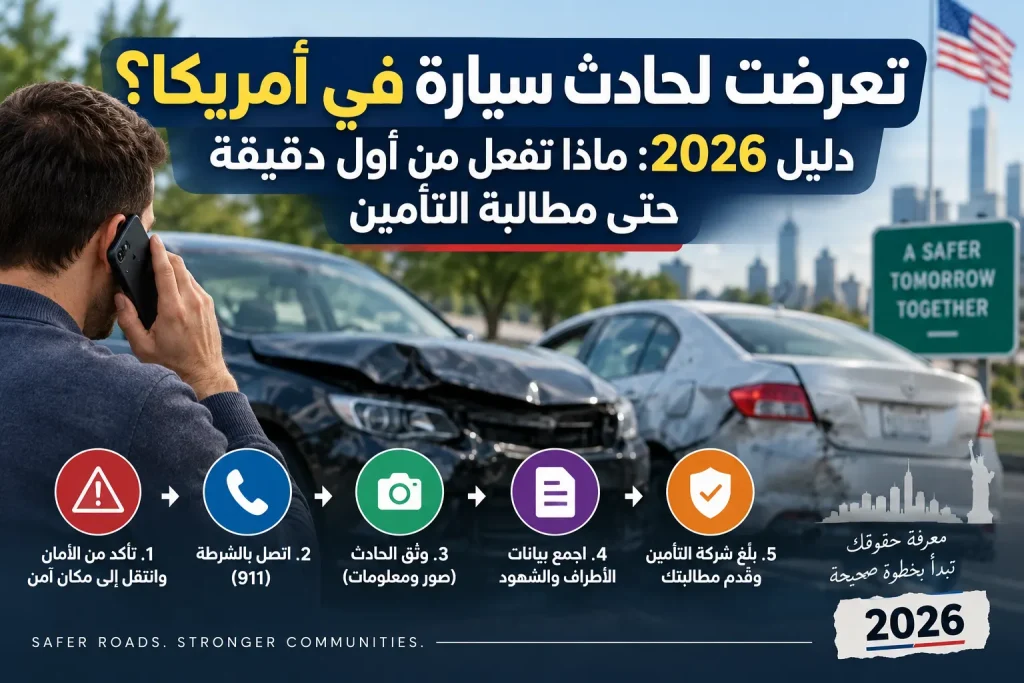
الفكرة الأساسية: بعد أي حادث، رتّب أولوياتك بهذا التسلسل: السلامة أولًا، ثم الاتصال بالطوارئ أو الشرطة عند الحاجة، ثم توثيق المشهد، ثم تبادل المعلومات، ثم بدء مطالبة التأمين، ثم متابعة الإصابات والإصلاحات والفواتير. لا تجعل الخلاف حول من المخطئ يسبق السلامة أو التوثيق.
1) أول 60 ثانية: تأكد من السلامة قبل أي شيء
إذا كان الحادث لا يزال في طريق نشط أو عند تقاطع أو على كتف ضيق، لا تخرج من السيارة تلقائيًا إذا كان الخروج يعرّضك لحركة المرور. افحص نفسك والركاب أولًا. إذا كانت هناك إصابة خطيرة، نزيف، فقدان وعي، صعوبة تنفس، حريق، تسرب وقود واضح، أو سيارة في موقع خطر، اتصل بـ911. إذا كان بإمكان المركبات التحرك وكان القانون المحلي يسمح بذلك، قد يكون نقلها إلى مكان آمن أفضل من إبقائها في مسار نشط، لكن القواعد تختلف حسب الولاية وطبيعة الحادث. لا تحاول سحب شخص مصاب من السيارة إلا إذا كان هناك خطر فوري مثل حريق أو احتمال صدم إضافي، لأن تحريك المصاب قد يزيد إصابة الرقبة أو العمود الفقري. انتظر فرق الطوارئ إن كان الوضع يسمح.2) هل تتصل بالشرطة دائمًا؟
ليس هناك قانون واحد موحد لكل الولايات يحدد متى يجب استدعاء الشرطة بعد كل حادث. المتطلبات تختلف حسب الولاية، وقد تعتمد على وجود إصابات أو وفاة أو قيمة تقديرية للأضرار أو تعطيل حركة المرور. لذلك، إذا كانت هناك إصابة، خلاف واضح بين السائقين، سائق يرفض إعطاء بياناته، اشتباه في قيادة تحت تأثير الكحول أو المخدرات، مركبة حكومية، هروب من الموقع، أو ضرر كبير، فإن الاتصال بالشرطة خطوة مهمة جدًا. حتى في الحوادث البسيطة، وجود رقم تقرير أو incident report قد يساعد لاحقًا عندما تختلف روايات الأطراف. إذا أخبرتك الشرطة أنها لن ترسل دورية لحادث بسيط، اسأل عن طريقة تقديم تقرير ذاتي أو إلكتروني إن كانت متاحة في ولايتك أو مدينتك.3) لا تقل أكثر مما يلزم في موقع الحادث
كن محترمًا ومتعاونًا، لكن لا تدخل في نقاش طويل حول المسؤولية. يمكنك أن تسأل: هل الجميع بخير؟ هل نحتاج إسعافًا؟ هل اتصل أحد بالشرطة؟ لكن تجنب عبارات مثل «أنا المخطئ» أو «لم أرك» أو «كنت مسرعًا»، خصوصًا وأنت تحت الضغط ولا تعرف جميع الوقائع. نصيحة NAIC للمستهلكين هي أن تكون مهذبًا لكن من دون الاعتراف بالخطأ في الموقع. هذا لا يعني الكذب أو إخفاء المعلومات عن الشرطة أو شركة التأمين. المقصود فقط ألا تحسم المسؤولية بنفسك في لحظة متوترة؛ تحديد المسؤولية قد يعتمد على إشارات المرور، مسار المركبات، الشهود، الكاميرات، الضرر، وقوانين الولاية.4) ما المعلومات التي يجب أخذها من السائق الآخر؟
اجمع الاسم، رقم الهاتف، شركة التأمين، رقم البوليصة إن كان متاحًا، رقم لوحة المركبة، نوع السيارة وطرازها ولونها، واسم مالك المركبة إذا كان السائق ليس المالك. إذا كانت رخصة القيادة تحتوي على عنوان أو بيانات حساسة، لا تنشر صورها في مجموعات أو وسائل التواصل. إذا كان هناك أكثر من مركبة، تعامل مع كل مركبة بشكل منفصل. وإذا كان السائق يعمل لصالح شركة توصيل أو نقل أو مركبة تجارية، دوّن اسم الشركة ورقم الوحدة أو المركبة وأي معلومات تشغيلية ظاهرة.5) الصور التي تحتاجها فعلًا
لا تكتفِ بصورة قريبة للخدش. صوّر المشهد من مسافة توضح مواقع السيارات بالنسبة للطريق، ثم صورًا متوسطة، ثم صورًا قريبة لكل ضرر. صوّر لوحات المركبات، إشارات المرور، خطوط المسارات، علامات التوقف، آثار الفرملة إن ظهرت، الحطام، حالة الطقس، أي عائق للرؤية، ومكان الاصطدام. إذا كانت هناك كاميرات لمحال تجارية أو منازل أو مبانٍ قريبة، دوّن مكانها. تسجيلات بعض الكاميرات تُمسح خلال أيام أو حتى ساعات. لا تدخل في مواجهة للحصول على التسجيل؛ احتفظ بالمعلومة واطلبها لاحقًا بالطريقة المناسبة.6) الشهود قد يكونون أهم من الصور
إذا توقف شخص وشاهد الحادث، اطلب اسمه ورقم هاتفه. الشاهد المستقل قد يصبح مهمًا جدًا إذا قال كل سائق لاحقًا إن الإشارة كانت له أو أن المركبة الأخرى غيرت المسار. لا تملي على الشاهد ما يجب أن يقوله. يكفي جمع وسيلة اتصال موثوقة.7) ماذا تفعل إذا هرب السائق الآخر؟
لا تطارده بطريقة تعرضك للخطر. حاول حفظ أو تصوير رقم اللوحة، نوع السيارة، الاتجاه الذي ذهبت إليه، ووصف السائق إن أمكن بأمان. اتصل بالشرطة بسرعة. بعد ذلك، تواصل مع شركة التأمين واسأل عن التغطيات التي قد تنطبق مثل uninsured/underinsured motorist أو collision، بحسب بوليصتك وقانون ولايتك.8) متى تبدأ مطالبة التأمين؟
يفضل بدء المطالبة سريعًا بينما التفاصيل لا تزال واضحة. عند الاتصال بشركة التأمين، جهز رقم تقرير الشرطة إن وجد، صور الحادث، بيانات الطرف الآخر، معلومات الشهود، وموقع الحادث ووقته. اكتب رقم المطالبة claim number واسم adjuster وطريقة التواصل معه. لا تفترض أن شركة التأمين الأخرى ستدفع كل شيء مباشرة أو بسرعة. في بعض الحالات تبدأ عبر شركتك إذا كانت لديك تغطية collision ثم تُحل مسألة الاسترداد لاحقًا بين الشركات. في حالات أخرى تتعامل مع شركة الطرف الآخر. التفاصيل تعتمد على نوع البوليصة، الولاية، وكيف تحدد المسؤولية.9) افهم الفرق بين أنواع التغطية قبل قبول أي شيء
مصطلحات التأمين تختلف، لكن هناك فروق مهمة. Liability عادةً تغطي الأضرار التي تتحمل مسؤوليتها تجاه الآخرين وفق حدود البوليصة. Collision تتعلق بأضرار سيارتك الناتجة عن اصطدام، عادة بعد deductible. Comprehensive تخص أضرارًا أخرى مثل السرقة أو البرد أو بعض الكوارث، وليست بديلًا عن collision. Uninsured/Underinsured Motorist قد تساعد عندما يكون الطرف المتسبب بلا تأمين أو تغطيته غير كافية، حسب الولاية والبوليصة. بعض الولايات لديها أنظمة no-fault أو متطلبات خاصة لتغطية الإصابات مثل PIP، بينما ولايات أخرى تعتمد بدرجة أكبر على تحديد الطرف المسؤول. لذلك لا تنقل قاعدة من ولاية إلى أخرى تلقائيًا.10) لا تصلح السيارة قبل أن تفهم عملية المعاينة
قد تطلب شركة التأمين صورًا، معاينة حضورية، تقديرًا من ورشة، أو استخدام شبكة إصلاح. اسأل بوضوح: هل يمكنني اختيار الورشة؟ هل يلزم تقدير مسبق؟ ماذا يحدث إذا اكتشفت الورشة أضرارًا مخفية بعد فك الأجزاء؟ من يوافق على supplemental estimate؟ الأضرار الظاهرة ليست دائمًا كل المشكلة. الاصطدام قد يسبب ضررًا خلف الصدام أو في الحساسات أو أنظمة مساعدة السائق. لا تفترض أن تقديرًا أوليًا منخفضًا هو المبلغ النهائي بالضرورة.11) إذا قالت شركة التأمين إن السيارة Total Loss
عندما تعتبر شركة التأمين السيارة خسارة كلية، لا يعني ذلك دائمًا أن السيارة مستحيل إصلاحها ميكانيكيًا؛ غالبًا يعني أن تكلفة الإصلاح أو العلاقة بين الإصلاح وقيمة السيارة وصلت إلى حد معين وفق قواعد الولاية وسياسة الشركة. اطلب نسخة من التقييم المستخدم لتحديد قيمة السيارة، وتأكد أن السنة والفئة والممشى والمزايا وحالة المركبة قبل الحادث مدخلة بشكل صحيح. إذا كنت لا توافق على القيمة، اجمع إعلانات سيارات مشابهة فعليًا في منطقتك، وسجلات صيانة حديثة، ومعلومات عن الإطارات أو التجهيزات المهمة. لا تستخدم أسعارًا غير واقعية أو سيارات تختلف جذريًا عن سيارتك.12) ماذا عن السيارة المؤجرة أو التي عليها Loan؟
إذا كانت السيارة ممولة، فإن وجود قرض لا يختفي لأن السيارة تعرضت لحادث. مبلغ التأمين قد يذهب أولًا إلى الجهة صاحبة lien. إذا كان رصيد القرض أعلى من قيمة التعويض، قد يبقى فرق مالي. هنا قد تكون GAP coverage ذات صلة إذا كنت اشتريتها وكانت شروطها تنطبق. لا تفترض أن GAP موجودة تلقائيًا؛ راجع عقد التمويل أو وثائق التأمين. أما السيارة المستأجرة، فاتصل بشركة التأجير وفق العقد، ثم شركة التأمين أو شركة بطاقة الائتمان إن كانت هناك تغطية مرتبطة بها. لا تؤجل الإبلاغ لأن عقود التأجير قد تفرض إجراءات محددة.13) السيارة البديلة Rental Car: من يدفع؟
إذا كانت بوليصتك تحتوي على rental reimbursement فقد تحصل على بدل إيجار ضمن حدود يومية وإجمالية محددة. وإذا كان الطرف الآخر مسؤولًا، قد تدفع شركته تكلفة إيجار معقولة أثناء الإصلاح، لكن ذلك قد يتطلب أولًا قبول المسؤولية. لا تستأجر سيارة فاخرة وتتوقع تلقائيًا أن تُغطى بالكامل. اسأل عن الحد اليومي والمدة قبل التوقيع.14) لا تهمل الأعراض الطبية المتأخرة
بعض الإصابات تظهر فورًا، وأخرى قد تصبح أوضح بعد ساعات. إذا شعرت بألم جديد أو دوخة أو خدر أو صداع شديد أو صعوبة حركة أو أعراض مقلقة، اطلب تقييمًا طبيًا. لا تؤخر الرعاية فقط لأنك قلق من مسألة التأمين. وفي الوقت نفسه، لا تضخم أو تخترع أعراضًا؛ احتفظ بسجل صادق للتاريخ، التشخيص، العلاج، الفواتير، والأيام التي أثرت فيها الإصابة على العمل.15) مقعد الطفل بعد الحادث: لا تتجاهله
NHTSA توصي باستبدال مقاعد الأطفال بعد الحوادث المتوسطة أو الشديدة، بينما لا يلزم الاستبدال تلقائيًا بعد كل حادث بسيط. وتعتبر NHTSA الحادث بسيطًا فقط إذا تحققت جميع الشروط: السيارة أمكن قيادتها من الموقع، الباب الأقرب لمقعد الطفل لم يتضرر، لم يُصب أي راكب، لم تنتفخ الوسائد الهوائية إن كانت موجودة، ولا يوجد ضرر ظاهر في المقعد. إذا لم تتحقق هذه الشروط كلها، أو كان المصنع يطلب الاستبدال، تعامل مع المقعد بجدية. احتفظ بفاتورة شراء مقعد بديل واسأل شركة التأمين عن التعويض وفق البوليصة والقواعد المحلية.16) الوسائد الهوائية Airbags بعد الانتفاخ
توضح NHTSA أن الوسادة الهوائية تُستخدم مرة واحدة عند الانتفاخ ويجب استبدالها بعد الحادث قبل إعادة المركبة للخدمة. لا تقبل إصلاحًا مجهول المصدر أو جزءًا غير موثوق لمجرد خفض السعر. NHTSA حذرت أيضًا من بعض بدائل inflators غير الآمنة في سوق القطع بعد الحوادث.17) السحب Towing والتخزين: منطقة قد تصبح مكلفة جدًا
إذا كانت السيارة غير قابلة للقيادة، اسأل إلى أين ستُنقل، اسم شركة السحب، عنوان الساحة، رقم الهاتف، رسوم السحب، ورسوم التخزين اليومية إن أمكن. لا توقّع أوراقًا لا تفهمها. في بعض المناطق يحق للشرطة طلب سحب المركبة لأسباب سلامة، وفي مناطق أخرى يمكن للسائق اختيار شركة ضمن شروط معينة. اتصل بشركة التأمين سريعًا لأن رسوم التخزين قد تتراكم. إذا طلبت الشركة نقل السيارة إلى موقع آخر للمعاينة، دوّن متى قدمت الطلب ومتى تم النقل.18) هل تنشر الحادث على Facebook أو TikTok؟
الأفضل عدم نشر تفاصيل واسعة أو تصريحات عن المسؤولية أو حالتك الطبية أثناء وجود مطالبة أو نزاع. المنشور الذي كتبته تحت الانفعال قد يُقرأ خارج سياقه لاحقًا. مشاركة صورة عامة لا تعني أنها ستسبب مشكلة دائمًا، لكن كلما كان النزاع أكبر، كان ضبط ما تنشره أكثر حكمة.19) ماذا لو اختلفت مع شركة التأمين؟
ابدأ بطلب تفسير مكتوب للقرار: لماذا رفضت التغطية؟ كيف حُسبت قيمة السيارة؟ لماذا لم يُعتمد إصلاح معين؟ راجع صفحة declarations والبوليصة نفسها، لا الملخص التسويقي فقط. إذا بقي الخلاف، يمكنك التواصل مع إدارة التأمين في ولايتك. هيئات التأمين تُنظم على مستوى الولايات بدرجة كبيرة، ولذلك جهة الشكوى تختلف حسب مكانك. USAGov يوجه المستهلكين أيضًا إلى الجهات الحكومية المناسبة حسب نوع المشكلة: شكاوى السلامة المتعلقة بالمركبات والإطارات ومقاعد الأطفال إلى NHTSA، وبعض النزاعات مع التجار أو الإعلانات إلى جهات حماية المستهلك أو FTC، ومشكلات قروض السيارات إلى CFPB.20) متى تحتاج محاميًا؟
ليس كل حادث يحتاج محاميًا. حادث بسيط بأضرار محدودة ومطالبة واضحة قد يُحل مباشرة. لكن استشارة قانونية تصبح أكثر أهمية عند وجود إصابات خطيرة، وفاة، عجز، نزاع كبير حول المسؤولية، شركة نقل تجارية، سائق غير مؤمّن مع خسائر كبيرة، رفض تغطية معقد، أو مطالبة تتجاوز حدودًا مالية كبيرة. انتبه أيضًا إلى أن لكل ولاية مددًا قانونية مختلفة لرفع الدعاوى. لا تعتمد على رقم تسمعه من شخص في ولاية أخرى. إذا كانت لديك إصابة أو مطالبة كبيرة، تحقق مبكرًا من المهلة في ولايتك.مثال عملي: حادث خلفي بسيط عند إشارة
أنت متوقف عند إشارة، وتصطدم بك سيارة من الخلف بسرعة منخفضة. لا توجد إصابات ظاهرة والسيارتان تتحركان. الإجراء المنظم يكون: الانتقال لمكان آمن إذا كان ذلك مسموحًا، تصوير موقع المركبتين والأضرار، تبادل التأمين واللوحات، أخذ رقم شاهد إن وجد، الاتصال بالشرطة أو تقديم تقرير حسب قواعد الولاية، ثم فتح مطالبة بسرعة. إذا ظهر ألم رقبة لاحقًا، تطلب تقييمًا طبيًا بدل تجاهله.مثال عملي: حادث أكبر وانتفاخ Airbags
في حادث أقوى، تنتفخ الوسائد الهوائية ولا يمكن قيادة السيارة، وهناك طفل كان في car seat. الأولوية للطوارئ والإصابات، ثم التوثيق إن كان آمنًا. السيارة تحتاج سحبًا، ويجب معرفة مكان التخزين. الوسائد المنتفخة تحتاج استبدالًا قبل إعادة المركبة للخدمة. وبالنسبة لمقعد الطفل، الحادث لا يدخل ضمن تعريف NHTSA للحادث البسيط لأن airbags انتفخت، لذلك لا ينبغي استخدام المقعد كما لو لم يحدث شيء.أخطاء شائعة تضر بالمطالبة
الخطأ الأول: مغادرة الموقع من دون بيانات الطرف الآخر أو توثيق. الخطأ الثاني: انتظار أسابيع قبل إبلاغ شركة التأمين من دون سبب. الخطأ الثالث: إصلاح السيارة بالكامل قبل السماح بالمعاينة المطلوبة. الخطأ الرابع: قبول تقدير total loss من دون التحقق من معلومات السيارة. الخطأ الخامس: نشر اعترافات أو تفاصيل حساسة على السوشال ميديا. الخطأ السادس: نسيان رسوم السحب والتخزين. الخطأ السابع: استخدام car seat بعد حادث متوسط أو شديد من دون مراجعة تعليمات NHTSA والمصنع.قائمة تدقيق تحفظها في هاتفك
بعد الحادث: 1) افحص الإصابات والخطر. 2) اتصل بـ911 عند الحاجة. 3) انتقل لمكان آمن إذا كان ذلك قانونيًا وآمنًا. 4) صوّر المشهد والأضرار واللوحات والإشارات. 5) اجمع التأمين وبيانات السائق. 6) خذ بيانات الشهود. 7) احصل على رقم تقرير الشرطة أو طريقة التقرير الذاتي. 8) سجّل شركة السحب ومكان التخزين. 9) افتح مطالبة التأمين سريعًا. 10) احتفظ بكل الفواتير والرسائل والتقديرات. 11) راقب الأعراض الصحية. 12) راجع حالة car seat والوسائد الهوائية. 13) لا تنشر تفاصيل حساسة. 14) اعترض كتابيًا إذا كان قرار التأمين غير واضح.أسئلة شائعة
هل يجب أن أعطي الطرف الآخر صورة رخصتي؟
أنت تحتاج إلى تبادل المعلومات المطلوبة قانونيًا، لكن شكل التبادل يختلف حسب الولاية. لا تنشر صور الرخص أو البيانات الشخصية في مجموعات عامة. إذا كنت غير متأكد من البيانات المطلوبة، اتبع تعليمات الشرطة أو قانون ولايتك.هل تقرير الشرطة يحدد دائمًا من سيدفع؟
ليس بالضرورة. التقرير مهم جدًا، لكنه ليس دائمًا القرار النهائي لشركة التأمين أو المحكمة حول المسؤولية. شركات التأمين قد تراجع الصور والشهادات وقوانين المرور ومعلومات أخرى.هل أقبل أول شيك ترسله شركة التأمين؟
افهم أولًا ما الذي يمثله الشيك وما إذا كان مرتبطًا بتسوية نهائية. في الأضرار المادية قد تظهر أضرار إضافية أثناء الإصلاح. وفي مطالبات الإصابات، توقيع release قد تكون له آثار أكبر. لا توقّع مستندًا لا تفهمه.هل يمكنني اختيار ورشة الإصلاح؟
القواعد والتفاصيل تختلف حسب الولاية والبوليصة. بعض شركات التأمين تقترح شبكة ورش، لكن حقوق المستهلك في اختيار الورشة ومسؤولية الفروقات تختلف. اسأل إدارة التأمين في ولايتك إذا كان هناك نزاع.ماذا لو لم يكن لدي تأمين؟
الوضع يعتمد على الولاية ومن المسؤول عن الحادث والقوانين الخاصة بإثبات المسؤولية المالية. لا تفترض أن عدم وجود تأمين يلغي كل حق أو كل مسؤولية؛ قد تكون هناك غرامات أو قيود منفصلة، وقد تحتاج مشورة قانونية إذا كانت الخسائر كبيرة.الخلاصة
أفضل طريقة لحماية نفسك بعد حادث سيارة ليست الدخول في جدال حول من المخطئ، بل بناء ملف واضح منذ الدقيقة الأولى. السلامة، التقرير، الصور، بيانات الطرف الآخر، الشهود، المطالبة السريعة، متابعة السحب والإصلاح، والانتباه للإصابات هي العناصر التي تمنع كثيرًا من المشاكل اللاحقة. والأهم: لا تنقل قواعد التأمين أو الإبلاغ من ولاية إلى أخرى؛ التأمين وقوانين الحوادث في أمريكا تعتمد بدرجة كبيرة على قانون الولاية.إخلاء مسؤولية: هذا دليل معلومات عام وليس استشارة قانونية أو تأمينية مخصصة. قواعد الإبلاغ، المسؤولية، المهل، التأمين، والسحب تختلف حسب الولاية والمدينة والبوليصة.
المصادر الرسمية
NHTSA — Car Seat Use After a Crash NHTSA — Air Bags USAGov — Where to file a complaint about your car USAGov — State consumer protection offices NAIC — Consumer guidance after a crashاقرأ أيضًا: تغطية السائق غير المؤمن في أمريكا 2026: ماذا تفعل بعد Hit-and-Run؟
🎯 فرصة | للعرب في أمريكا 🇺🇸تابع قناة فرصة على واتساب
متابعة القناة
تنبيه: هذا المحتوى إخباري ومعلوماتي، ولا يُعد استشارة قانونية أو مالية. في القضايا الحساسة، راجع مختصًا مؤهلًا.