إذا كنت جديدًا في الولايات المتحدة أو تغيّرت وظيفتك أو دخل أسرتك، فاختيار التأمين الصحي في أمريكا قد يبدو معقدًا لأن النظام ليس خطة واحدة. قد تكون التغطية من العمل، Marketplace، Medicaid، CHIP، Medicare أو COBRA، ولكل مسار قواعد ومواعيد مختلفة.
هذا الدليل هو الخريطة الأساسية لقسم الصحة والتأمين في «عرب أمريكا»: يساعدك على تحديد من أين تبدأ، ثم يحيلك إلى الدليل المتخصص لكل حالة.
1) التأمين من جهة العمل Employer-Sponsored Insurance
إذا كان صاحب العمل يعرض تغطية صحية، اقرأ Summary of Benefits and Coverage ولا تكتفِ بقيمة الخصم من الراتب. قارن:
- Premium الذي تدفعه من كل راتب.
- Deductible قبل أن تبدأ الخطة في دفع بعض الخدمات.
- Copay وCoinsurance.
- Out-of-Pocket Maximum السنوي.
- شبكة الأطباء والمستشفيات.
- Formulary للأدوية التي تستخدمها.
- تكلفة إضافة الزوج/الزوجة والأطفال.
إذا فقدت تغطية العمل، قد تستطيع استخدام Marketplace Special Enrollment Period أو COBRA بدل البقاء بلا تغطية. راجع دليل فقدان تأمين العمل.
2) Health Insurance Marketplace
Marketplace هو المكان الذي تستطيع من خلاله شراء خطة فردية أو عائلية متوافقة مع قواعد ACA، وقد تتأهل لمساعدة تخفض Premium بحسب الدخل والأسرة والقواعد المطبقة.
إذا كنت في ولاية تستخدم المنصة الفدرالية، ابدأ من HealthCare.gov — Get Coverage. بعض الولايات لديها Marketplace خاص بها، والمنصة الرسمية توجهك إليه.
متى تستطيع التسجيل؟
هناك Open Enrollment سنوي، كما توجد Special Enrollment Periods عند أحداث مؤهلة مثل فقدان تغطية صحية، الزواج، ولادة طفل أو انتقال مؤهل. نوع الحدث يحدد النافذة المطلوبة.
إذا فقدت Job-Based Coverage، توضح HealthCare.gov أن نافذة Marketplace تكون عادة خلال 60 يومًا بعد فقدان التغطية، ويمكن في بعض الحالات بدء الإجراءات قبل انتهاء تغطية العمل.
3) Medicaid
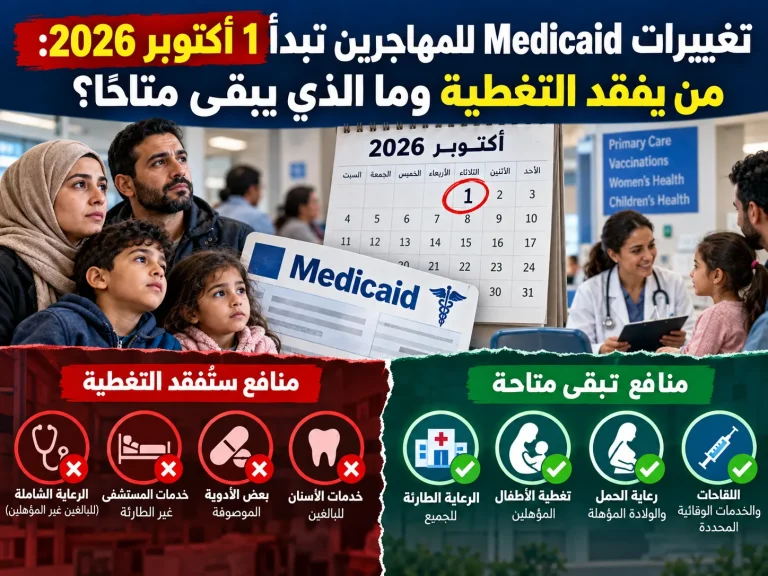
Medicaid برنامج مشترك بين الحكومة الفدرالية والولايات، لذلك حدود الدخل والفئات المؤهلة والخدمات تختلف حسب الولاية. لا تستخدم جدول دخل من ولاية أخرى لتقرير أنك غير مؤهل.
يمكن التقديم على Medicaid على مدار العام إذا كنت مؤهلًا. Marketplace يستطيع أيضًا تمرير معلوماتك إلى Medicaid أو CHIP عندما تبدو الأسرة مؤهلة.
4) CHIP للأطفال
CHIP يوفر تغطية للأطفال في أسر يكون دخلها أعلى من حد Medicaid في كثير من الولايات لكنه ما يزال ضمن نطاق البرنامج. يمكن أن يكون الطفل على CHIP بينما يكون الوالدان على Marketplace أو تغطية أخرى.
لشرح الفرق بين هذه البرامج راجع دليل Medicaid وMarketplace وCHIP.
5) Medicare
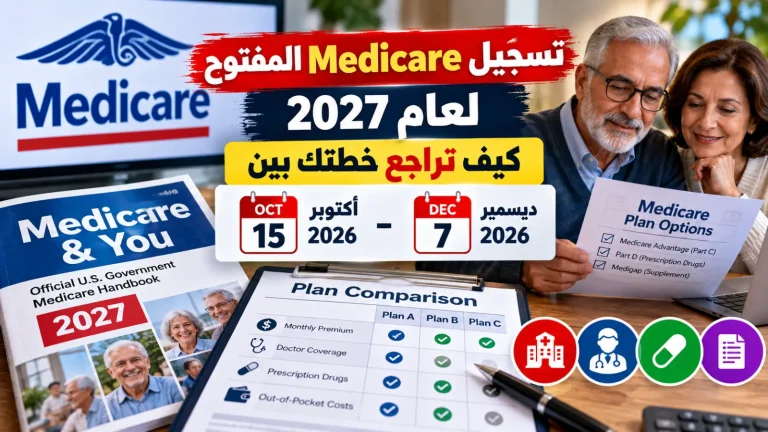
Medicare يختلف عن Medicaid. يرتبط عادة بالعمر أو حالات أهلية أخرى محددة، وله أجزاء مختلفة تشمل Part A وPart B وخيارات الأدوية Part D وخطط Medicare Advantage.
إذا كنت تقترب من 65، لا تنتظر حتى تنتهي تغطيتك الحالية من دون معرفة نافذة التسجيل. راجع دليل Medicare Part B والتسجيل.
ولدينا أيضًا مقارنة Medicaid وMedicare وCHIP.
6) COBRA بعد ترك العمل
COBRA قد يسمح لك باستمرار نفس خطة العمل لفترة مؤقتة إذا كنت مؤهلًا، لكنك قد تتحمل جزءًا أكبر من Premium بعد توقف مساهمة صاحب العمل.
الميزة الكبرى هي استمرار نفس الشبكة والعلاج الجاري. أما العيب فقد يكون السعر. لذلك قارن COBRA مع Marketplace قبل انتهاء المهلة بدل اختيار واحد تلقائيًا.
راجع دليل COBRA مقابل Marketplace.
7) القادم الجديد إلى أمريكا
أهلية Medicaid وMarketplace والمساعدات تعتمد على حالة الهجرة والدخل والولاية وعوامل أخرى. لا تفترض أن «المهاجر الجديد لا يستطيع التقديم» ولا أن كل وافد مؤهل فورًا لنفس البرنامج.
HealthCare.gov لديه صفحة مخصصة لـHealth Coverage for Immigrants. وللشرح العربي راجع دليل التأمين للقادم الجديد.
8) كيف تقارن خطة صحية بطريقة صحيحة؟
لا تقارن Premium فقط. استخدم هذه القائمة:
- Premium: المبلغ الشهري.
- Deductible: ما قد تدفعه قبل بدء مشاركة الخطة في خدمات معينة.
- Copay / Coinsurance: حصتك في الخدمة بعد تطبيق قواعد الخطة.
- Out-of-Pocket Maximum: السقف السنوي للمصاريف المشمولة داخل الشبكة وفق شروط الخطة.
- Network: هل طبيبك ومستشفاك داخل الشبكة؟
- Prescription Formulary: هل أدويتك مغطاة وعلى أي Tier؟
- Prior Authorization: هل العلاج أو الدواء يحتاج موافقة مسبقة؟
إذا كان لديك مرض مزمن أو دواء مرتفع التكلفة، قد تكون خطة Premium أعلى لكنها أقل تكلفة إجمالية خلال السنة.
للمقارنة التفصيلية راجع كيف تختار خطة التأمين الصحي لعائلتك؟.
9) Bronze وSilver وGold لا تعني جودة الطبيب
هذه المستويات تصف طريقة تقاسم التكلفة بينك وبين الخطة، لا جودة المستشفيات أو الأطباء. لذلك لا تفترض أن Gold يعني «رعاية أفضل» طبيًا أو أن Bronze هو دائمًا الأرخص في الاستخدام الفعلي.
راجع Total Annual Cost المتوقع، لا Premium وحده.
10) HMO وPPO وEPO: ما الذي يهم عمليًا؟
- HMO: عادة شبكة أكثر تقييدًا وقد تحتاج تنسيقًا أكبر مع Primary Care.
- PPO: غالبًا مرونة أوسع في مقدمي الخدمة، مع تكلفة قد تكون أعلى.
- EPO: يعتمد غالبًا على الشبكة ولا يغطي خارجها إلا في ظروف محددة مثل الطوارئ.
الأسماء وحدها لا تكفي؛ اقرأ وثائق خطتك لأن التفاصيل تختلف بين الشركات.
11) لا تخلط Health Sharing بالتأمين
Health Care Sharing Ministries والخطط قصيرة المدى وبعض منتجات Fixed Indemnity ليست بديلًا مكافئًا لخطة ACA. قد لا تخضع لنفس الحمايات أو التغطيات، كما أن بعض حمايات No Surprises Act لا تنطبق عليها.
راجع دليل Health Sharing والمخاطر والبدائل إن كنت تعمل لحسابك.
12) ماذا تفعل إذا لم يكن لديك تأمين اليوم؟
إذا كانت الحالة طارئة، لا تؤخر الرعاية بسبب الخوف من الفاتورة. للحالات غير الطارئة ابحث عن Federally Qualified Health Centers والعيادات المجتمعية وخيارات الدفع النقدي وFinancial Assistance.
يمكن البحث عن مركز صحي عبر HRSA Find a Health Center. ولدينا دليل زيارة الطبيب بدون تأمين.
13) إذا وصلت فاتورة كبيرة
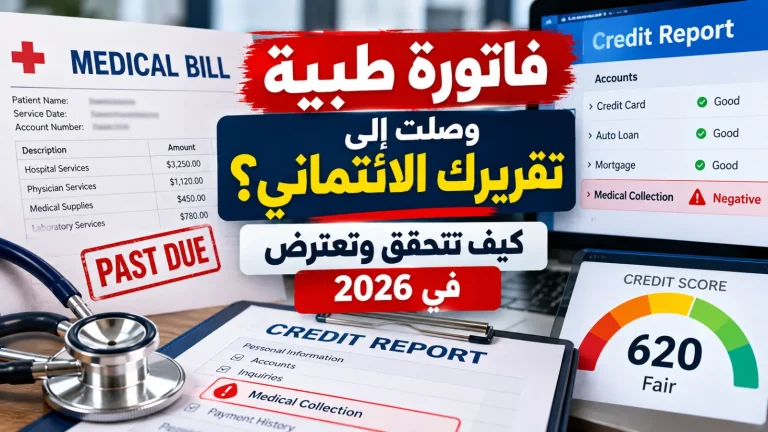
لا تدفع رقمًا إجماليًا من دون فهمه. اطلب Itemized Bill، راجع EOB إذا استخدمت التأمين، وافحص Financial Assistance وNo Surprises Act حسب حالتك.
ابدأ من دليل الاعتراض على الفاتورة الطبية وNo Surprises Act.
Checklist قبل اختيار أي خطة
- تحققت من أهليتي لـMedicaid أو CHIP قبل شراء خطة باهظة.
- قارنت خطة العمل مع Marketplace إن كان لدي الخيار.
- تأكدت من الطبيب والمستشفى داخل الشبكة.
- راجعت أدويتي في Formulary.
- قارنت Deductible وOut-of-Pocket Maximum.
- فهمت متى تبدأ التغطية.
- لم ألغِ الخطة القديمة قبل تأكيد الجديدة.
- احتفظت بتأكيد التسجيل ودفع أول Premium.
المصادر الرسمية الأساسية
الخلاصة
اختيار التأمين الصحي في أمريكا يبدأ بتحديد المسار الصحيح قبل مقارنة الشركات. اعرف هل أنت ضمن Employer Plan أو Marketplace أو Medicaid/CHIP أو Medicare، ثم قارن التكلفة السنوية والشبكة والأدوية. بهذه الطريقة تقل احتمالات شراء خطة رخيصة شهريًا لكنها مكلفة جدًا عند الاستخدام.
آخر مراجعة للمعلومات: 30 سبتمبر 2026.
هذا الدليل للتثقيف العام. الأهلية والتكاليف والتغطية تختلف حسب الولاية والأسرة والخطة.